こんにちは。HR BrEdge社会保険労務士法人 社員の牧村和磨です。
「毎月きちんと返しているのに、元金がなかなか減らない」——カードローンの返済が長引いている方から、よく伺うお話です。
じつは、いま借りているカードローンより金利の低いところへ借り換えると、同じ返済額でも元金の減り方が変わることがあります。
なぜなら、毎月の返済額のうち利息にあてられる分が減り、そのぶんが元金の返済に回るからです。当法人では年間1,000件以上のご相談を通じて、返済が重くなった方の生活の立て直しに向き合ってきました。
ここでは、借り換えの仕組みとおまとめローンとの違い、返済総額がどれくらい変わるかの試算、審査で見られる点、そして借り換えでは解決しない場合に確認していただきたい制度まで、順を追ってお伝えします。読み終えていただければ、ご自身が借り換えをすべきかどうかの判断がつくはずです。
カードローンの借り換えとは?仕組みをわかりやすく解説
カードローンの借り換えとは、いま契約しているカードローンの残高を、別のカードローンで借りたお金で一括返済し、借入先を移すことです。

借金そのものが減るわけではありません。減る可能性があるのは、これから払う利息です。金利が下がれば、毎月の返済額のうち利息にあてられる分が減り、同じ金額を返しても元金がより多く減ります。
借り換えとおまとめローンの違い
混同されやすいのですが、この2つは目的が違います。
| 借り換え | おまとめローン | |
| 目的 | 金利を下げて利息を減らす | 複数の借入を1本にまとめる |
| 借入先の数 | 1社 → 1社 | 複数社 → 1社 |
| 主な効果 | 利息の負担が軽くなる | 返済日と返済先が1つになり、管理しやすくなる |
| 向いている方 | 1社からの借入で、金利が高いと感じている | 複数社から借りていて、返済日を管理しきれない |
借入先が1社なら借り換え、複数社ならおまとめローン、と考えると分かりやすいでしょう。ただし、借り換えでまとめて返済することで結果的におまとめに近い形になる場合もあり、境目はそれほど厳密ではありません。
カードローンを借り換えるメリット
借り換えで期待できることは、大きく3つです。
- 金利が下がることで、支払う利息の総額を減らせる
- 毎月の返済額が下がる場合がある
- 返済期間が短くなる場合がある
もっとも大きいのは、利息の総額が減ることです。消費者金融のカードローンは上限金利が年18.0%前後(利息制限法に基づく借入額10万円以上100万円未満の区分)に設定されていることが多く、銀行のカードローンは年14%前後が上限というところもあります(低金利カードローンもあわせてご覧ください)。この差が、返済期間を通じて積み上がります。
また、金利が下がると毎月の返済額のうち元金にあてられる分が増えるため、毎月の返済額を変えなければ、完済までの期間が短くなります。逆に、毎月の返済額を下げることを優先することもできますが、その場合は返済期間が延びます。どちらを取るかは、次の章のデメリットと合わせて考える必要があります。
カードローンを借り換えるデメリット・注意点
借り換えは、誰にとっても得になる方法ではありません。
- あらためて審査を受ける必要があり、通らないこともある
- 返済期間が延びると、金利が下がっても支払総額が増えることがある
- 申し込んだ記録が信用情報に残る
- 使えるATMや手数料の条件が変わり、不便になる場合がある
ここは特に押さえておきたいポイントですが、金利が下がれば必ず得になる、というわけではありません。毎月の返済額を下げて返済期間を延ばすと、金利が下がっても利息を払う期間が長くなり、支払総額はかえって増えることがあります。借り換える前に、必ず両方の条件で試算してください。
もう一点、借り換え先を選ぶときは、その業者が正規の登録を受けているかを必ず確認してください。返済に困っている方を狙う業者があります。
鳥谷 威
トラブルを避けるためにも、聞いたことのない業者で借りる前には、事前に金融庁のホームページで貸金業の登録があるかを確認しておきましょう。
借り換えで支払総額はどれくらい変わる?シミュレーション
実際にどれくらい変わるのかを、借入残高ごとに試算します。

ここでは、毎月の返済額を変えずに、年18.0%から年14.0%へ借り換えた場合で計算しています(元利均等返済・端数処理により実際の金額とは差が出ます)。
100万円を借り換える場合
| 借り換え前 年18.0% | 借り換え後 年14.0% | |
| 毎月の返済額 | 25,400円 | 25,400円(同額) |
| 返済回数 | 60回 | 約52回 |
| 支払総額 | 約152万円 | 約132万円 |
毎月の返済額を変えなければ、約20万円、返済回数で8回ぶん軽くなる計算です。
200万円を借り換える場合
| 借り換え前 年18.0% | 借り換え後 年14.0% | |
| 毎月の返済額 | 50,800円 | 50,800円(同額) |
| 返済回数 | 60回 | 約52回 |
| 支払総額 | 約305万円 | 約264万円 |
差は約41万円になります。残高が大きいほど、金利差の効き方も大きくなります。
300万円を借り換える場合
| 借り換え前 年15.0% | 借り換え後 年12.0% | |
| 毎月の返済額 | 71,400円 | 71,400円(同額) |
| 返済回数 | 60回 | 約55回 |
| 支払総額 | 約428万円 | 約393万円 |
なお、100万円以上を借りる場合、利息制限法の上限は年15.0%になります。借入額の区分によって法律上の上限が変わるため、100万円を超えると金利が下がることがあります。
- 10万円未満 年20.0%
- 10万円以上100万円未満 年18.0%
- 100万円以上 年15.0%
法律上の上限は出資法で年20.0%と定められており、これを超えると刑事罰の対象になります(2026年9月時点/出典: 日本貸金業協会)。
借り換えは総量規制の「例外貸付」にあたる
ここは、あまり知られていない点です。
貸金業法にもとづき、貸金業者からの借入には総量規制があり、原則として年収の3分の1を超える借入はできません。すでに年収の3分の1近くまで借りている方は、「借り換えたくても新しく借りられないのでは」と思われるかもしれません。
ところが、借り換えは総量規制の「例外貸付」に位置づけられています。
- 顧客に一方的に有利となる借換え
- 借入残高を段階的に減少させるための借換え
- 緊急に必要と認められる医療費を支払うための資金の貸付け
- 配偶者と併せた年収3分の1以下の貸付け(配偶者の同意が必要)
- 個人事業者に対する貸付け
金利が下がる、毎月の返済額が下がるなど、いまより条件がよくなる借り換えは「顧客に一方的に有利となる借換え」にあたり、年収の3分の1を超えていても借りられる場合があります。
ただし、ここで区別しておきたいことがあります。「除外」と「例外」は別のものです。
| 除外貸付 | 例外貸付 | |
| 残高への算入 | 算入されない | 算入される |
| 主な例 | 住宅ローン、自動車ローン、高額療養費の貸付け | 借換え、緊急の医療費、個人事業者への貸付け |
という違いがあります。借り換えで借りた分は、その後の借入可能額を計算するときの残高に含まれます。「例外だから総量規制の枠がリセットされる」ということではありません(出典: 日本貸金業協会/2026年9月時点)。
また、銀行のカードローンは貸金業法ではなく銀行法にもとづくため、そもそも総量規制の対象外です。ただし各行が自主的に融資上限の基準を設けており、年収に対する割合が見られる点は変わりません。
カードローンの借り換えには審査がある
借り換えは、新しいカードローンに申し込む手続きです。したがって、あらためて審査を受ける必要があります。

借り換えの審査で見られること
- 年収と、それに対する借入額の割合
- 勤務先・勤続年数・雇用形態
- 他社からの借入件数と残高
- 過去の返済状況(延滞の記録がないか)
実務でよく拝見するのが、新規の申し込みより厳しく見られるケースです。借り換えを希望する時点で、すでにまとまった残高があることが分かっているためです。借入希望額も大きくなりがちで、金額が上がれば審査は慎重になります。
審査を受ける前に確認しておきたいこと
- 延滞をしていないか。返済の遅れは信用情報に記録され、審査に影響します
- 複数社へ同時に申し込まない。申し込みの記録は信用情報におおむね6か月残ります
- 借入希望額を、いまの残高に見合った額にする
- 申込書の情報を正確に書く。勤務先や年収の誤りは確認に時間がかかります
審査に通りやすくなる裏技のようなものはありません。できるのは、記録に残る材料を整えておくことだけです。
借り換え先の選び方
金利の数字だけで決めると、あとで「思ったほど下がらなかった」ということが起こります。
鳥谷 威
下限金利ではなく、自分に適用される金利を見る
広告に出ている「年◯%〜」の下の数字は、多くの場合、限度額いっぱいまで借りる方に適用される金利です。実際に自分がいくらの金利になるかは、審査の結果で決まります。いまの金利より本当に下がるのかを、契約前に必ず確認してください。
100万円を境に、法律上の上限が変わる
前述のとおり、利息制限法の上限は借入額100万円を境に年18.0%から年15.0%へ下がります。残高が100万円に近い方は、借り換えのタイミングで金利の区分が変わることがあります。
正規の登録を受けている業者かを確認する
返済が苦しい方を狙う業者があります。聞いたことのない業者から連絡が来た場合は、契約する前に必ず登録の有無を確認してください。金融庁のサイトで、登録された貸金業者かどうかを調べられます。
鳥谷 威
返済のしやすさも見ておく
金利のほかに、使えるATMや手数料、返済日を選べるかどうかも変わります。毎月の手数料が数百円でも、返済期間を通じれば無視できない額になります。
借り換えに使えるカードローン4社の比較
ここまでの選び方をふまえて、借り換えを目的とした商品を用意している会社を見ていきます。
カードローンの通常商品とは別に、借り換えのための専用商品を設けている会社があります。専用商品は、貸金業法にもとづく総量規制の例外にあたる商品として提供されているのが特徴です。

| 会社 | 専用商品 | 対象となる借入先 |
| アイフル | おまとめMAX かりかえMAX |
貸金業者、銀行ローン、クレジットカードのリボ |
| プロミス | あり | 消費者金融、クレジットカード会社からの借入 (銀行カードローン・ショッピングリボ・住宅ローンは対象外) |
| SMBCモビット | あり | 消費者金融、クレジットカードでのキャッシング (銀行カードローン・ショッピング利用は対象外) |
| レイク | レイク de おまとめ | 複数の借入れを一本化する商品として案内されています |
対象になる借入先は、会社によって違います。銀行のカードローンやクレジットカードのショッピング利用は対象外としている会社が多く、ご自身の借入がどれにあたるかで、選べる会社が変わります。
金利や限度額は、申し込む前に必ず各社の公式サイトでご確認ください。専用商品は通常のカードローンと条件が異なり、変更されることもあります。
アイフル|おまとめMAX・かりかえMAX
アイフルは、借り換え・おまとめのための専用商品を2つ用意しています。アイフルを利用したことがある方は「おまとめMAX」、はじめて利用する方は「かりかえMAX」という分け方です。
- 実質年率 3.0%~17.5%
- 融資限度額 1万円~800万円
- 返済期間 最長13年(156回)
- 対象となる借入先 貸金業者、銀行ローン、クレジットカードのリボ
前の章でふれた総量規制の例外貸付について、アイフルは公式サイトで明記しています。「貸金業法に規定される『個人顧客の利益の保護に支障を生ずることがない契約等』に該当し、貸金業法施行規則第10条の23第1項第1号または第1号の2に基づく商品」という記載です。年収の3分の1を超えていても申し込める、という根拠がここにあります。
また、銀行ローンやクレジットカードのリボ払いも対象に含めている点が、他社と比べたときの違いです。詳しい条件はアイフル公式サイトでご確認ください。
\誰にもいられずWEB完結!郵便物一切なし!/
24時間365日即時振込!▼
プロミス
プロミスにも、借り換え・おまとめのための商品があります。対象になるのは消費者金融やクレジットカード会社からの借入で、銀行カードローン・ショッピングリボ・住宅ローンは対象外と案内されています。
他の借入の返済にあてることが資金の使いみちとして明示されている商品で、貸金業法の定める例外貸付にあたると説明されています。
金利・限度額・返済期間などの条件は、プロミス公式サイトでご確認ください。
\Web完結なら郵便物なしで安心!/
SMBCモビット|おまとめローン
SMBCモビットのおまとめローンは、契約後に追加の借入ができない、返済専用の商品です。借りたお金で既存の借入を返し、あとは返していくだけ、という形になります。
- 実質年率 3.00%~18.00%
- 商品限度額 800万円
- 返済回数 最長160回(13年4ヵ月)
- 申込条件 年齢20才~65才の安定した収入のある方
- 対象となる借入先 消費者金融・クレジットカードでのキャッシング(無担保ローン)
追加の借入ができないことは、人によっては利点になります。枠が残っていると、また借りてしまうことがあるためです。返済に専念したい方には向いています。詳しい条件はSMBCモビット公式サイトでご確認ください。

\融資スピードに自信アリ!/
レイク|レイク de おまとめ
レイクにも、複数の借入れを一本化する「レイク de おまとめ」という商品があります。毎月の貸付利率や返済額の負担を軽減できる商品として案内されています。
金利・限度額・返済期間などの条件は、レイク公式サイトでご確認ください。
[lake-cta]
ここまで見てきたとおり、専用商品は「借り換えのための商品」として設計されているぶん、通常のカードローンとは条件が異なります。通常のカードローンで借り換えることもできますが、その場合は総量規制の例外にあたるかどうかが会社の判断になります。年収の3分の1を超えている方は、専用商品のほうが検討しやすいでしょう。
借り換えの手順と必要書類
手続きの流れは、新規の申し込みに「一括返済」の工程が加わる形です。
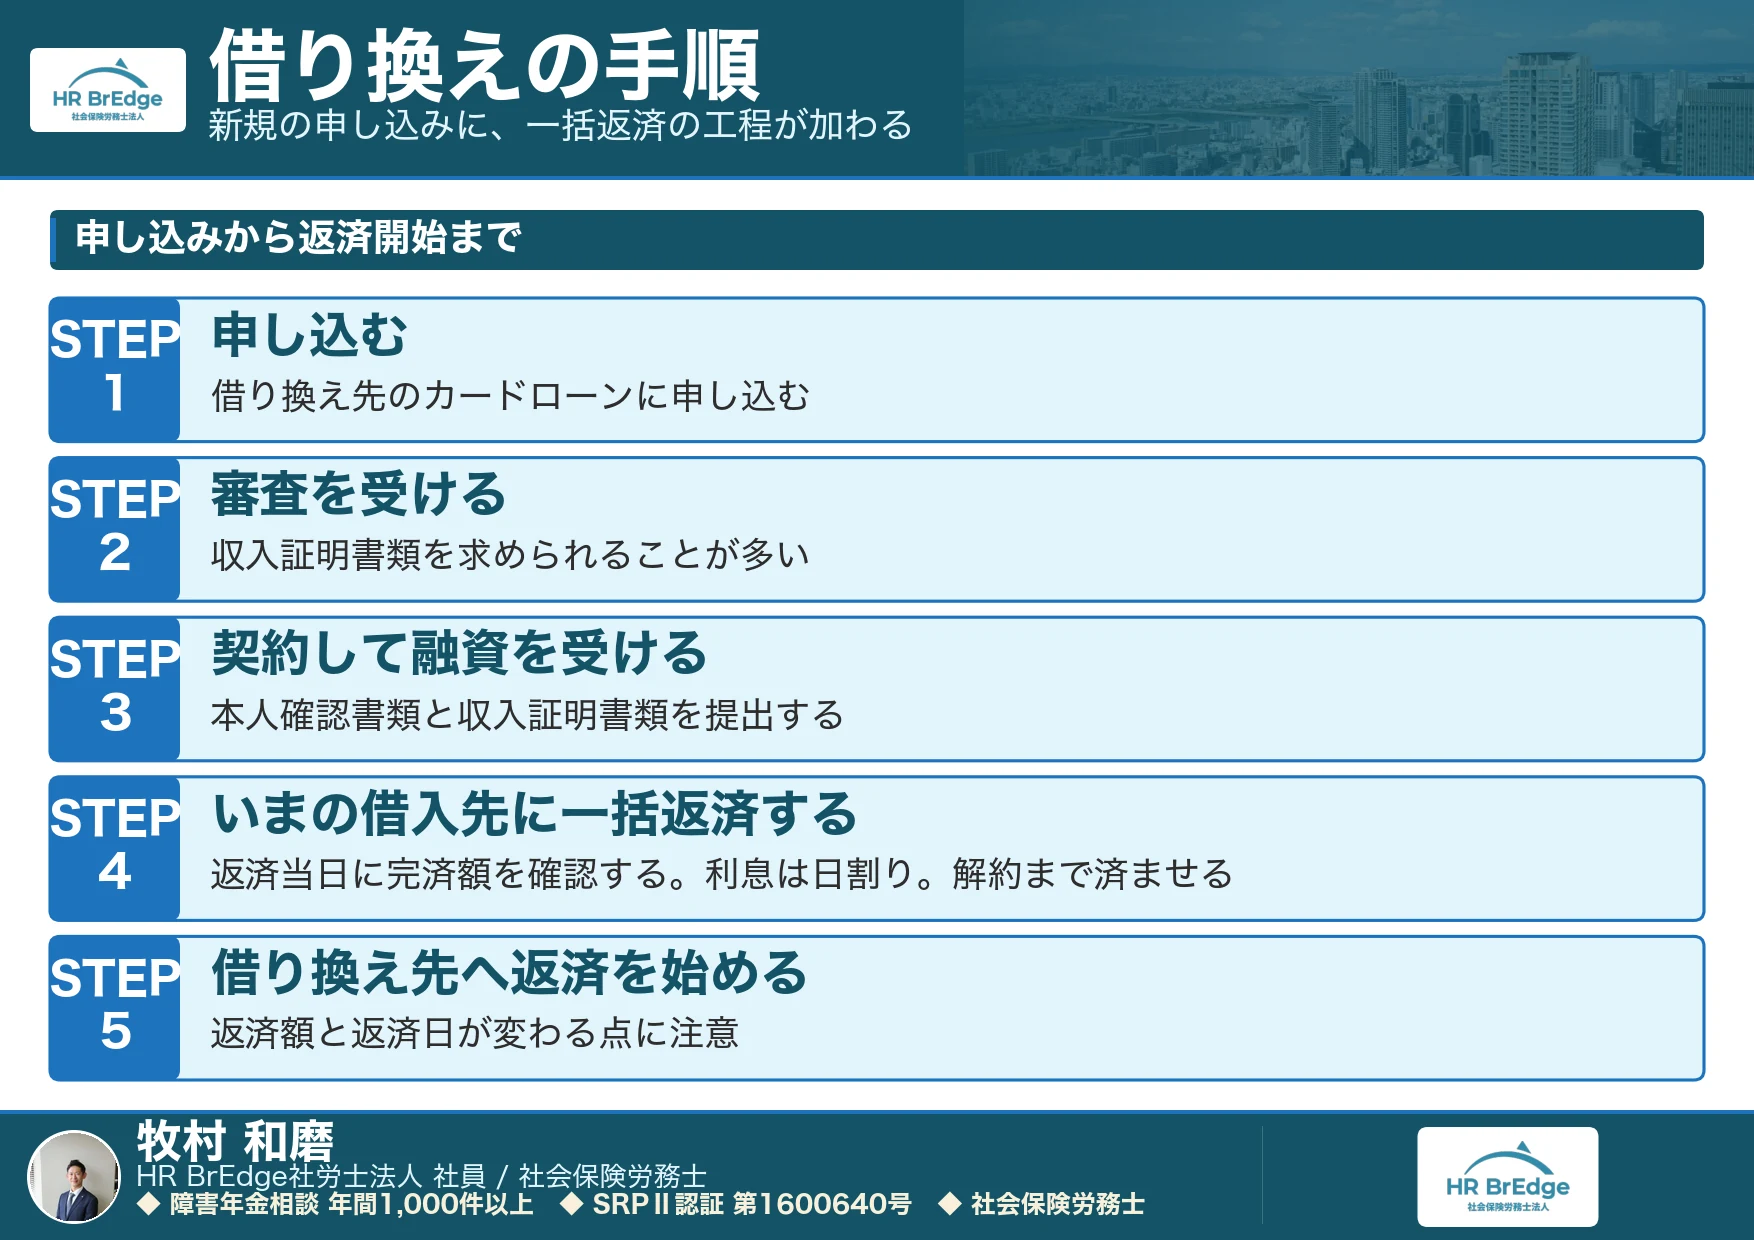
- STEP1 借り換え先のカードローンに申し込む
- STEP2 審査を受ける
- STEP3 必要書類を提出し、契約する
- STEP4 融資を受ける
- STEP5 いまの借入先に、残高を一括返済する
- STEP6 借り換え先への返済を始める
STEP5を忘れないでください。借り換え先から融資を受けただけでは、借入が2本になっただけです。元の契約は、一括返済したうえで解約まで済ませておくのが安全です。枠が残っていると、また借りてしまうことがあります。
一括返済の金額は日々変わるため、返済する当日に、元の借入先へ「完済に必要な金額」を確認してください。利息は日割りで計算されます。
必要書類
- 本人確認書類:運転免許証、マイナンバーカード、パスポート など
- 収入証明書類:源泉徴収票、給与明細、確定申告書 など
借り換えでは、収入証明書類を求められることが多くなります。借入希望額が50万円を超える場合、または他社を含めた借入総額が100万円を超える場合は、貸金業法により提出が必要とされているためです。まとまった残高を借り換えるなら、あらかじめ用意しておくと手続きが早く進みます。
借り換えに向いている人・必要ない人
| 向いている人 | 必要ない・慎重に考えたい人 |
| いまの金利が年18.0%前後で、より低い金利の見込みがある | 残高が少なく、数か月で完済できる見込みがある |
| 残高がまとまっていて、金利差の効果が大きい | いまの金利がすでに低い |
| 返済を続けられていて、延滞の記録がない | 毎月の返済そのものが難しくなっている |
残高が少なく、まもなく完済できる方は、借り換えの手間と、審査の記録が残ることに見合わないことがあります。繰り上げ返済で終わらせたほうが早い場合もあります。
借り換えても返せないときに確認したい制度
ここまで借り換えの話をしてきましたが、ひとつだけ、先にお伝えしておきたいことがあります。
借り換えで軽くなるのは利息であって、収入が途絶えている場合の助けにはなりません。借り換えは新しい借入なので、返済できるだけの収入があることが前提です。病気やケガで働けなくなって返済が滞っている場合、借り換えは審査の段階で通らないことがほとんどです。

実務でよく拝見するのが、返済のために新しい借入を重ねて、そのあいだ収入を支える制度を一度も確認していなかったというケースです。
会社を休んでいるなら、傷病手当金
会社員の方が病気やケガで働けず、給与の支払いがない場合、健康保険から傷病手当金を受け取れます。金額は1日あたり標準報酬日額のおおむね3分の2で、支給を開始した日から通算1年6か月です。
会社から案内があることが多いのですが、ご自身から申請しないと始まりません。休職に入ったら、まず勤務先か加入している健康保険組合に確認してください。
働けない状態が続いているなら、障害年金
傷病手当金は通算1年6か月で終わります。その先も働けない状態が続いている場合に検討したいのが、障害年金です。
障害年金は、病気やケガによって日常生活や仕事に制限がある状態になったときに受け取れる公的年金です。「障害」という言葉から身体障害者手帳をお持ちの方の制度だと思われがちですが、手帳とは別の制度で、手帳がなくても要件を満たせば受給できます。
- 初診日:その傷病ではじめて医師の診療を受けた日に、公的年金に加入していること
- 保険料納付:初診日の前日までに、一定期間の保険料を納めている(または免除を受けている)こと
- 障害の状態:障害認定日または請求日において、国が定める障害の状態にあること
対象になるのは精神の傷病だけではありません。脳血管疾患の後遺症、人工透析、人工関節、視力や聴力の障害、がんや糖尿病などの内部疾患も対象です。詳しくは日本年金機構のページでも確認できます。
返済そのものが難しいなら、債務整理という選択肢もある
収入が戻る見込みが立たず、借り換えても毎月の返済を続けられないという状況であれば、返済条件を見直す手続きを検討する段階です。任意整理・個人再生・自己破産といった方法があり、それぞれ影響も条件も異なります。
ここは弁護士・司法書士の領域です。当法人は社会保険労務士法人ですので、手続きそのものは扱っていません。ただ、その手前で使える公的制度を確認しないまま手続きに進んでしまう方を、多く拝見してきました。あわせて債務整理おすすめもご覧ください。
カードローンの借り換えに関するよくある質問
Q. 借り換えをすると、いまの借金は減りますか?
牧村 和磨
Q. 年収の3分の1まで借りています。それでも借り換えできますか?
牧村 和磨
Q. 借り換えの審査は、新規の申し込みより厳しいですか?
牧村 和磨
Q. 借り換えたあと、前のカードローンはどうすればいいですか?
牧村 和磨
Q. 病気で働けなくなり、返済が苦しいです。借り換えで解決しますか?
牧村 和磨
Q. 障害年金は、うつ病などの精神の病気だけの制度ですか?
牧村 和磨
カードローンの借り換えのまとめ
カードローンの借り換えは、いまの借入先より金利の低いところへ移すことで、これから払う利息を減らす方法です。元金そのものが減るわけではありません。
- 借り換えは1社→1社、おまとめローンは複数社→1社。目的が違う
- 返済期間が延びると、金利が下がっても支払総額が増えることがある
- 借り換えは総量規制の「例外貸付」。ただし「除外」ではないので、借りた分は残高に算入される
- あらためて審査がある。新規より慎重に見られることがある
- 前の契約は、一括返済したうえで解約まで済ませる
- 収入が途絶えている場合、借り換えは答えにならない。傷病手当金・障害年金を先に確認する
借り換えるかどうかを決める前に、いまの金利と、借り換え先で実際に適用される金利を並べて、支払総額を比べてください。数字が出れば、判断はつきます。
【社労士事例】働けなくなった方が障害年金を受給されたケース
当法人でお手伝いした、障害年金の受給事例をご紹介します。いずれも、働いていた方が病気で仕事を続けられなくなり、収入が途絶えたケースです。
| 相談者 | 男性30代/当該疾病により失職 |
| 傷病名 | 慢性腎不全・糖尿病性網膜症 |
| 結果 | 障害厚生年金2級/次回更新までの支給総額 約650万円 |
高校の教師をされていた方が、勤務中に倒れて救急搬送され、そのまま働けなくなったケースです。人工透析が始まり、視力も低下していきました。ご自身で申請を試みたものの、症状が進んで断念され、その後ご相談にお越しになりました。
| 相談者 | 男性40代/当該疾病により失職 |
| 傷病名 | 双極性感情障害 |
| 結果 | 障害厚生年金2級/次回更新までの支給総額 約559万円 |
物流会社を経営されていた方です。景気の影響で経営が傾き、体調を崩されていきました。ご本人は、その不調が制度の対象になるとは考えていらっしゃいませんでした。
どちらも、身体の傷病と精神の傷病という違いはありますが、共通しているのは「働けなくなって収入が途絶えた」という点です。返済が苦しくなった理由がここにある場合、借り換えより先に確認することがあります。
社会保険労務士・牧村からひとこと
牧村 和磨
この記事の執筆者
 牧村 和磨 (まきむら かずま) |
HR BrEdge社会保険労務士法人 社員 HR BrEdge社会保険労務士法人にて社会保険労務士として勤務。障害年金相談 年間1,000件以上の実績を持つ法人で、お金や生活に関するご相談に幅広く対応している。 「お金に困った方が、借金や債務整理を選ぶ前に、使える公的制度や正しい選択肢を知り、計画的にお金を管理できるよう導く」を信念に、社労士視点でカードローン・消費者金融・債務整理に関する記事を執筆。
【法人情報】HR BrEdge社会保険労務士法人(旧:渡辺事務所) |


