※このページは、HR BrEdge社会保険労務士法人(旧名:渡辺事務所)のWebサイトを、読者の皆さまにより有用にご利用いただくため、他社のPR活動にも協力する形で運営されています。
こんにちは。HR BrEdge社会保険労務士法人 社員の牧村和磨です。
「300万円も借りられるのだろうか」「どこに申し込めばいいのか分からない」。まとまった額が必要になったとき、そうお困りの方は多くいらっしゃいます。
じつは300万円という額は、借り先によって適用される法律上の上限金利が変わる境目にあります。ここを知らないまま選ぶと、返済総額で百万円単位の差がつくことがあります。
なぜこう申し上げるかというと、当法人では年間1,000件以上のご相談を通じて、お金に関するさまざまなお悩みに向き合ってきたからです。返済に行き詰まった方のお話をうかがうと、その背景に体調や就労の問題が隠れていることが少なくありません。
ここでは、300万円を借りる6つの方法の比較、必要な年収の考え方、毎月いくら返すことになるのかに加えて、返済の途中で働けなくなったときに使える制度までをお伝えします。読み終えていただければ、ご自身に合う借り方を選ぶか、別の道を考えるかを判断できるはずです。
300万円借りたいけどどうしたらいいの?
どうしたら借りられるのか知りたい
「まとまったお金が必要になったけど、300万円も借りられるのかな…」
300万円という金額は大きな金額であり、借入となると審査に不安になったり、借入方法に悩むのは当然です。
確かに300万円を借りるのは簡単ではありません。
しかし、用途に合わせて借入方法を選べば、300万円を借りることは決して不可能ではありません。
本記事では、300万円を借りたいと考えている方向けに、最適な借入方法を解説します。
金利や審査基準、返済計画など、借入前に知っておくべき重要事項についても詳しく解説するのでぜひご覧ください。
300万円借りるまえに知っておくべきこと
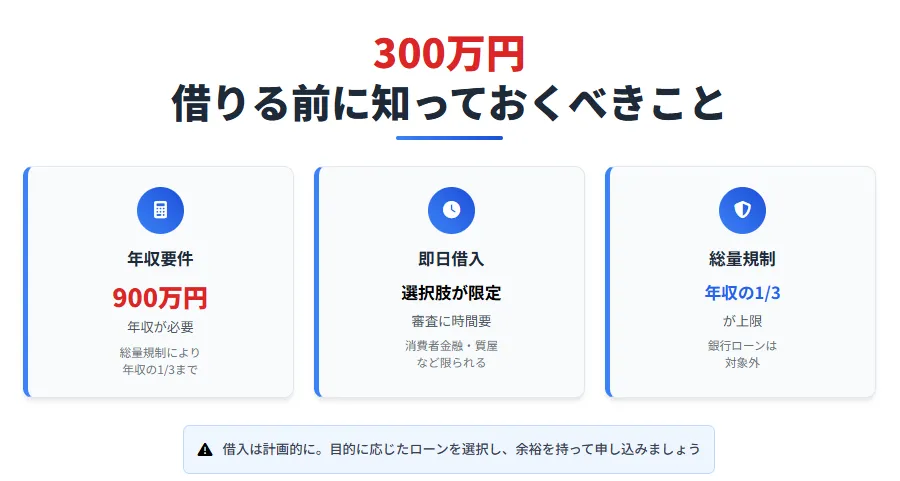
まず、300万円を借りるまえに事前に知っておきたいことをまとめました。
- 300万円を即日で借りられる方法は限られる
- 300万円借りるなら年収が900万円必要
300万円を即日で借りられる方法は限られる
300万円を即日で借りられる方法は、消費者金融カードローンや質屋の利用など、かなり選択肢が少ないです。
それは300万円が高額であるため、審査に時間がかかるからです。
また消費者金融カードローンでも、契約時から限度額を300万円まで引き上げてもらうことはなかなか難しく、300万円を融資してもらうにはコツコツと利用実績を積む必要があります。
300万円が必要な際は、目的に応じたローンを選ぶか、余裕をを持って申し込むようにしましょう。
いざという時のために、借入が必要でないタイミングでも消費者金融カードローンに申し込んでおくのもおすすめです。
300万円借りるなら年収900万円が必要
消費者金融など貸金業者からの借入には、「総量規制」というルールがあります。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。例えば、年収300万円の方が貸金業者から借入れできる合計額は、最大で100万円となります。
借入制限-日本貸金業協会
これは、貸金業者が個人の年収の3分の1を超える金額を貸し付けてはならないという法律です。
つまり300万円を借りたい場合は、年収が900万円以上必要ということになります。詳しい仕組みは貸金業法とはのページでも解説しています。
ただ、状況によっては総量規制の対象外となるケースもあります。
総量規制になじまない貸付け(総量規制の「除外貸付け」)や、顧客の利益の保護に支障を生ずることがない貸付け(総量規制の「例外貸付け」)については、たとえ、年収3分の1を超えても返済能力があると認められれば貸金業者から借入れすることができます。
目的によっては年収の1/3以上の借入もできるので、適した借入方法を選びましょう。
- 銀行カードローン(※)
- 住宅ローン
- マイカーローン
- 教育ローン
- 事業性資金ローン
※銀行カードローンは総量規制の対象外ですが、銀行独自の審査基準があり、年収や信用情報などを総合的に判断して融資の可否や限度額を決定します。
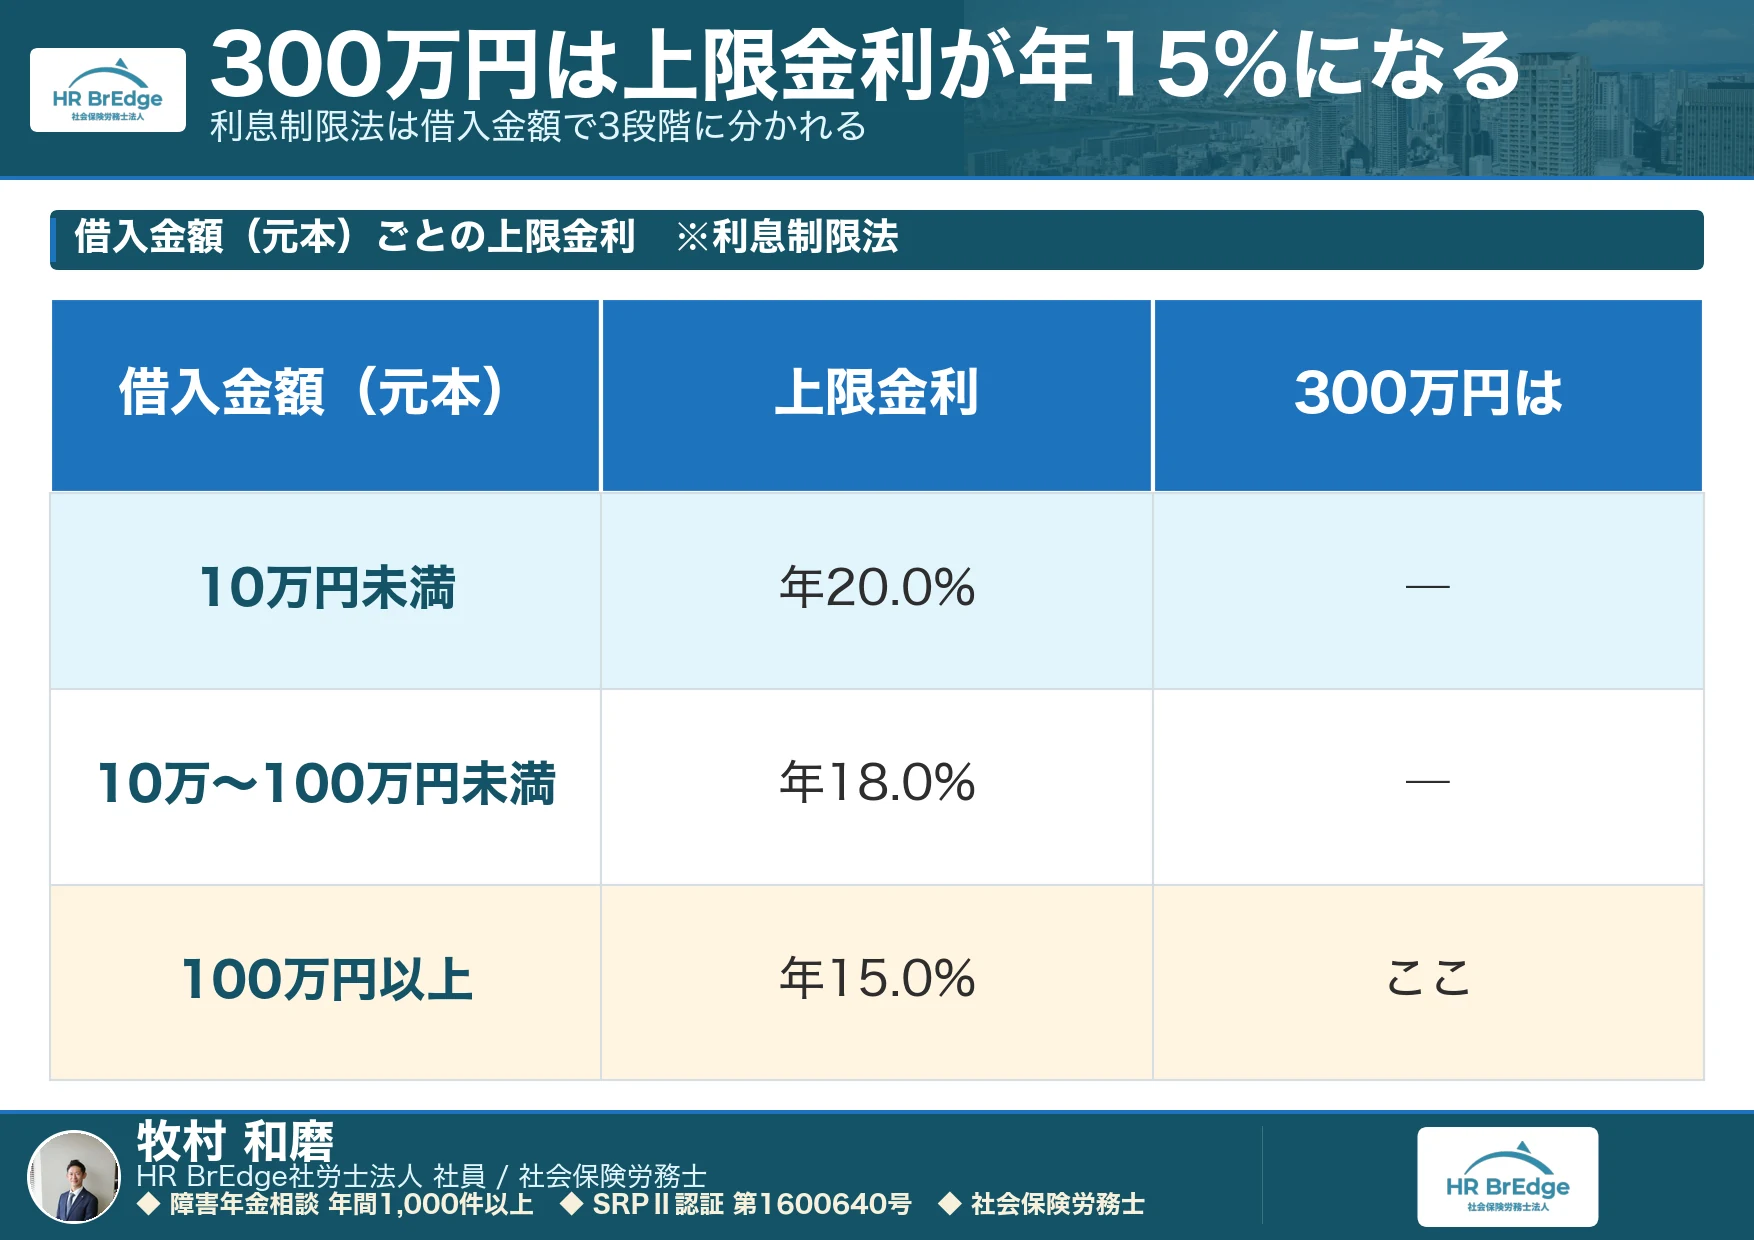
300万円は、法律上の上限金利が年15%になる
意外と知られていませんが、お金を借りるときの上限金利は、借りる金額によって法律で3段階に分かれています。利息制限法という法律で定められているものです。
| 借入金額(元本) | 利息制限法の上限 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
300万円は3段目にあたりますので、法律上の上限は年15.0%です。カードローンの広告でよく見る「年18.0%」は、10万円以上100万円未満の区分の数字であり、300万円の借入にそのまま当てはまるものではありません。
カードローンの金利は「年3.0%〜18.0%」のように幅で示されますが、この上限に近い金利が適用されるのは少額を借りたときです。限度額が大きくなるほど、適用される金利は下がっていきます。300万円という額は、その恩恵を受けられる側にあります。
詳しい仕組みは利息制限法とはのページでも解説しています。出典は日本貸金業協会「貸金業法における上限金利」です。
300万円を借りるための6つの方法
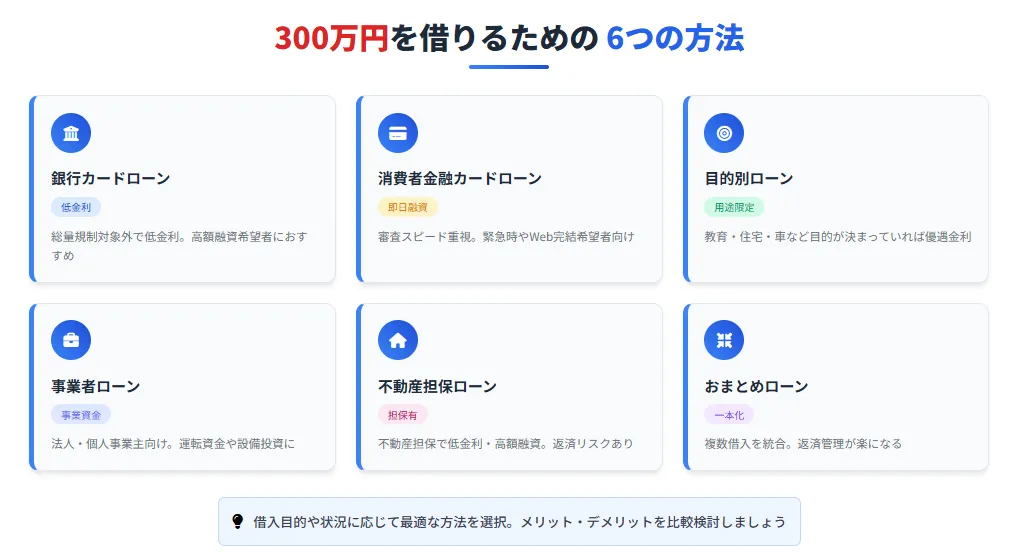
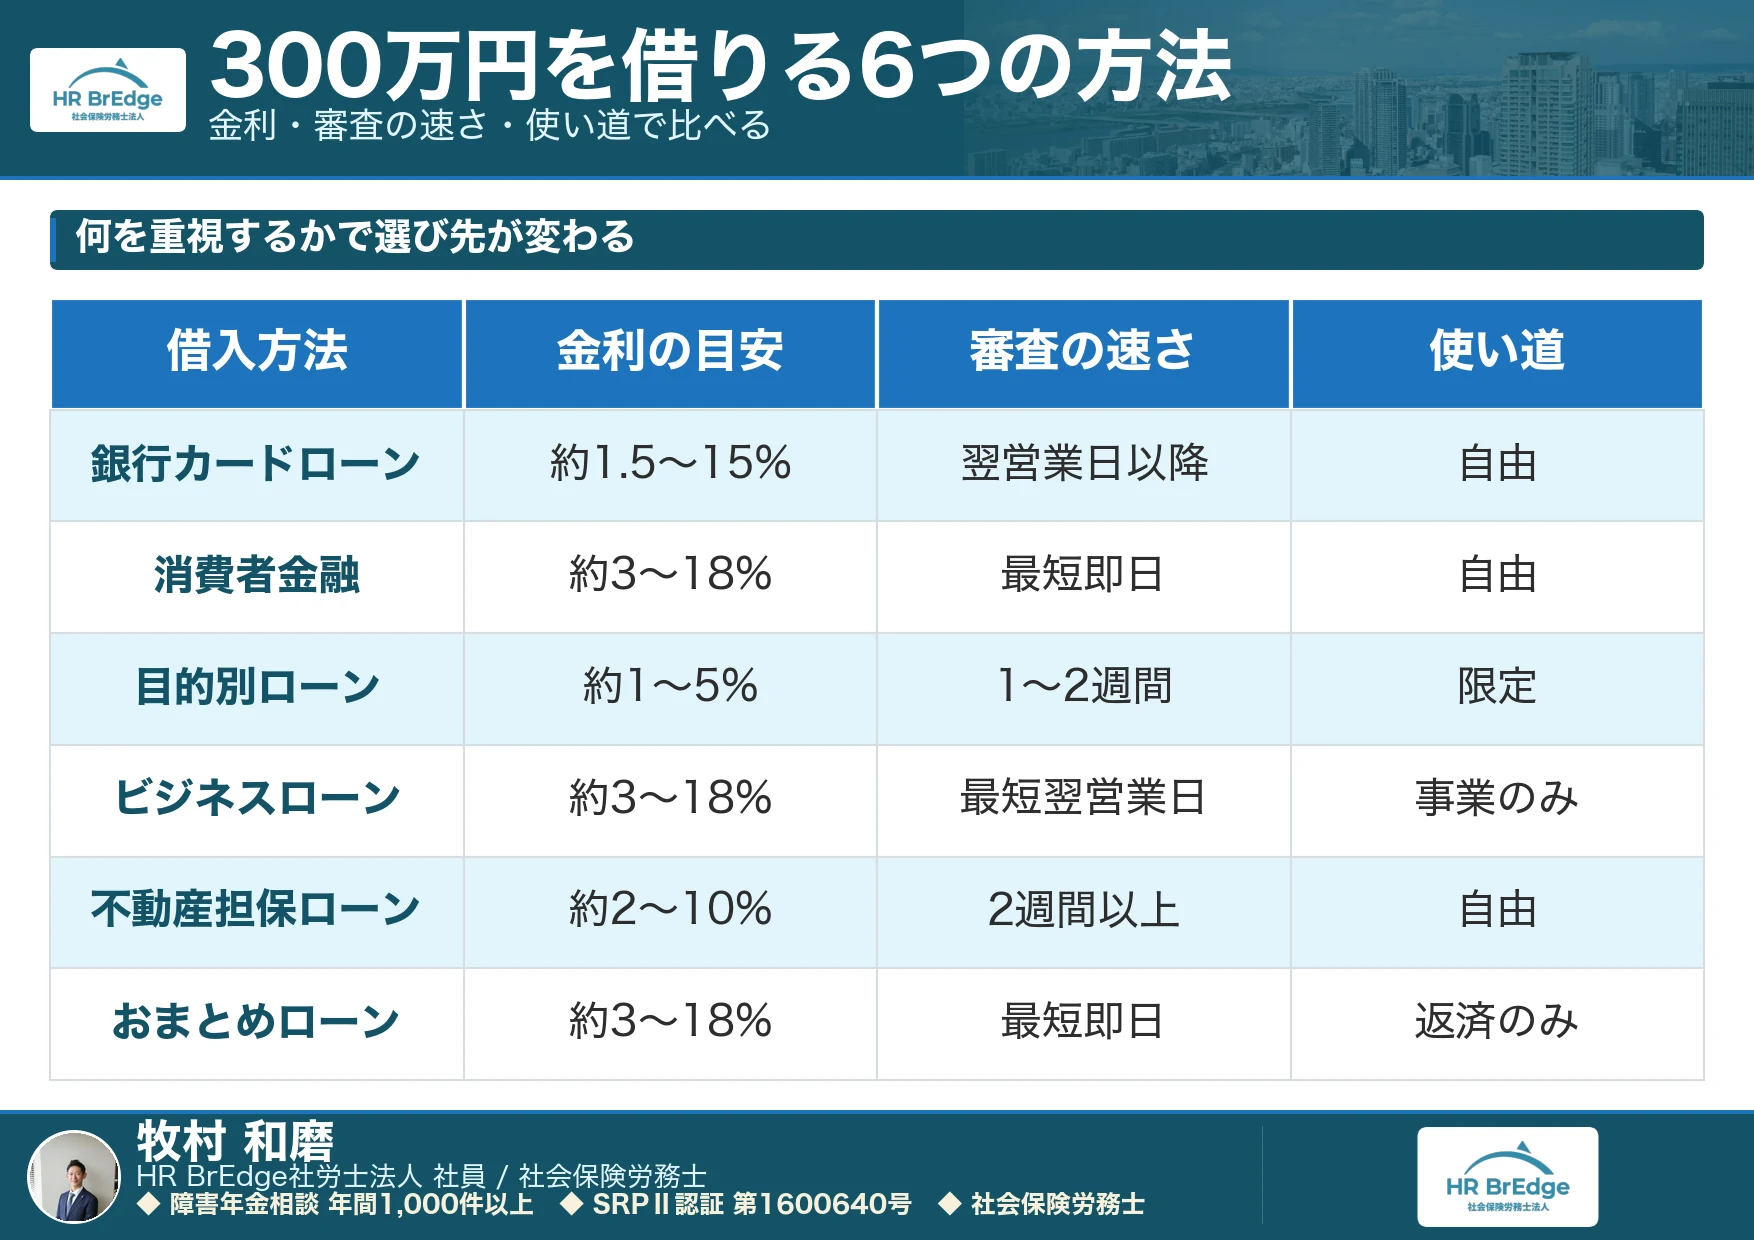
300万円を借りる方法は、大きく分けて以下の6種類があります。
- 銀行カードローン
- 消費者金融カードローン
- 目的別ローン (マイカーローン、教育ローン、住宅ローンなど)
- 事業者ローン (ビジネスローン)
- 不動産担保ローン
- おまとめローン
それぞれの方法にメリット・デメリットがあるため、自分の状況や借入目的に合った方法を選ぶことが重要です。
銀行カードローンは低金利で計画的な返済をしたい方へ
- 低金利で借りたい人
- 高額融資を希望する人
銀行カードローンは、消費者金融カードローンよりも金利が低く設定されているため、長期的な返済計画を立てたい方におすすめです。
※銀行カードローンは総量規制の対象外ですが、銀行独自の審査基準があり、年収や信用情報などを総合的に判断して融資の可否や限度額を決定します。
300万円を借りる場合でも、総量規制の対象外なので、年収の3分の1を超える借入も可能です。
ただし、審査が厳しく、融資までに時間がかかる場合があるので、急いでお金が必要な場合には向いていません。
| メリット | デメリット |
|---|---|
|
|
消費者金融カードローンはスピード重視!すぐに借りたい方へ
- 緊急でお金が必要な方
- 少ない金額を短期間で借りたい方
消費者金融カードローンは、審査スピードが速く、即日融資にも対応している点が大きな魅力です。
申込から借入までWebできる会社も多いので、忙しい方でも手軽に利用できます。
ただし、銀行カードローンよりも金利は高めなので、返済計画はしっかりと立てましょう。
| メリット | デメリット |
|---|---|
|
|
目的別ローンは使い道が決まっているならお得に借入できる
- 教育ローン
- 住宅ローン
- マイカーローン
- 医療ローン
- ブライダルローン
目的別ローンは、借入の目的が限定されたローンです。
目的が決まっている場合は、金利が低く設定されている場合があり、300万円をよりお得に借入できる可能性があります。
ただし、目的以外の用途には使えません。
| メリット | デメリット |
|---|---|
|
|
事業性資金ローンは事業資金の調達に
- 事業資金を借りたい方
- 事業拡大を検討している方
事業性ローンは、事業資金の調達を目的としたローンです。
銀行や信用金庫、政府系金融機関などが提供しており、300万円以上のまとまった資金を借りることも可能です。
ただし、事業計画書などの提出が必要で、審査も厳しいため、入念な準備が必要です。
法人・個人事業主が対象で、会社の運転資金や設備投資資金など、幅広い用途に利用できます。
| メリット | デメリット |
|---|---|
|
|
不動産担保ローンは所有不動産を担保に、低金利で借入できる
- 担保となる不動産を持っている方
- 低金利で高額な融資を希望する方
不動産担保ローンは、住宅や土地などの不動産を担保にお金を借りるローンです。
担保があるため金利が低く設定されている場合が多く、300万円を借りる場合でも、返済の負担を抑えられます。
ただし、返済が滞ると担保の不動産が処分されるリスクがあります。
| メリット | デメリット |
|---|---|
|
|
おまとめローンは複数の借金をまとめてスッキリ返済できる
- 複数の借入を抱えている方
- 返済を一本化して楽になりたい方
おまとめローンは、複数の借金を1つにまとめて、金利や返済額を一本化するローンです。
300万円の借入がある場合、おまとめローンを利用することで毎月の返済額を減らしたり、金利負担を軽減したりできる可能性があります。
ただし、審査に通らない場合や、必ずしも金利が低くなるわけではないので注意しましょう。
| メリット | デメリット |
|---|---|
|
|
300万円借りたい人におすすめの消費者金融カードローン
消費者金融カードローンは申込から借入までのスピードが早く、急いで300万円を借りたい時に役立ちます。
- アコム
- アイフル
- プロミス
※当サイト調べ
アコムは勤務先への在籍確認の電話100%無しで審査通過率も高い
| アコム | #無利息期間 30日 | #年利 2.4%~17.9% | #即日融資 | #最短20分※で入金 | #郵送物 原則なし | #原則、電話連絡なし |
※お申込み時間や審査によりご希望に添えない場合がございます。
*申し込み時間や審査状況によりご希望に添えない場合があります
| メリット | ・勤務先への在籍確認の電話100%無し/td> ・無利息期間30日のため、短期借入なら総合的に金利が安い ・審査通過率%で審査が不安でも使いやすい |
|---|---|
| デメリット | ・提携銀行が他社と比べ若干少なめ ・長期借入となると銀行系カードローンよりは金利が高い |
アコムは大手の消費者金融カードローンのひとつです。
事業歴も長く、知名度もあるため、借入の際には安心して利用ができます。
特にカードなしでアプリでお金を借りられたり、勤務先への在籍確認の電話100%無しなど、バレたくない・今すぐお金を借りたいという方にもおすすめのカードローンと言えます。
アイフルはアプリで借入管理がしやすく返済も簡単
| アイフル | #無利息期間 30日 | #年利3.0%~18.0% | #即日融資 | #最短9分※ | #郵送物 原則なし | #原則、電話連絡なし |
※お申込み時間や審査によりご希望に添えない場合がございます。
アイフルの審査時間について
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
*申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります
| メリット | ・ゆうちょ銀行なども提携ATMとして使いやすい ・借入通知がメールにも来るなど借入管理がしやすい ・完全カードレスで借入ができる |
|---|---|
| デメリット | ・長期借入となると銀行系カードローンよりは金利が高い |
アイフルは、アプリで借入から返済まで完結ができ、快適に利用ができる消費者金融です。
他社との違いは、借入通知がメールで来るため借入管理がしやすいよう配慮されている点です。
また、コンビニ提携ATMは他社と比べても種類が多く、借入・返済時の利用のしやすさも優れています。
さらに、借入通知がアプリに来ることが多い中、不意にバレる心配がない点も魅力といえるでしょう。
プロミスは提携銀行が多く借入・返済が簡単
| プロミス | #無利息期間 30日 | #年利2.5%~18.0% | #即日融資 | #最短3分※で入金* | #郵送物 原則なし | #原則、電話連絡なし |
※お申込み時間や審査によりご希望に添えない場合がございます。
*申し込み時間や審査状況によりご希望に添えない場合があります
| メリット | ・借入でVポイントがつく ・レディースキャッシングがある |
|---|
プロミスは提携のATMが多く使いやすいカードローンです。
消費者金融系カードローンでは数少ない『ポイントがたまる点』が特徴で、お得に利用したい方におすすめです。
たまるポイントはVポイントで、店頭やアプリでの買い物、三井住友銀行の手数料等に利用ができます。
他にも、女性専用の窓口、レディースキャッシングが用意されていたりと、オペレーターのサポートを重要視したい方にもおすすめといえるでしょう。
300万円借りたい人におすすめの銀行カードローン
300万円というまとまったお金を借りたいけど、なるべく利息は抑えたい…
そんな方には、低金利で信頼性の高い銀行カードローンがおすすめです。
ここでは、300万円の借入におすすめの銀行カードローンを4社紹介します。
- 三井住友銀行カードローン
- みずほ銀行カードローン
- 三菱UFJ銀行カードローン
- 楽天銀行スーパーローン
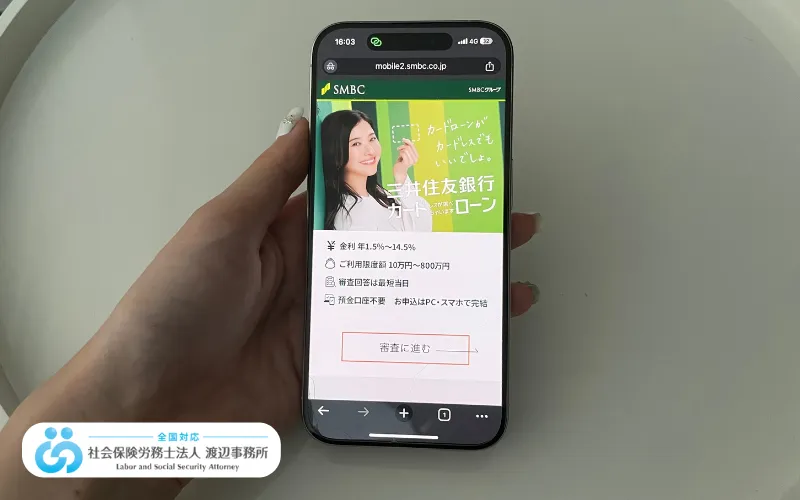
三井住友銀行カードローンはメガバンクならではの安心感と低金利が魅力
- 低金利で借入したい方
- 300万円以上の借入を検討している方
- メガバンクの安心感を重視する方
三井住友銀行カードローンは最大年金利が14.5%と、銀行カードローンの中でもトップクラスの低金利を実現。
300万円を借入する際も、利息負担を抑えられます。
また、最大限度額が800万円と高額で、 300万円の借り入れはもちろん、それ以上の借入ニーズにも対応可能です。
三井住友銀行グループという安心感のもと、安心して利用できます。
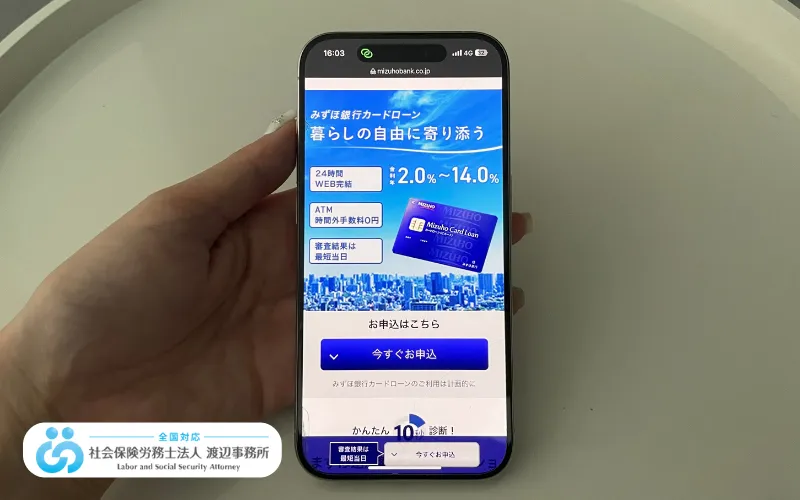
みずほ銀行カードローンは幅広い借入ニーズに対応!使い勝手の良さも魅力
- スムーズな手続きで借入したい方
- 300万円以上の借入を検討している方
- みずほ銀行の口座を持っている方
みずほ銀行カードローンは最高800万円までと、300万円以上の借入も可能で、幅広い資金ニーズに対応できます。
インターネットで手続きが完結するので、 来店不要でいつでもどこでも手続きが可能です。
全国にあるみずほ銀行ATMで、手数料無料で借入・返済ができます。
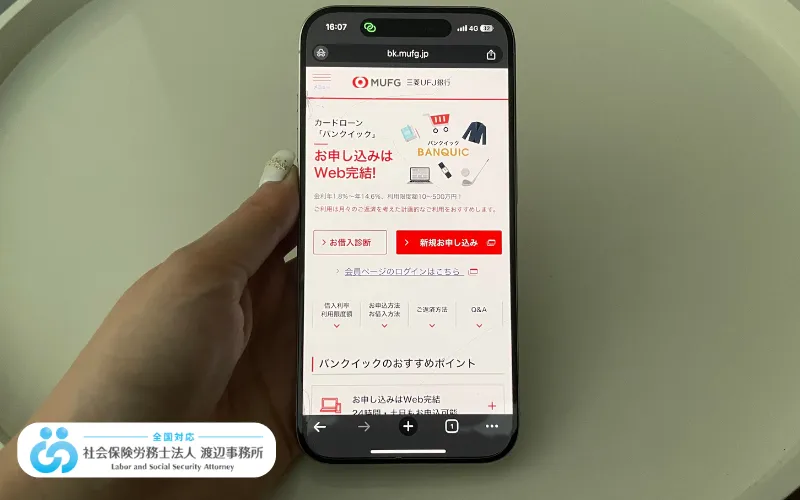
三菱UFJ銀行カードローン「バンクイック」は利用限度額に応じて金利が下がる
- 金利を少しでも抑えたい方
- 300万円を計画的に返済していきたい方
- 三菱UFJ銀行の口座を持っている方
三菱UFJ銀行カードローンは利用限度額が高いほど、金利が低くなるシステムを採用。
300万円を借入する場合、低い金利が適用される可能性があります。
三菱UFJ銀行ATMやコンビニATMで借入・返済の手数料が無料なので、気軽に利用できます。
メガバンクグループとしての信頼感も大きな魅力です。
楽天銀行スーパーローンは楽天経済圏ユーザーならさらにお得
- 楽天ポイントを貯めたい方
- 楽天経済圏をよく利用する方
- スムーズな手続きで借入したい方
楽天銀行スーパーローンは借入・返済で楽天ポイントが貯まるので、楽天ポイントを貯めている方、楽天経済圏をよく利用する方におすすめです。
最高800万円まで借入可能となっており、300万円はもちろん、それ以上の借入にも対応できます。
ネット銀行ならではの使いやすさが魅力です。
300万円借りたい人におすすめのビジネスローン
事業を成長させたい!そんな時に頼りになるのがビジネスローンです。
300万円の資金調達を検討している事業主の方へ、おすすめのビジネスローン会社を2社ご紹介します。
- アイフルAGビジネスサポート
- 日本政策金融公庫
アイフルAGビジネスサポートはスピード審査&来店不要でスムーズな資金調達
- 迅速な資金調達を希望する方
- 来店の手間を省きたい方
- 比較的少額から借入したい方
「今すぐ資金が必要!」そんなスピーディーな対応を求める事業主におすすめなのが、アイフルビジネスファイナンスです。
最短60分※で審査回答、来店不要でWeb完結申込が可能なので、迅速かつ効率的に資金調達を実現できます。
- 最短60分※審査回答: 迅速な審査で、急な資金ニーズにも対応
- Web完結申込: 来店不要で、オンラインで手続きが完結するため、時間と手間の節約に
- 最大5,000万円まで融資可能: 300万円はもちろん、事業規模拡大にも対応できる幅広い融資枠
※お申込み時間や審査によりご希望に添えない場合がございます。
日本政策金融公庫は低金利で長期返済!政府系金融機関の安心感
- なるべく低金利で借入したい方
- 長期的な返済計画を立てたい方
- 創業や事業拡大に関する相談もしたい方
日本政策金融公庫は、政府系金融機関として、中小企業や個人事業主を支援する様々な融資制度を提供しています。
低金利で長期返済が可能なので、返済負担を抑えたい事業主におすすめです。
- 低金利: 民間金融機関よりも低金利で、資金調達コストを抑えられる
- 長期返済: 最長20年まで返済期間を設定できるので、無理なく返済計画を立てられる
- 充実したサポート体制: 創業支援や経営改善など、様々な相談窓口があり、事業を総合的にサポート
300万円借りたい人におすすめの目的別ローン
マイカー、教育、住宅。
人生における大きな出費ですが、頭金だけでも300万円のローンを検討する方もいるでしょう。
ここでは、それぞれの夢を叶えるためにおすすめのローン会社をご紹介します。
おすすめマイカーローン:ドコモSMTBネット銀行の自動車ローン
- 金利を少しでも抑えたい方
- 頭金があまり用意できない方
- 手続きをスムーズに進めたい方
ドコモSMTB銀行の自動車ローンは、ネット銀行ならではの低金利と、10万円から借入できる手軽さが魅力です。
変動金利年1.875%(2024年6月時点)という低金利を実現。
借入金額10万円~1,000万円と300万円はもちろん、少額から高額まで幅広い借入ニーズに対応しています。
オンラインで申し込みから契約まで完結できるので、忙しい方でも手軽に利用できます。
おすすめの教育ローン:日本政策金融公庫の教育一般貸付
- 低金利で教育資金を借りたい方
- 長期的な返済計画を立てたい方
- 幅広い教育関連費用に利用したい方
日本政策金融公庫の教育一般貸付は、国が運営する教育ローンなので、低金利で長期返済が可能。
入学金、授業料だけでなく、塾や予備校の費用、留学費用など、様々な教育関連費用に利用できます。
固定金利2.40%(2024年6月時点)と、非常に低金利なのも魅力です。
最長18年の長期返済が設けてあり、余裕を持った返済計画を立てられます。
おすすめ住宅ローン:ARUHI(アルヒ)
- 自分に合った住宅ローンを見つけたい方
- 低金利で借入したい方
- 手厚いサポートを受けたい方
「マイホーム購入は人生最大の買い物!信頼できるパートナーを選びたい」
そんな方におすすめなのが、ARUHI(アルヒ)の住宅ローンです。
フラット35、変動金利型、固定金利型など豊富な商品ラインナップと充実したサポート体制で、一人ひとりのニーズに合わせた最適な住宅ローン選びをサポートしてくれます。
業界屈指の低金利を実現しており、300万円の借入でも、返済負担を抑えられます。
経験豊富な専門スタッフが、住宅ローン選びから返済まで、丁寧にサポートしてくれます。
300万円の借り入れを一本化できるおまとめローン
複数の借入をまとめる方法は、おまとめローンのおすすめでも詳しく解説しています。
- アイフル おまとめMAX
- プロミスのおまとめローン
- SMBCモビットのおまとめローン
アイフル おまとめMAX
- 限度額が800万円と高額
- 最短即日融資
- 原則電話での在籍確認がない
- webで申し込みが完結する
アイフル おまとめMAXは、限度額が800万円と消費者金融の中では高額を借りられるおまとめローンとなっています。
他社との違いは、アイフルのおまとめローンは銀行カードローンも借換対象であることです。
返済期間や金利は他の消費者金融と大差ないため、銀行カードローンの借入も一本化したい方はアイフルで問題ないでしょう。
| 金利 | 3.0%~17.5% |
|---|---|
| 審査スピード※ | 最短20分 |
| 融資スピード※ | 最短即日 |
※お申込み時間や審査によりご希望に添えない場合がございます。
アイフルのおまとめローンは、web申し込みでカードと郵送物をなしにできるのも魅力です。
また、アイフルは独自審査をおこなっているので、審査に不安がある方でも、融資を受けられる可能性あります。
| メリット | デメリット |
|---|---|
|
|
\誰にもいられずWEB完結!郵便物一切なし!/
24時間365日即時振込!▼
プロミスのおまとめローン
- 最短3分※で審査完了
- 30日間の無利息期間がある
- 上限金利(年17.8%)が他の消費者金融よりも低め
- 他社解約の必要なし
- すでにプロミスの借入があっても申し込める
プロミスのおまとめローンも魅力的な商品で、一般的には必要な他社解約が必要ありません。
そのためおまとめローンの利用中でも既存ローンが利用できます。
また、上限金利が年17.8%と他社よりも低い点も魅力です。
ただし、他の消費者金融と比べると上限金額が300万円と少額なのと、銀行カードローンはおまとめ対象外となっています。
銀行カードローンからの借入がある方や、まとめたい債務が合計300万円以上となる場合は、アイフルに申し込むのが良いでしょう。
一方、銀行カードローンの借り入れが無く、借入額が300万円以内であれば、プロミスがおすすめです。
| 金利 | 6.3%~17.8% |
|---|---|
| 審査スピード※ | 最短3分 |
| 融資スピード※ | 最短3分 |
※お申込み時間や審査によりご希望に添えない場合がございます。
審査に通過してしまえば、24時間365日振り込みに対応してもらえる、スピード感もおすすめのポイントです。
無利息期間も契約日から30日間ではなく、借入日から30日間となっており、全体的にとても親切なおまとめローンです。
| メリット | デメリット |
|---|---|
|
|
SMBCモビットのおまとめローン
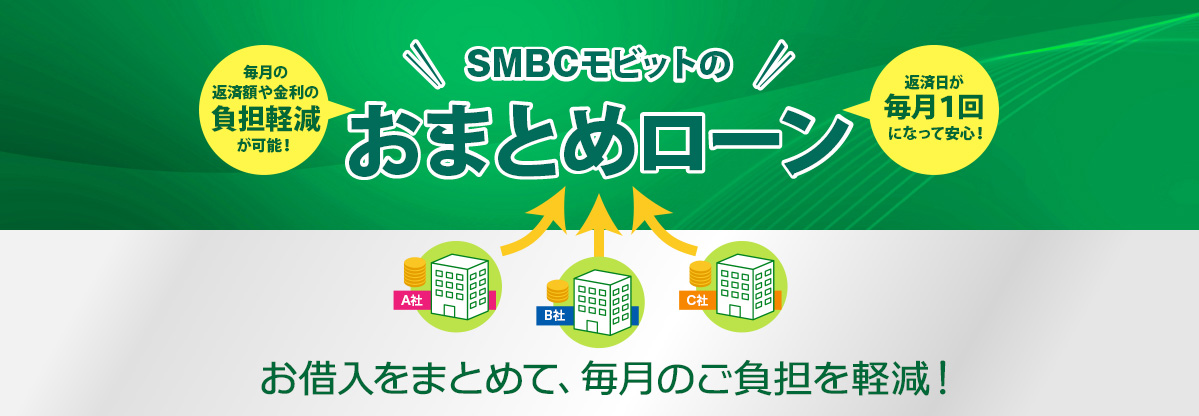
- 限度額が800万円と高額
- 最短即日融資
- 返済でVポイントが貯まる
- webで申し込みが完結する
- 返済期間が長い
SMBCモビットは、限度額が800万円と消費者金融の中では高額を借りられるおまとめローンです。
現在の借入額が500万円を超える方であれば選択肢に入ってくるでしょう。
ただし銀行カードローンとクレジットカードのショッピング利用は、おまとめローンの対象ではありません。
銀行カードローンの借入がなく、プロミスでは金額がはみ出てしまう(=300万円以上を一本化したい)方は、モビットの利用がおすすめです。
また、SMBCモビットの特徴は、返済期間が最長160ヶ月(13年4ヶ月)と長い点です。
一般的には120回(10年)程度なので、3年以上も余裕を持って返済することができます。
| 金利 | 3.0%~18.0% |
|---|---|
| 審査スピード※ | 10秒簡易審査 |
| 融資スピード※ | 最短即日 |
※お申込み時間や審査によりご希望に添えない場合がございます。
貸付方法は、モビットが既存の借入先に直接振り込む形式なので、返済漏れがなく、返済の手間も省けます。
利息額200円ごとにVポイントが1ポイント付き、返済に充てることができます。
| メリット | デメリット |
|---|---|
|
|
300万円借りた場合の返済シミュレーション
300万円を借りる際、返済計画をしっかり立てることがとても重要です。
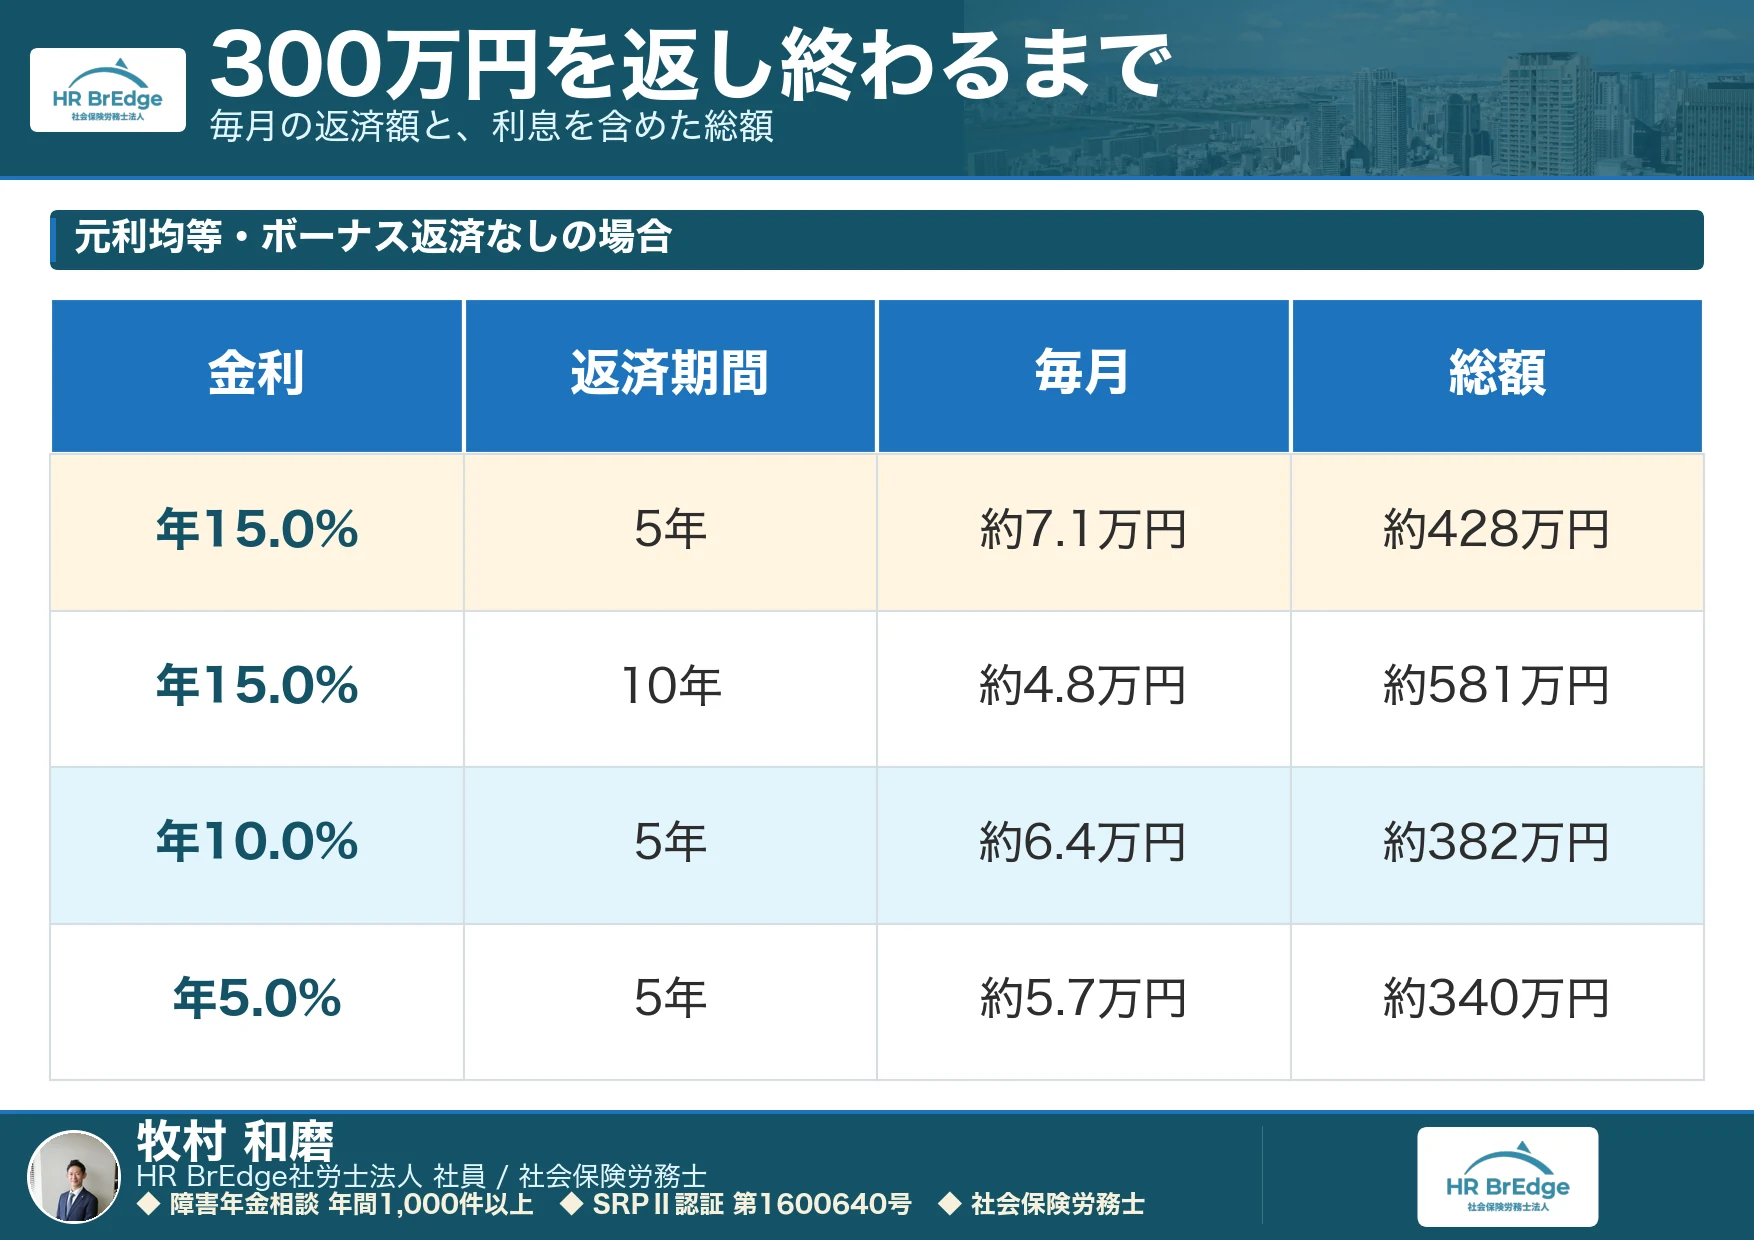
消費者金融は金利が高くなりがちですし、低金利で借りられたとしても返済期間によって返済総額は大きく変わります。
ここでは、代表的な金利である年利5.0%、10.0%、15.0%で、300万円を借りた場合の返済額をシミュレーションしてみましょう。
300万円を年利15.0%で借りた場合
消費者金融で300万円借りた場合を想定して、年金利15%の返済シミュレーションを見てみましょう。
| 返済期間 | 毎月の返済額 | 支払総額 | 利息総額 | 1年 | 約27万円 | 約325万円 | 約24万9,000円 | 3年 | 約10万4,000円 | 約374万円 | 約74万3,000円 | 5年 | 約7万1,000円 | 約428万円 | 約128万2,000円 | 8年 | 約5万3,000円 | 約516万円 | 約216万8,000円 |
|---|
300万円を年利10.0%で借りた場合
次に銀行カードローンで借りた場合を想定して、年金利10%の返済シミュレーションです。
| 返済期間 | 毎月の返済額 | 支払総額 | 利息総額 | 1年 | 約26万3,000円 | 約316万円 | 約16万5,000円 | 3年 | 約9万6,000円 | 約348万円 | 約48万5,000円 | 5年 | 約6万3,000円 | 約382万円 | 約82万4,000円 | 8年 | 約4万5,000円 | 約437万円 | 約137万円 |
|---|
300万円を年利5.0%で借りた場合
最後に年金利5.0%の低金利で借りられた場合の返済シミュレーションです。
| 返済期間 | 毎月の返済額 | 支払総額 | 利息総額 | 1年 | 約25万6,000円 | 約308万円 | 約8万6,000円 | 3年 | 約9万円 | 約323万円 | 約23万円 | 5年 | 約5万6,000円 | 約340万円 | 約40万円 | 8年 | 約3万8,000円 | 約364万円 | 約64万円 |
|---|
それぞれの金利の返済シミュレーションを見てみると、返済期間が長くなるほど返済総額に大きく差が出てきます。
利息負担を減らすためにも、できるだけ短い期間で完済できるように返済計画をしっかり立てましょう。
300万円をお得に借りるには繰上げ返済も効果的
あらかじめ決めた返済計画に沿って返済を続けることはとても重要ですが、
資金に余裕があるときは、積極的に繰り上げ返済を行なっていきましょう。
返済期間が短くなり、利息総額を減らすことができます。
300万円を賢く借りるための手順
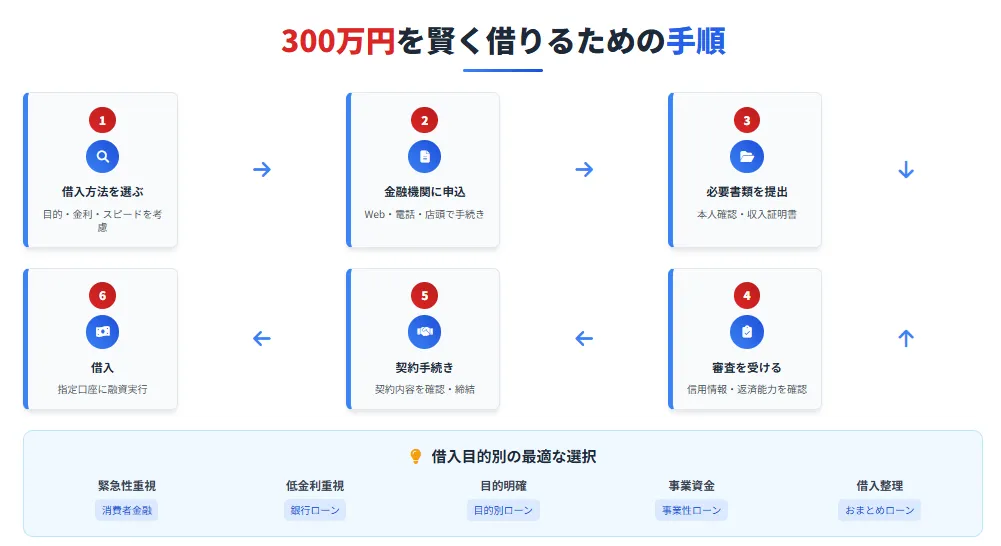
返済シミュレーションで見た通り、300万円の借り入れは返済期間が長くなるほど利息がかなり大きくなってきます。
300万円を借りる際には、慎重に検討し、計画的に進めることが重要です。
以下の手順を参考に、賢く借入を進めましょう。
- 借入方法を選ぶ
- 金融機関に申込
- 必要書類を提出
- 審査を受ける
- 契約手続き
- 借入
借入方法を選ぶ
借入目的、金利、融資スピード、審査基準などを考慮し、自分に最適な借入方法を選びましょう。
- 緊急性が高い場合: 消費者金融カードローン
- 低金利を重視する場合: 銀行カードローン、不動産担保ローン
- 借入の目的が決まってる:目的別ローン
- 事業資金が必要な場合: 事業性資金ローン
- 複数の借入をまとめたい場合: おまとめローン
金融機関に申込
選んだ金融機関に申込手続きを行いましょう。
インターネット、電話、店頭窓口など、様々な方法があります。
近年はオンラインで完結できる手続きが増えており、利便性が高まっています。
必要書類を提出
本人確認書類、収入証明書など、金融機関が求める書類を提出しましょう。
必要書類は金融機関によって異なるため、事前に確認しておきましょう。
書類の準備が遅れると、審査や融資に時間がかかる場合があるため、注意が必要です。
審査を受ける
金融機関は、提出された書類や信用情報に基づいて審査を行い、融資の可否や限度額を決定します。
審査の結果は、電話やメールで連絡が来る場合が多いです。
審査に通るためには、安定した収入と良好な信用情報が重要となります。
契約手続き
審査に通過したら、金融機関と契約手続きを行いましょう。
契約内容をよく確認し、不明点があれば質問しましょう。
契約書類には、借入金額、金利、返済期間、返済方法などが記載されています。
借入
契約手続きが完了すると、指定の口座に融資が実行されます。
融資実行までの期間は、金融機関や借入方法によって異なります。
急ぎで資金が必要な場合は、事前に確認しておきましょう。
300万円を借りる際の注意点
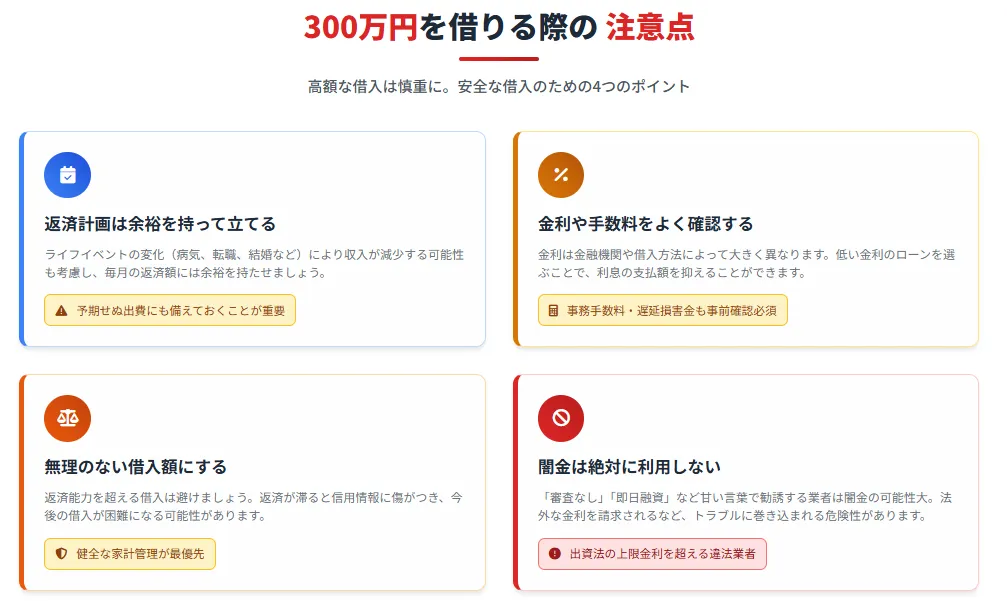
300万円という高額な借入は、慎重に進める必要があります。以下の注意点を守り、安全な借入を行いましょう。
- 返済計画は余裕を持って立てる
- 金利や手数料をよく確認する
- 無理のない借入額にする
- 闇金は絶対に利用しない
返済計画は余裕を持って立てる
ライフイベントの変化 (病気、転職、結婚など) により、収入が減少する可能性も考慮し、毎月の返済額には余裕を持たせましょう。
予期せぬ出費に備えておくことも大切です。
金利や手数料をよく確認する
金利は金融機関や借入方法によって大きく異なるため、よく比較検討しましょう。
低い金利のローンを選ぶことで、利息の支払額を抑えることができます。
また、手数料 (事務手数料、遅延損害金など) についても事前に確認しておきましょう。
無理のない借入額にする
返済能力を超える借入は避けましょう。
返済が滞ってしまうと、信用情報に傷がつき、今後の借入が困難になる可能性があります。
無理のない借入額を設定することが、健全な家計管理につながります。
闇金は絶対に利用しない
審査なしで融資を行うなど、甘い言葉で勧誘する業者は闇金の可能性が高いです。
法外な金利を請求されるなど、トラブルに巻き込まれる危険性があります。
貸金業の登録の有無にかかわらず、刑罰が課される出資法の上限金利を超える金利で金銭貸付を行う違法な金融業者。
引用:ヤミ金とは|知るぽると
返済の途中で働けなくなったら、300万円はどうなるか
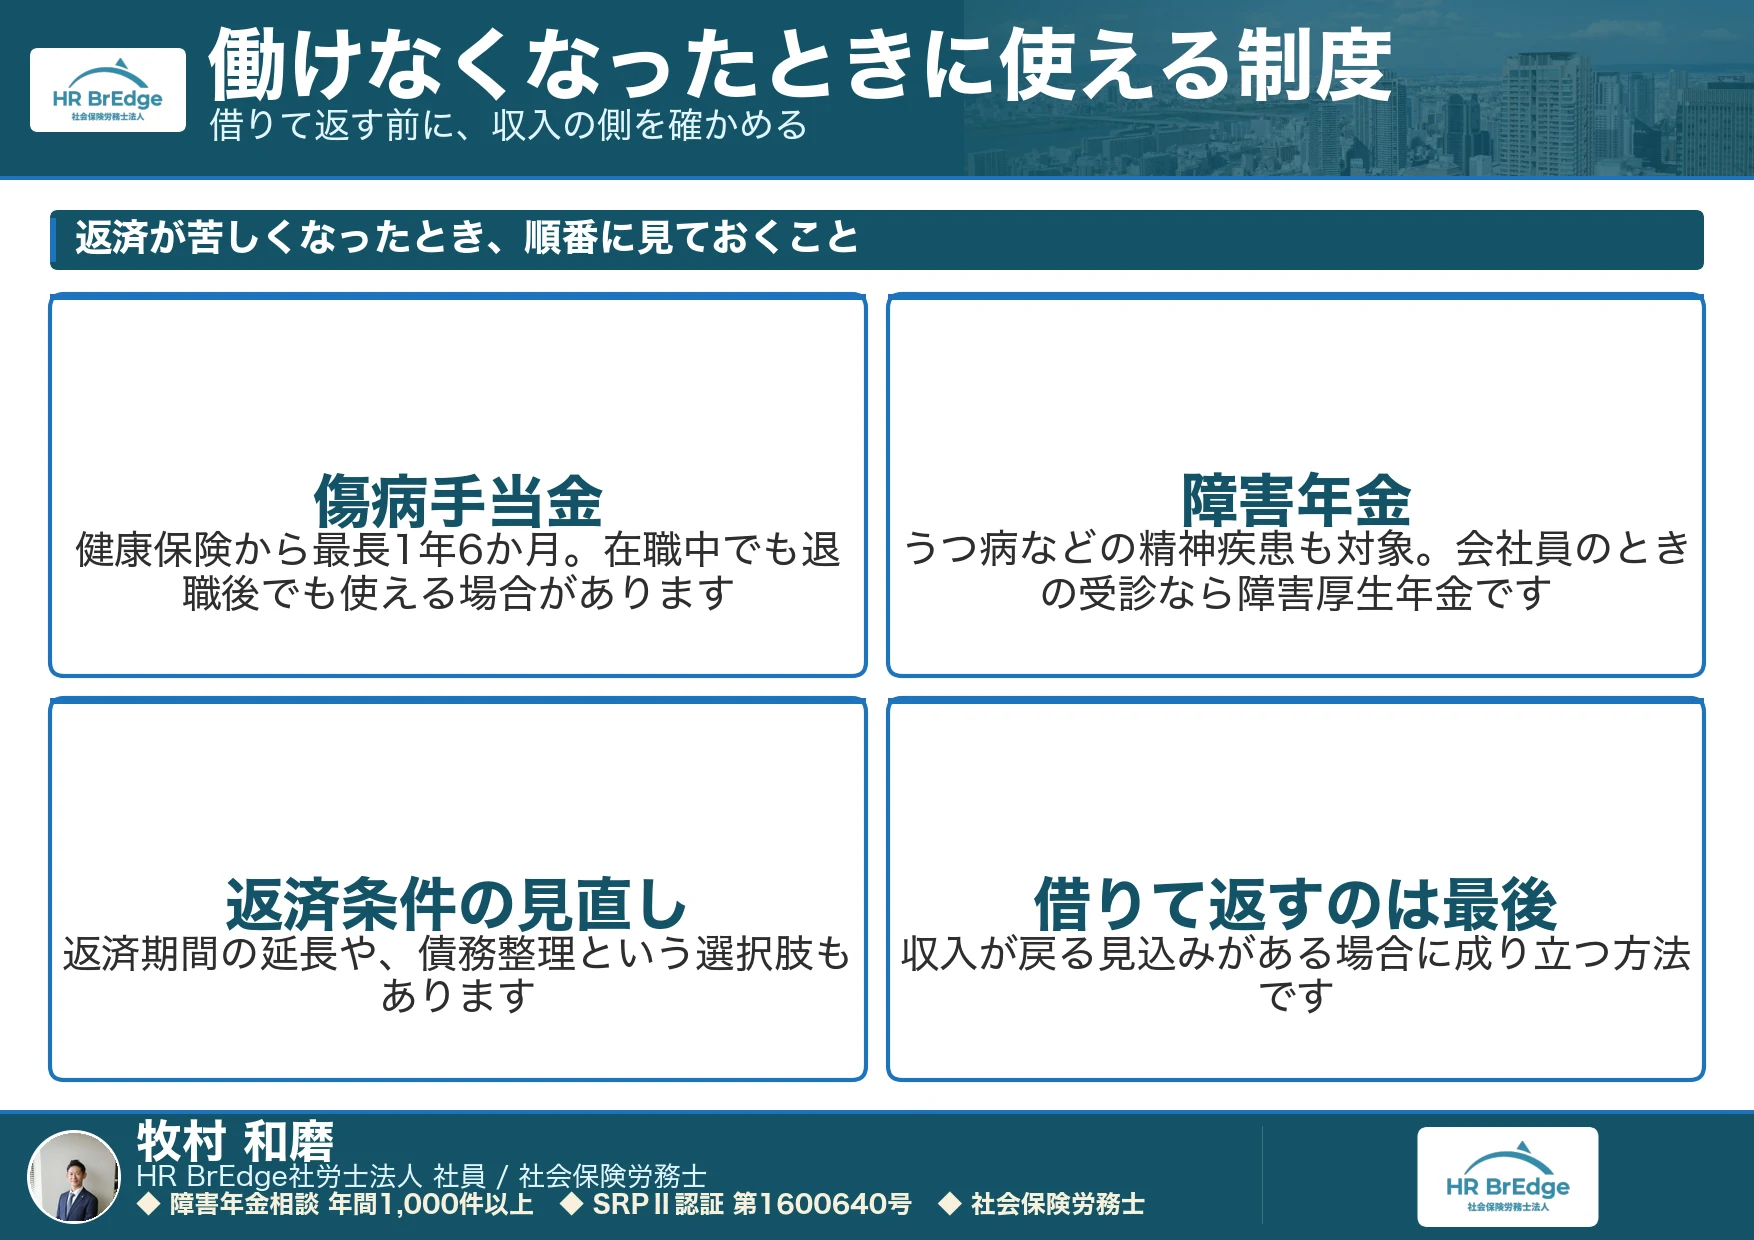
ここまで、300万円をどこで借りるかを見てきました。最後にもう一つだけ、借り先を決める前に頭の隅に置いておくと役に立つ話をします。返済が終わるまでの時間の長さについてです。
300万円の返済は、5年から10年続く
返済シミュレーションの章で見たとおり、300万円を年利15.0%で借りて5年で返す場合、毎月の返済額は約71,000円、返済総額は約428万円になります。
このうち利息だけで約128万円です。元本の3分の1を超える額を、利息として払うことになります。5年を10年に延ばせば毎月の負担は軽くなりますが、そのぶん利息は増えます。
ここでお伝えしたいのは金額の大きさではなく、期間の長さのほうです。5年後、10年後の自分の状況を、いま正確に見通せる人はいません。
途中で収入が変わることは、誰にでも起こりうる
私の実務では、返済が苦しくなった方のお話をうかがう機会が多くあります。その背景をたどると、借りすぎたことよりも、借りたあとに収入が減ったことが起点になっているケースが目立ちます。
病気やけがで働けなくなる。休職と復職を繰り返すうちに、以前と同じようには働けなくなる。事故のあとに職場へ戻ったものの、前と同じ成果が出せなくなる。いずれも、本人の落ち度ではありません。
借入額が大きいほど、この影響も大きくなります。毎月7万円の返済は、収入があるうちは払えます。収入が半分になったときに、同じ7万円が払えるかどうかは別の話です。
牧村 和磨
体調で働けなくなったときに、収入を補う制度がある
体調を崩して働けなくなった場合、収入がまったく途絶えるとは限りません。使える制度が2段階であります。
| 制度 | いつ使えるか | おおよその内容 |
|---|---|---|
| 傷病手当金 | 病気やけがで働けない期間 | 健康保険から、最長1年6か月にわたって支給されます |
| 障害年金 | 一定の状態が続く場合 | 年金制度から支給されます。うつ病などの精神疾患も対象です |
障害年金は、身体の障害だけのものではありません。うつ病、双極性障害、統合失調症といった精神疾患も対象になります。当法人にご相談いただく方の多くが、この点をご存じないまま何年か過ごされています。
会社員として働いていた期間に初めて受診していれば、障害厚生年金の対象になります。それまで問題なく働いていた方が、途中で働けなくなった場合が、まさにこれにあたります。
借入を増やして返済に充てる前に、確認できること
返済が苦しくなったとき、新しく借りて返済に充てるという手があります。ただしこの方法は、収入が戻る見込みがある場合に成り立つものです。
収入が減った理由が体調にある場合は、少し順番が変わります。借入先を探す前に確認できることが3つあります。
- 会社の健康保険で傷病手当金が使えるか(在職中・退職後の継続給付も含みます)
- 障害年金の対象になる状態かどうか(初めて受診した日がいつかで、受けられる年金の種類が変わります)
- いまの返済条件を見直せるか(返済期間の延長や、債務整理という選択肢もあります)
1と2は、借金を減らす制度ではありません。収入の側を補う制度です。返済の話とは別の窓口になりますので、借入先に相談しても案内されないことがほとんどです。
ご自身が対象になるかどうかは、初めて受診した日や加入していた年金制度によって変わります。判断が難しい場合は、当法人や最寄りの社会保険労務士へご相談ください。
300万円の借入に関するよくある質問
- 300万円を借りるには年収はいくら必要ですか?
- 300万円を借りた場合、毎月の返済額はいくらになりますか?
- 300万円をできるだけ早く借りたい場合はどうすれば良いですか?
- ブラックリストに載っていても300万円を借りられますか?
- 300万円を借りる際に必要な書類は何ですか?
- 300万円を借りたあとに、病気で働けなくなったらどうすればいいですか?
300万円を借りるには年収はいくら必要ですか?
消費者金融カードローンを利用する場合は、総量規制により年収900万円以上が必要です。
銀行カードローンは総量規制の対象外ですが、銀行独自の審査基準があり、年収900万円以下でも借入できる可能性はあります。
300万円を借りた場合、毎月の返済額はいくらになりますか?
金利や返済期間によって異なります。
例えば、年利5.0%で5年間かけて返済する場合、毎月の返済額は約5万6,000円です。
返済シミュレーションを利用して、事前に返済額を把握しておきましょう。
300万円をできるだけ早く借りたい場合はどうすれば良いですか?
消費者金融カードローンは、審査スピードが速く、最短即日で融資を受けられる場合があります。
Web完結で申込から借入までできる手軽さも魅力です。
ブラックリストに載っていても300万円を借りられますか?
ブラックリストに載っている場合、300万円の借入は非常に困難です。
信用情報に傷があると、審査に通る可能性は低くなります。
ただし、ブラックリストに載っていても借り入れできる可能性のあるローンも存在しますので、諦めずに相談してみるのも良いでしょう。
例えば、中小規模の消費者金融や、担保を提供できるローンなどが考えられます。
300万円を借りる際に必要な書類は何ですか?
一般的に、本人確認書類 (運転免許証、パスポートなど) と収入証明書 (源泉徴収票、給与明細書など) が必要です。
借入方法や金融機関によって、その他の書類が必要となる場合もあります。
例えば、目的別ローンの場合は、資金の使途を証明する書類 (見積書、請求書など) が必要となるケースがあります。
また、事業性資金ローンの場合は、事業計画書や決算書などの提出が求められることがあります。
300万円を借りたあとに、病気で働けなくなったらどうすればいいですか?
借入を増やして返済に充てるのは、収入が戻る見込みがある場合に成り立つ方法です。体調が理由で収入が減っている場合は、健康保険の傷病手当金や障害年金という選択肢があります。障害年金はうつ病などの精神疾患も対象です。どちらも借金を減らす制度ではなく、収入の側を補う制度になります。対象になるか判断が難しい場合は、当法人や最寄りの社会保険労務士へご相談ください。
【社労士事例】働けていた方が、途中で働けなくなった例
当法人では、障害年金のご相談を年間1,000件以上お受けしています。ここでは、それまで問題なく働いていた方が、途中で働き続けられなくなった例を2つご紹介します。いずれも当法人のブログで詳しく取り上げているものです。
事例①:休職と復職を繰り返し、退職に至った40代男性
職場環境になじめず、休職と復職を何度も繰り返しておられました。ご本人としては働き続けようとされていたわけですが、主治医から「障害年金の申請をしてみては」と提案され、当法人にお問い合わせいただきました。面談の時点では、すでに退職されていました。
この方の場合、診察のたびにご自宅で起きた出来事や体調をメモにして主治医へ渡しておられました。その積み重ねが、日常生活での支障を主治医が判断する材料になりました。
結果として、うつ病で障害厚生年金2級を受給されています。次回更新までの支給総額は約270万円です。
詳細は当法人ブログの「うつ病で障害厚生年金2級を取得し、次回更新まで約270万円を受給されたケース」もご覧ください。
事例②:交通事故のあと、以前と同じように働けなくなった50代男性
交通事故のあとに職場復帰されましたが、後遺症の影響で事故前と同じ成果が出せなくなりました。まもなく部署異動となり、新しい部署では人間関係を築けないまま、孤独感を抱えて過ごされていました。
「もしかして、誰からも必要とされていないんじゃないか」と考えるようになり、精神科を受診してうつ病と診断されます。通院を続けても改善せず、休職と復職を繰り返した末に退職されました。
この方の起点は、交通事故です。ご本人の落ち度ではありませんし、事前に避けられるものでもありませんでした。それでも、収入は途絶えました。
うつ病で障害厚生年金2級を受給され、次回更新までの支給総額は約878万円です。
詳細は当法人ブログの「うつ病で障害厚生年金2級を取得し、次回更新まで約878万円を受給されたケース」もご覧ください。
お二人とも、初めて受診した時点では会社員として働いておられました。そのため障害厚生年金の対象になっています。300万円の返済が5年、10年と続くあいだに、同じことが起こらないとは言い切れません。
社会保険労務士・牧村からひとこと
牧村 和磨
300万円借りたい!まとめ
300万円の借入は、決して簡単なことではありません。
しかし、適切な知識と準備があれば、希望する金額を借り入れできる可能性は十分にあります。
本記事で紹介した借入方法や注意点などを参考に、自分に合った方法を選び、無理のない返済計画を立てて、300万円の借入を実現させましょう。
重要なのは、焦らず慎重に検討することです。
複数の金融機関の情報を比較し、疑問点があれば専門家に相談するなどして、納得のいく借入を行いましょう。
当記事管理者・著者情報 HR BrEdge社会保険労務士法人(旧称:社会保険社労士法人渡辺事務所) 社員 牧村和磨
|
新ロゴ
旧ロゴ
HR BrEdge社会保険労務士法人(旧称:社会保険社労士法人渡辺事務所) 社員 牧村和磨 ・保有資格 |