こんにちは。HR BrEdge社会保険労務士法人代表、特定社会保険労務士の渡辺俊一(わたなべとしかず)です。
「退職月の給料が思ったより少ない…」「3月末で退職したけど、4月の給料明細を見て驚いた」「人事担当として初めて退職者対応するけど、社会保険料はどうなる?」——退職月の給料は、退職者本人にとっても人事担当者にとっても、不安と疑問が一気に押し寄せるテーマです。
大阪・東京・福岡・名古屋を中心にHR BrEdgeの顧問先500社の人事担当者から、年間100件以上ご相談いただくのが「退職月の給与計算」です。計算方法を誤ると元社員からの請求トラブル、最悪は労働基準監督署への申告に発展しかねません。一方、退職者の方も「自分の給料計算は正しいか?」と不安を抱えています。
こんなお悩みをお持ちではないですか?
- 「退職月の給料が少なすぎる、計算は合ってる?」(退職者)
- 「人事担当だが、退職月の社会保険料の扱いに自信がない」(総務人事)
- 「3月末退職の社員の4月給料、住民税はどう処理する?」(人事)
- 「就業規則に日割り計算方法を書いていない」(経営者)
- 「給料が振り込まれない、どうすれば?」(退職者)
この記事では、退職月の給料計算3方式の比較+月末/月途中の社会保険料+住民税の特別徴収+3月退職の落とし穴+人事担当者の実務チェックリストまで、退職者本人と人事担当者の双方が一気通貫で理解できる形で解説します。
退職月の給料が「少ない」と感じる5つの理由
まず最初に、退職月の手取りが想定より少なくなる典型的な理由を5つ整理します。これを知っていれば、明細を見て驚くことはありません。
理由①:日割り計算で基本給が減る
月の途中で退職する場合、基本給は在籍日数や出勤日数に応じて日割り計算されます。例えば基本給30万円で15日に退職すると、おおむね半額の15万円前後になります。
理由②:社会保険料が2か月分まとめて控除されることがある
社会保険料は「翌月控除」が原則のため、月末退職の場合は前月分+当月分の2か月分がまとめて引かれるケースがあります。手取りが大幅に減る最大要因です。
理由③:住民税が一括徴収される(1〜5月退職)
1〜5月に退職すると、その年度の残り住民税が最終給与から一括徴収されます。10万円単位で引かれることもあるため、3月退職者は特に注意が必要です。
理由④:前払い済みの通勤手当が返金扱い
通勤手当が前払い(6か月定期代の前払い等)の場合、未使用分が返金として給与から控除されます。
理由⑤:賞与・各種手当の支給対象外
退職月が賞与支給月の場合、規程により支給対象外(在籍要件)になることがあります。役職手当・住宅手当も日割りか不支給かは就業規則次第です。
これら5つが重なると、想定の手取りより数万〜十数万円少なくなる、ということが現実に起こります。次章以降で、それぞれの仕組みと正しい計算方法を見ていきましょう。
退職月の給料はいつ・いくらもらえる?支払日と労基法の7日ルール
支払日は「通常の給与支払日」が原則
退職月の給料は、特に申し出がなければ通常の給与支払日に支払われます。月末締め・翌月25日払いの会社なら、6月退職でも7月25日支払いです。
労働基準法第23条|退職者が請求すれば「7日以内」
労働基準法第23条では、労働者の死亡又は退職の場合、本人または権利者からの請求があった日から7日以内に賃金を支払わなければならないと定められています。
つまり、退職者が「すぐ払ってほしい」と請求した場合、会社は通常の給与日を待たず7日以内に支払う必要があります。退職金は別ルールですが、未払い賃金・残業代・有給買取は対象です。
給料が振り込まれない場合の対処フロー
- 会社の経理・人事に確認(口座変更・締日認識違いの可能性)
- 書面で請求(内容証明郵便が望ましい)
- 所轄の労働基準監督署に申告(労基法第23条違反は刑事罰の対象)
- 少額訴訟・労働審判(60万円以下なら少額訴訟が簡便)
大阪のITベンチャーの元社員からは「退職後3週間経っても振り込まれず、書面請求してようやく支払われた」という事例が顧問先の社労士相談ルートで報告されています。多くは事務処理遅延ですが、悪質ケースもあるため、毅然と請求しましょう。
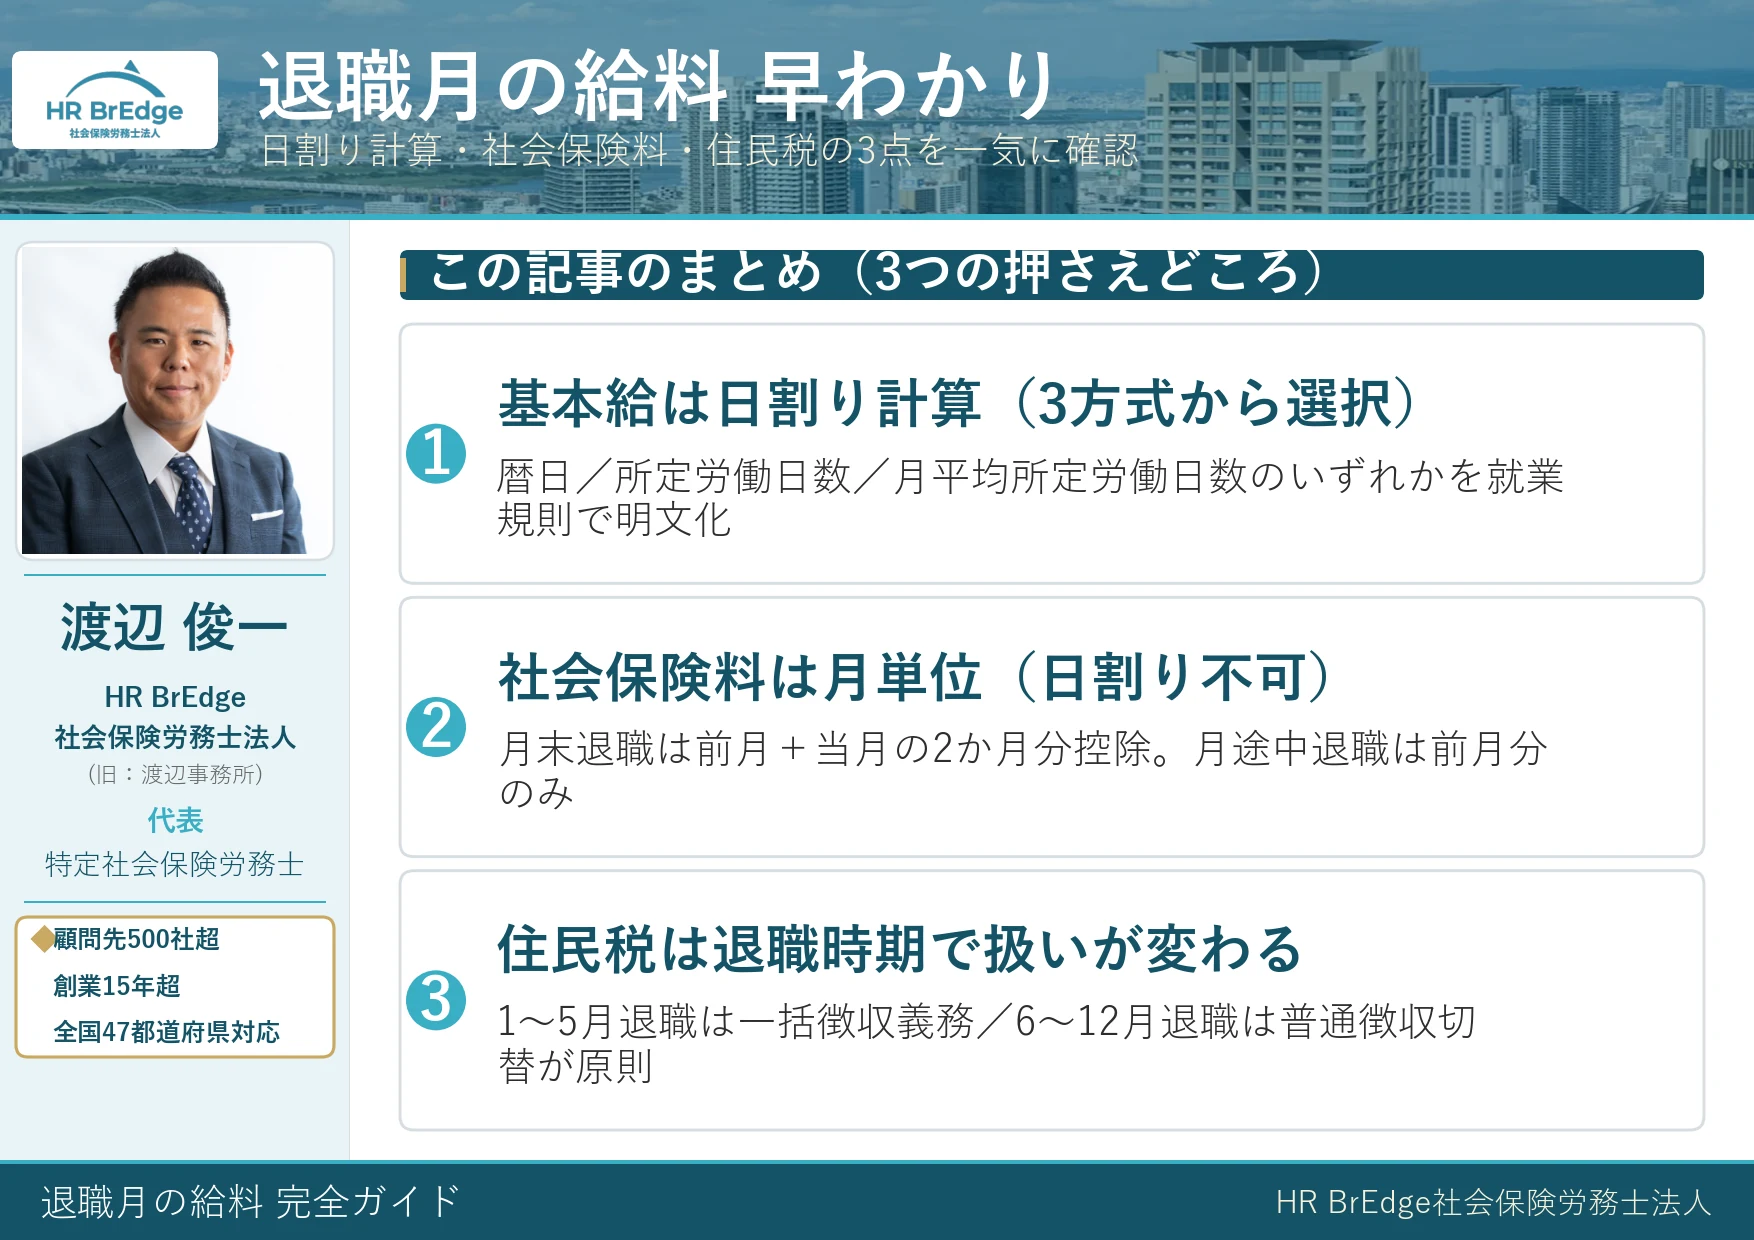
日割り計算3方式の比較|暦日・所定労働日数・月平均所定労働日数
退職月の基本給は、就業規則で定めた方式により日割り計算されます。主に3方式あり、それぞれ計算結果が変わります。
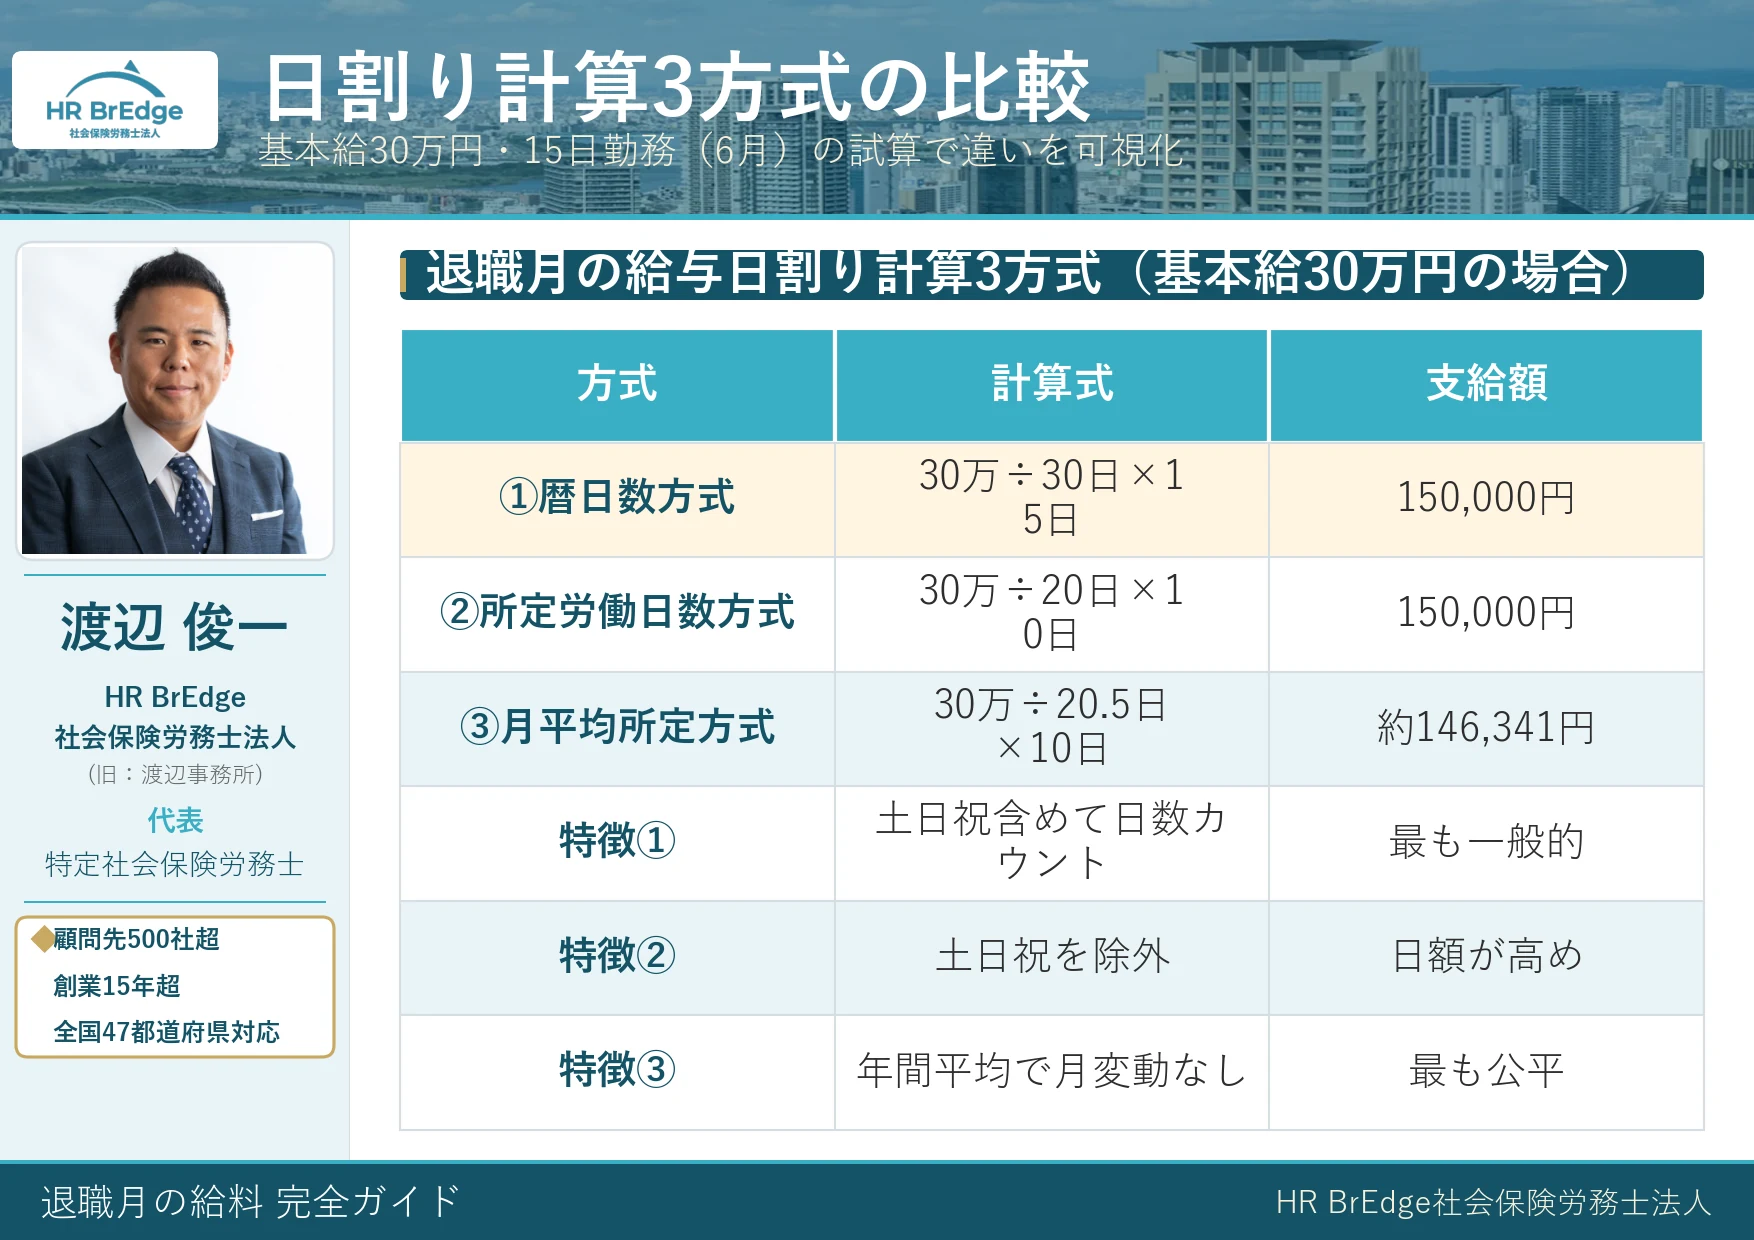
方式①:暦日数方式(最も一般的)
「月給 ÷ その月の暦日数 × 在籍した暦日数」で計算します。土日祝も含めて日数カウントするのが特徴。
例:基本給30万円・6月(30日)の15日まで在籍 → 30万円 ÷ 30日 × 15日 = 150,000円
方式②:所定労働日数方式
「月給 ÷ その月の所定労働日数 × 出勤日数」で計算。土日祝を除外するため、暦日方式より1日単価が高くなります。
例:基本給30万円・6月の所定労働日数20日・10日出勤 → 30万円 ÷ 20日 × 10日 = 150,000円
※同条件でも月によって所定労働日数が異なるため、支給額が月により変動します。
方式③:月平均所定労働日数方式(最も公平)
「月給 ÷ 年間月平均所定労働日数 × 出勤日数」で計算。年間トータルから月平均を出すため、月ごとの変動がなく公平とされます。
例:基本給30万円・年間平均月20.5日・10日出勤 → 30万円 ÷ 20.5日 × 10日 = 約146,341円
3方式どれを選ぶべきか
就業規則で明文化しておくのが大前提です。HR BrEdgeのおすすめは以下の通り。
- シンプル運用なら:暦日方式(残業代計算と整合性が取りやすい)
- 従業員に有利な印象なら:所定労働日数方式(土日休みを除外するので額が増える)
- 厳密な公平性なら:月平均所定労働日数方式(残業時間の1時間単価計算と同じ考え方)
渡辺 俊一
月末退職と月途中退職で社会保険料が変わるしくみ
退職月の手取りに最も影響するのが社会保険料(健康保険・厚生年金)の扱いです。月末退職か月途中退職かで、最終給与から控除される社会保険料が1か月分も変わります。
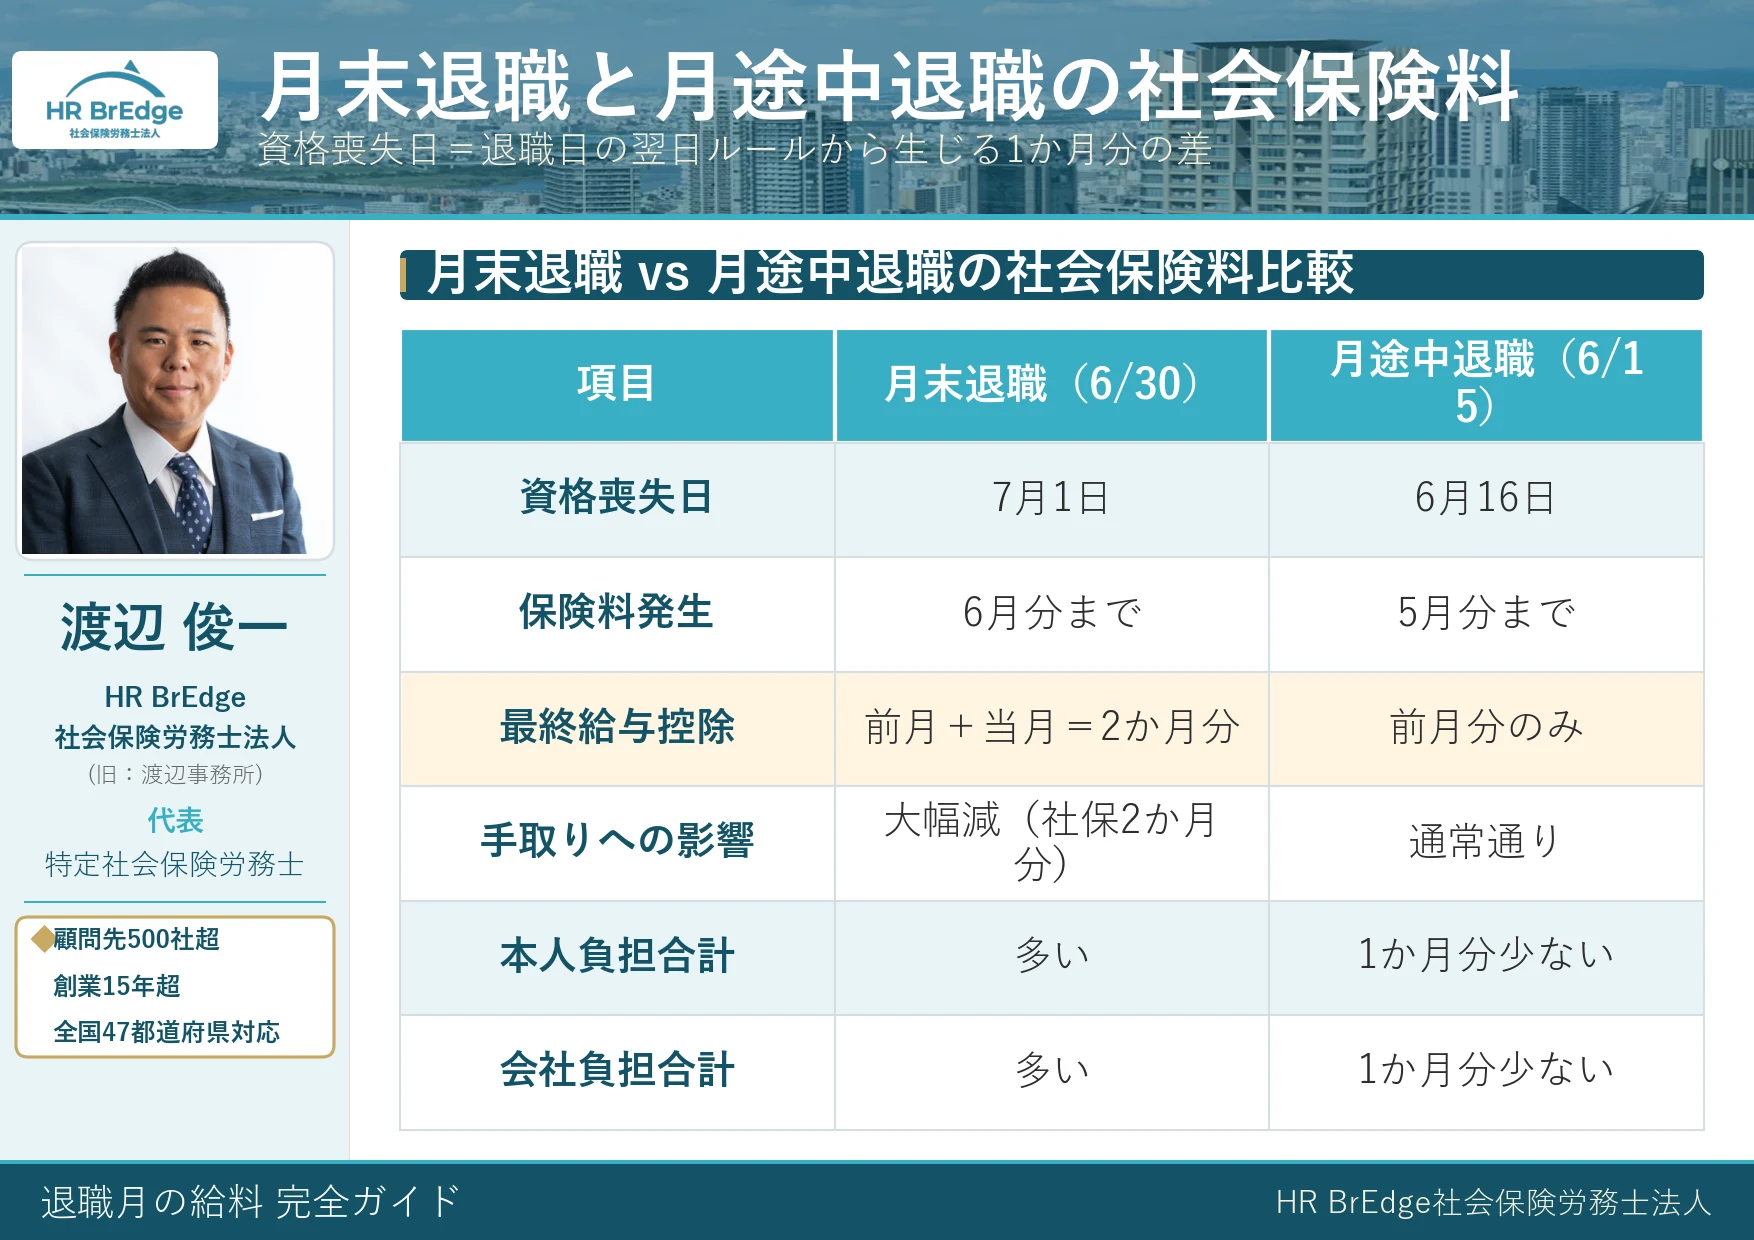
原則:資格喪失日は「退職日の翌日」
日本年金機構の公式説明によると、厚生年金・健康保険の資格喪失日は退職日の翌日です。社会保険料は「資格喪失日の属する月の前月分まで」発生します。
月末退職(例:6月30日退職)の場合
- 資格喪失日:7月1日(退職日の翌日)
- 保険料発生:6月分まで
- 最終給与の控除:5月分(前月分)+6月分(当月分)の2か月分がまとめて引かれる可能性大
月途中退職(例:6月15日退職)の場合
- 資格喪失日:6月16日(退職日の翌日)
- 保険料発生:5月分まで(6月分は発生しない)
- 最終給与の控除:5月分(前月分)のみ=月末退職より1か月分少ない
「日割り」はできない|社会保険料は月単位
「15日まで在籍だから半額にしてほしい」という相談がありますが、健康保険・厚生年金は法律上日割り計算が認められておらず月単位です。1日でも在籍した月は1か月分丸ごとか、まったく発生しないかのどちらかです。
渡辺 俊一
雇用保険は実支給額ベース(日割りではない)
雇用保険料は社会保険料と扱いが違います。「退職月に支払う給与の実支給額」に保険料率をかけて計算するため、日割りという概念がありません。
計算式
雇用保険料 = 退職月支給額(日割り後の基本給+手当+残業代)× 雇用保険料率
2026年度の雇用保険料率(一般の事業)は労働者負担0.6%(厚生労働省告示)です。例えば日割り後の支給額が15万円なら、雇用保険料は900円となります。
社会保険料との違いを混同しないこと
| 保険種類 | 計算方法 | 日割り可否 |
|---|---|---|
| 健康保険 | 月単位 | 不可 |
| 厚生年金 | 月単位 | 不可 |
| 介護保険(40歳以上) | 月単位 | 不可 |
| 雇用保険 | 実支給額×料率 | 実質日割り |
住民税の特別徴収|1〜5月退職と6〜12月退職で扱いが違う
住民税の処理は退職時期によって扱いが大きく異なります。東京都主税局の事務手引きに基づき整理します。
1月〜5月退職|一括徴収が義務
1月1日〜4月30日に退職する場合、東京都主税局の事務手引きによれば「従業員の申し出がなくても5月31日までに支給される給与や退職金等から、一括して特別徴収してください」とされています。
つまり、5月分までの未徴収住民税が最終給与から一括で引かれます。住民税は前年所得ベースで月1〜3万円のことが多いため、最大15万円程度がまとめて引かれることになります。
6月〜12月退職|原則は普通徴収、希望すれば一括徴収
6月1日〜12月31日退職の場合、未徴収分は原則として普通徴収(本人が市区町村に納付)に切り替わります。本人からの申し出があれば一括徴収も可能です。
5月退職の特殊ケース
5月退職は、その年度の住民税の最終月に当たるため、通常通り5月分のみを徴収して終了します。
3月退職の落とし穴|手取りが特に少なくなる4つの理由
サジェストでも上位の「3月退職 給料 少ない」。なぜ3月退職は特に手取りが少なく感じるのか、4つの理由があります。
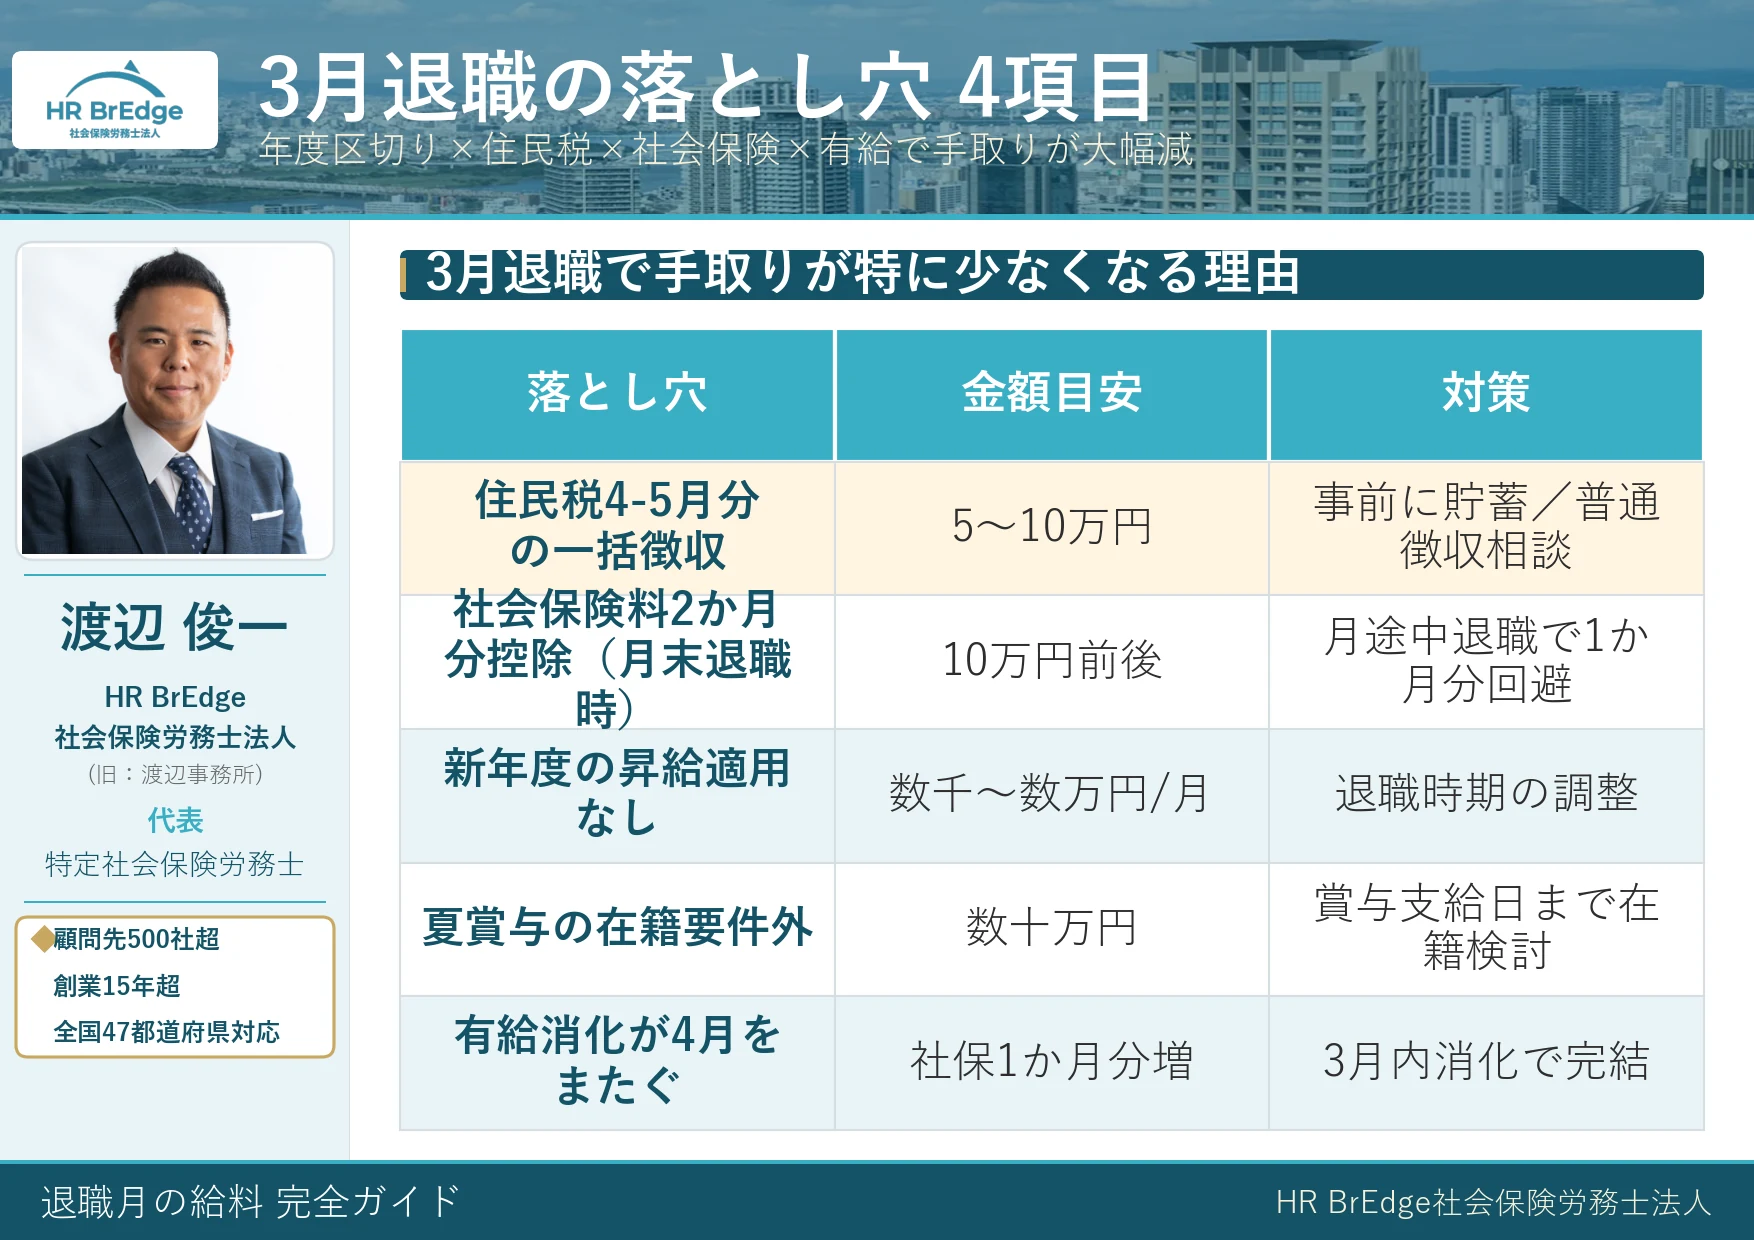
落とし穴①:住民税の一括徴収(最大2か月分)
3月退職は1〜5月退職に該当するため、4月・5月分の住民税が一括徴収されます。2か月分で5〜10万円が最終給与から引かれます。
落とし穴②:月末退職なら社会保険料2か月分控除
3月末退職を選ぶと、最終給与から2月分+3月分の社会保険料2か月分が控除される可能性があります。10万円前後の控除になることも。
落とし穴③:年度区切りで賞与・昇給対象外
多くの企業は4月昇給・夏冬賞与の在籍要件があり、3月末退職は新年度の昇給適用なし・夏賞与対象外になります。
落とし穴④:有給消化が月をまたぐと社保料が増える
3月中に退職予定で有給消化を4月にまたぐと、4月分も社会保険料が発生します。有給消化の終了タイミングで退職月の社保負担が変わるため、退職日の設計は重要です。
4月以降に退職を遅らせるという選択肢
夏賞与(6月支給)対象になりたい・住民税の負担を減らしたい場合は、4月以降の退職に変更するのも一案。ただし退職先の都合もあるため、人事と十分相談しましょう。
人事・総務担当者の退職月給与計算チェックリスト10項目
退職者対応で漏れが起きやすいポイントを、HR BrEdgeの顧問先500社の実務から10項目にまとめました。
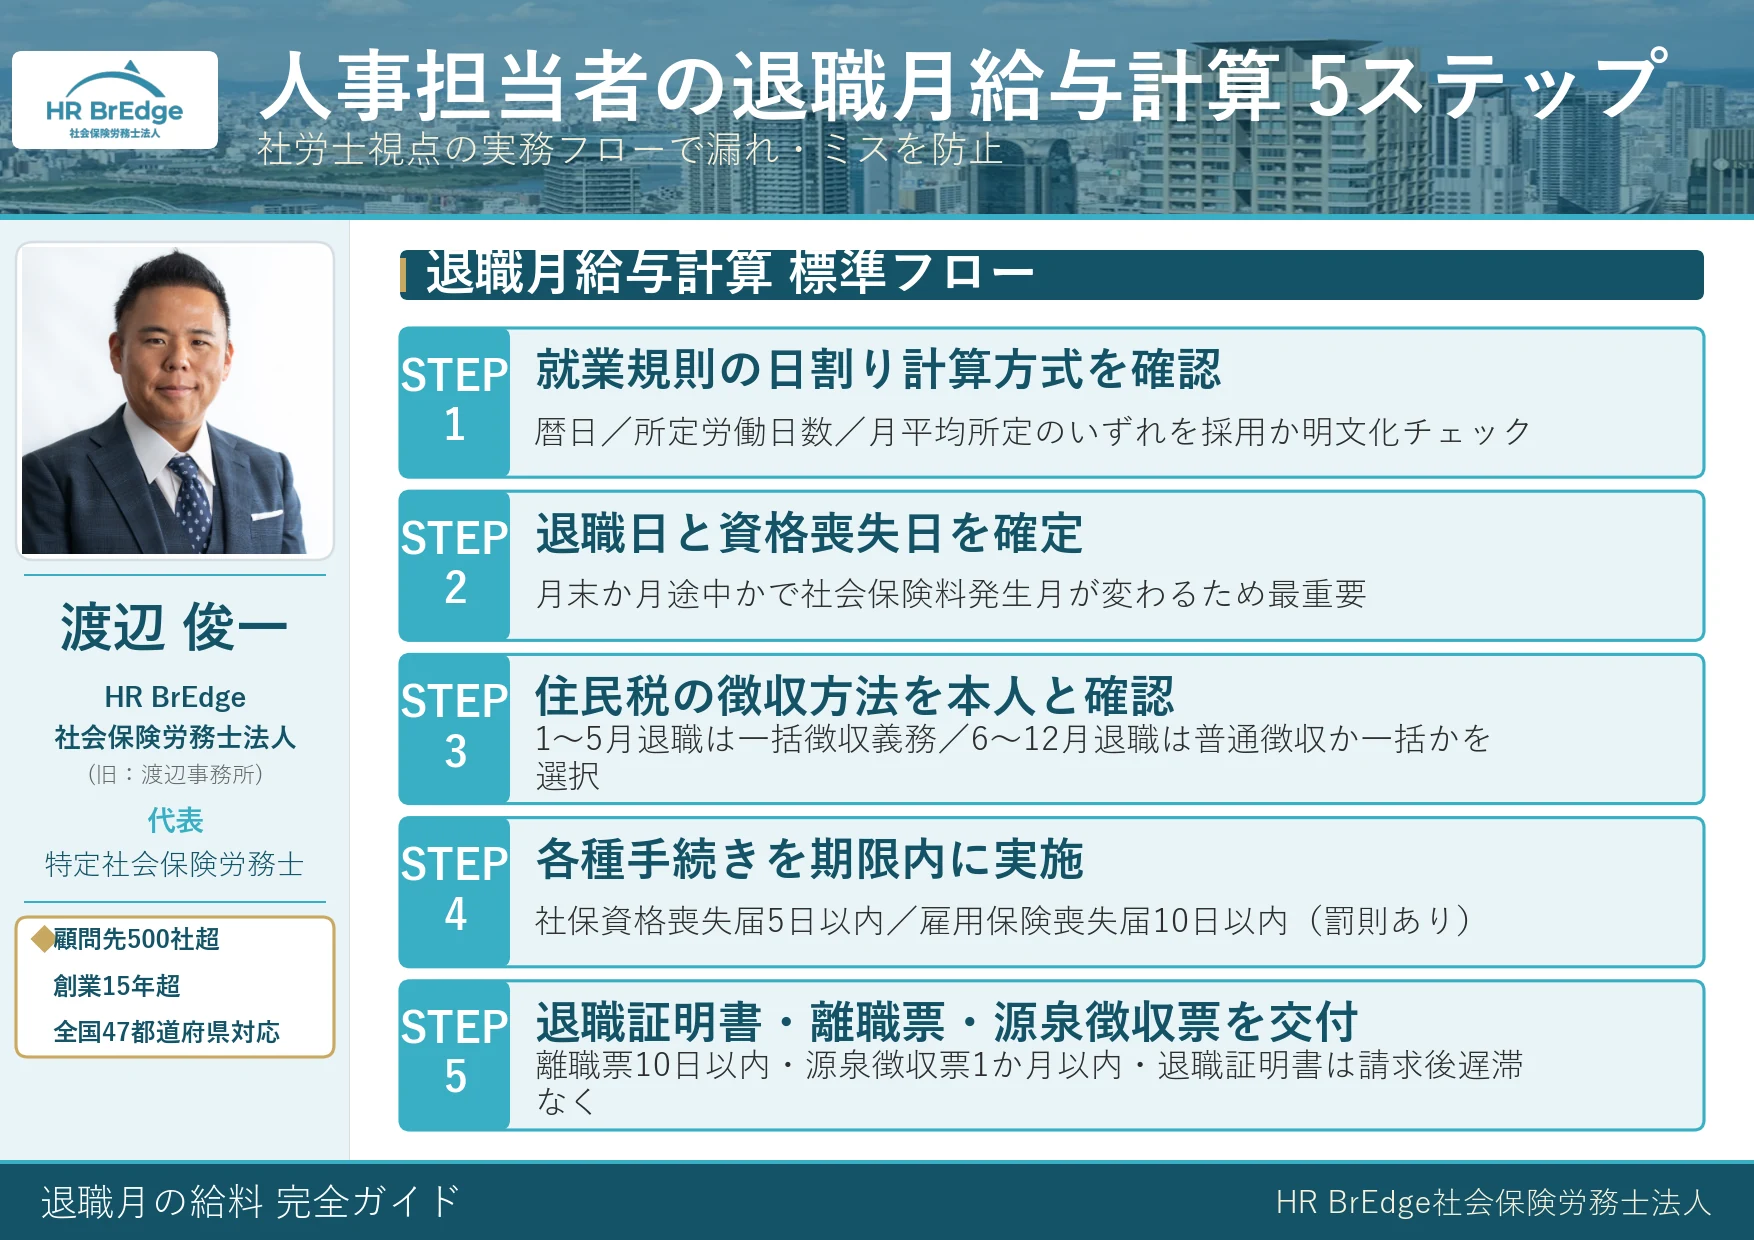
5ステップフロー
- STEP1|就業規則の日割り計算方式を確認(暦日/所定/月平均のいずれか)
- STEP2|退職日と資格喪失日を確定(月末か月途中か、社保料発生月を判定)
- STEP3|住民税の徴収方法を本人と確認(一括/普通徴収/継続)
- STEP4|各種手続きを期限内に(健康保険・厚生年金は5日以内/雇用保険は10日以内)
- STEP5|退職証明書・離職票・源泉徴収票を交付(離職票は10日以内・源泉徴収票は1か月以内)
細部のチェックポイント10項目
- 基本給の日割り計算方式(就業規則の確認)
- 残業代の精算(最終月分まで)
- 通勤手当の精算(前払い分の返金有無)
- 各種手当(住宅・役職)の支給・不支給
- 有給休暇の消化・買取の確認
- 賞与の在籍要件確認
- 社会保険料の控除(前月分+当月分)
- 住民税の徴収方法(時期別)
- 雇用保険料の計算(実支給額ベース)
- 各種書類の発行(離職票・源泉徴収票・退職証明書)
退職月の給料に関するよくある質問(FAQ)
Q1. 有給消化中も社会保険料は引かれますか?
渡辺 俊一
Q2. 社会保険料が2か月分まとめて引かれたのですが、おかしいですか?
渡辺 俊一
Q3. 社会保険料は日割りにできないのですか?
渡辺 俊一
Q4. 月途中で退職すると会社の社会保険料負担も減りますか?
渡辺 俊一
Q5. 退職月の給料が振り込まれません。どうすれば?
渡辺 俊一
Q6. 退職月に賞与は出ますか?
渡辺 俊一
Q7. 3月末退職と4月退職、どちらが手取りで有利?
渡辺 俊一
Q8. 通勤手当の6か月定期代、未使用分は返金しないといけませんか?
渡辺 俊一
Q9. 月途中に入社し月途中に退職した場合、社会保険料は?
渡辺 俊一
Q10. 月途中退職でも会社が満額支給すると言ってきました、問題ありますか?
渡辺 俊一
Q11. 死亡退職の場合の給与計算は?
渡辺 俊一
Q12. 傷病手当金を受給中に退職した場合の最終給与は?
渡辺 俊一
Q13. 退職証明書・源泉徴収票・離職票はいつもらえますか?
渡辺 俊一
Q14. 賞与の在籍要件、もし退職後の支給日でも支払われますか?
渡辺 俊一
Q15. 退職月の給与計算ミスで会社が労基署から指導されることはありますか?
渡辺 俊一
まとめ|トラブル防止は就業規則と顧問社労士の活用から
最後に重要なポイントを3つ振り返ります。
- 退職月の手取りが少ない理由は5つ(日割り・社保2か月分・住民税一括・通勤手当返金・賞与不支給)。最初に全体像を把握すれば不安は減ります。
- 月末退職と月途中退職は社会保険料1か月分の差。退職日設計はトータルコスト(国保切替含む)で判断しましょう。
- 3月退職は住民税2か月分一括+社保2か月分で手取り減。4月以降への遅らせも選択肢です。
HR BrEdge社会保険労務士法人では、大阪・東京・福岡・名古屋を中心に全国47都道府県対応で、退職者対応の整備(就業規則の日割り計算方式明文化・賃金規程改訂・退職時チェックリスト導入・トラブル対応)まで一気通貫でサポートしています。「退職者からの請求トラブルを未然に防ぎたい」「初めての退職者対応で不安」というご相談は大歓迎です。お気軽にお問い合わせください。
渡辺 俊一
この記事の執筆者
 渡辺 俊一 (わたなべ としかず) |
HR BrEdge社会保険労務士法人 代表 1977年兵庫県神戸市生まれ。関西学院大学法学部法律学科卒業後、日本マクドナルド株式会社に入社。2005年社会保険労務士試験に合格し、2007年に渡辺社会保険労務士事務所を開設。2016年法人化し、2025年5月に「HR BrEdge社会保険労務士法人」へ社名変更。 顧問先500社超・実績970社以上を誇り、「会社の財産は人・人・人である」を信念に、従業員・お客様・社会の「三方良し」の経営支援を実践。給与計算・社会保険手続き・就業規則・助成金申請から、IPO・M&Aに向けた労務監査まで幅広く対応。 著書『頂点をめざす!~経営者のパートナーとして歩む社労士の物語~』はAmazon「社会保険労務士の資格・検定」部門で1位を獲得。
【所属】全国社会保険労務士連合会/大阪府社会保険労務士会/一般社団法人EO Osaka |