こんにちは。HR BrEdge社会保険労務士法人代表、特定社会保険労務士の渡辺俊一(わたなべとしかず)です。
「会社で確定拠出年金(DC)に加入したけど、商品って何を選べばいいの?」「おすすめ商品が知りたいけど、どこの情報を信じていいかわからない」「ずっと元本確保型のままだけど、これで大丈夫?」——こんなお悩みで検索された方、多いのではないでしょうか。
顧問先500社超の実務で、毎年必ずと言っていいほど「従業員から商品選びの相談が来たのでアドバイスがほしい」というご相談をいただきます。そして残念なことに、加入者の約5人に1人が元本確保型だけで10年以上放置している、という統計もあります。
この記事では、確定拠出年金の商品カテゴリの全体像・運用方針別の代表的な商品例・年代別の配分参考例を具体的な商品名・信託報酬まで整理し、さらに企業の人事総務が押さえるべき商品ラインアップの責任まで、社労士視点で徹底解説します。2026年版の最新情報として、ぜひ最後までお読みください。
なお、本記事に記載する商品例・年代別配分の参考例・リスク許容度別の分類は、あくまで一般的な考え方の一例であり、特定の金融商品の推奨や投資助言を行うものではありません。社労士は金融商品取引法上の投資助言業ではないため、個別銘柄の優劣判断は行いません。実際の商品選定にあたっては、運営管理機関の説明資料、金融商品の専門家のアドバイス、ご本人のリスク許容度・ライフプランなどを踏まえ、ご自身でご判断ください。
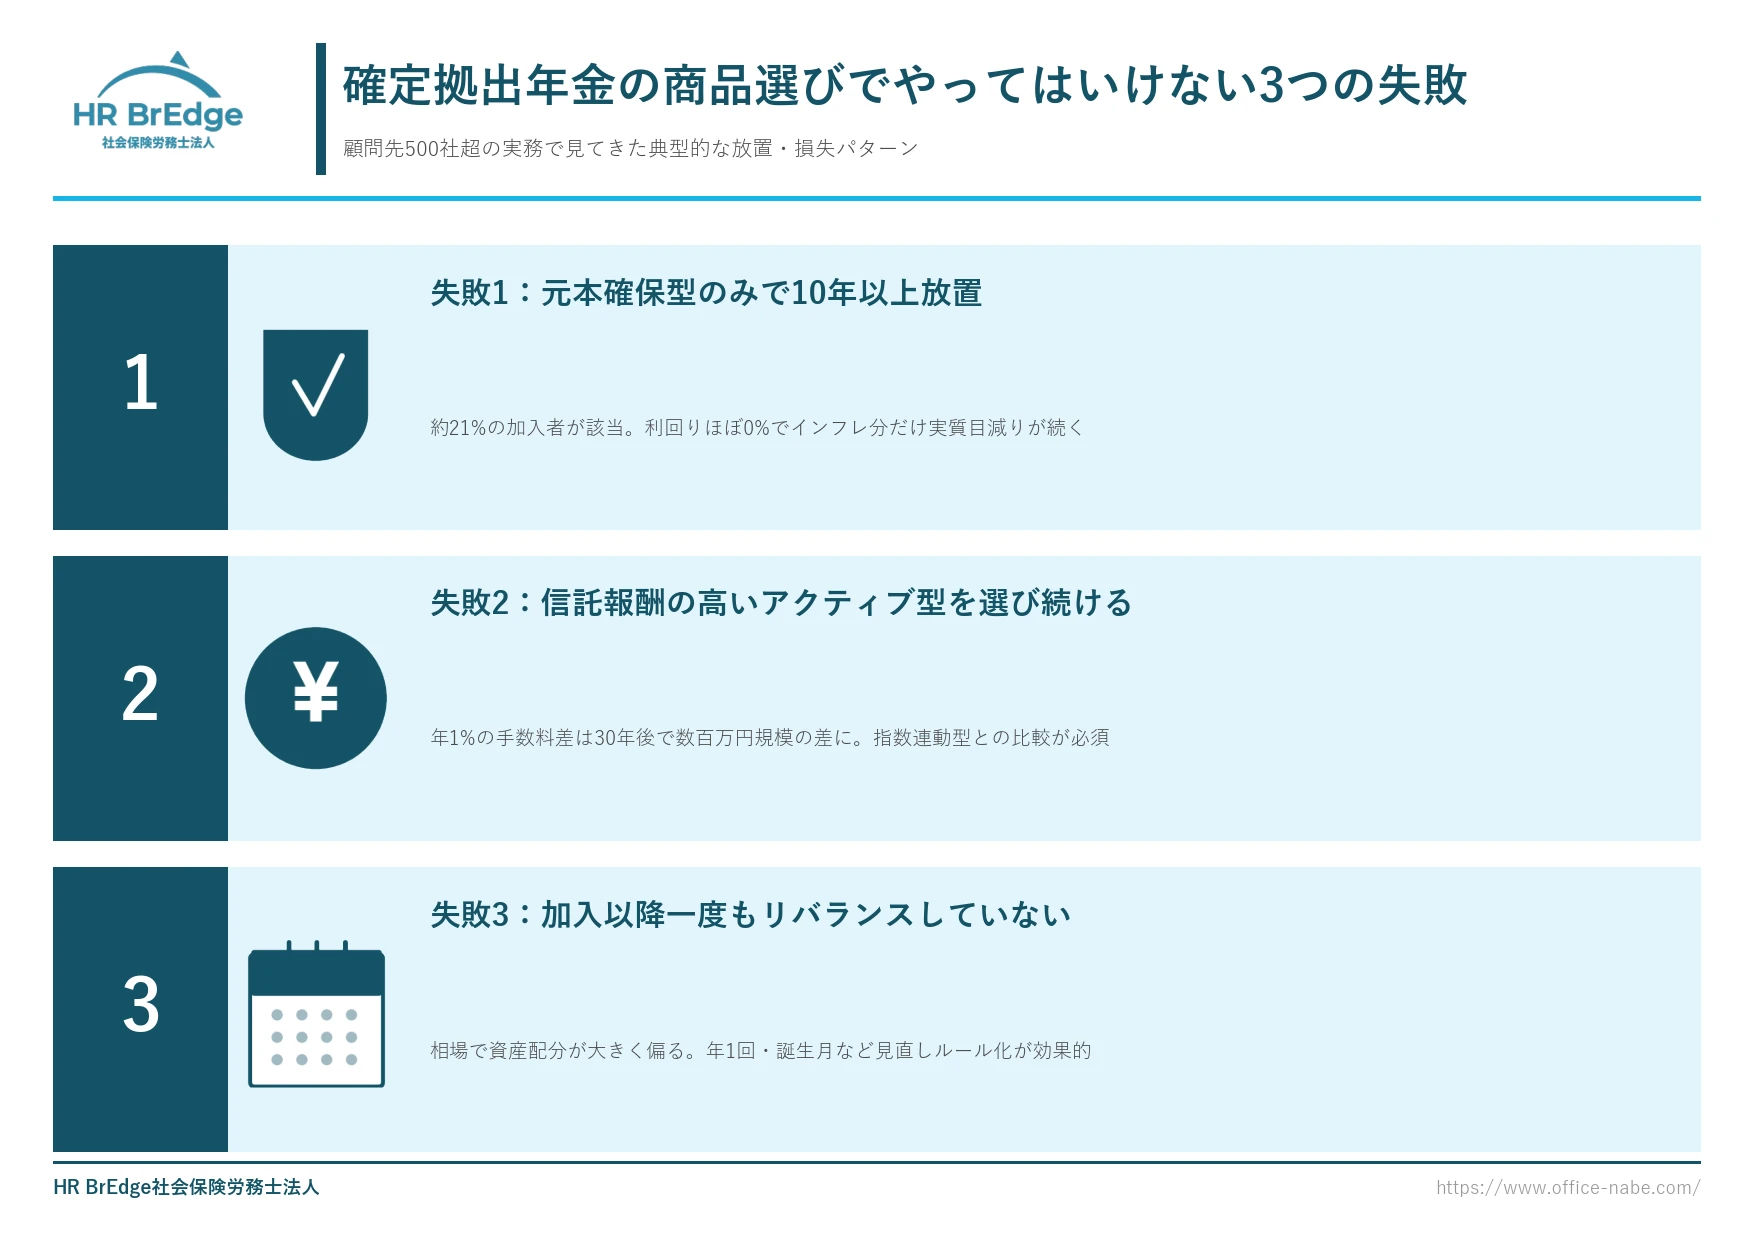
確定拠出年金の商品選びでやってはいけない3つの失敗
まずは「おすすめ商品」の前に、絶対に避けたい失敗パターンから整理します。顧問先で実際によく見てきた典型例です。
失敗1:元本確保型だけで10年以上放置している
厚生労働省系の統計では、企業型DC加入者の約21.2%が元本確保型商品のみで運用しています。つまり5人に1人以上が、せっかくの税制優遇を活かせずに資産をほぼ増やせていない状態です。
元本確保型は確かに「元本が減らない」安心感はありますが、利回りは0.01〜0.1%程度。ここ数年のインフレ率を下回っているため、額面は変わらなくても「実質的な購買力」は目減りしています。入社直後の初期設定のままだと、この状態に陥りやすいので要注意です。
失敗2:信託報酬の高いアクティブ型を選び続ける
信託報酬(運用管理費用)は、商品を保有しているだけで毎年差し引かれるコストです。年0.1%のインデックス型と、年1.5%のアクティブ型では、同じ運用成績でも30年後の差額は数百万円規模になります。
「アクティブ型=腕のいい運用者が市場平均を上回る」と期待したくなりますが、長期統計ではアクティブ型の7〜8割がインデックス型を下回っているのが現実です。
失敗3:加入以降、一度もリバランス・スイッチングしていない
相場が動けば資産配分は自然と偏ります。たとえば「株式50%:債券50%」で始めても、株価が上がれば「株式70%:債券30%」にシフトし、想定より高リスクな状態になる、ということが起きます。
DCの運用商品は何度でも無料でスイッチング(商品変更)できるため、年1回・誕生月などのタイミングで見直しをルール化するだけで、資産形成の精度が大きく変わります。
渡辺 俊一
確定拠出年金のおすすめ商品カテゴリ4タイプを徹底比較
確定拠出年金の運用商品は、大きく分けると「元本確保型」と「投資信託」、投資信託はさらに「バランス型」「インデックス型」「アクティブ型」に分かれます。まず4つのカテゴリ特性を押さえましょう。
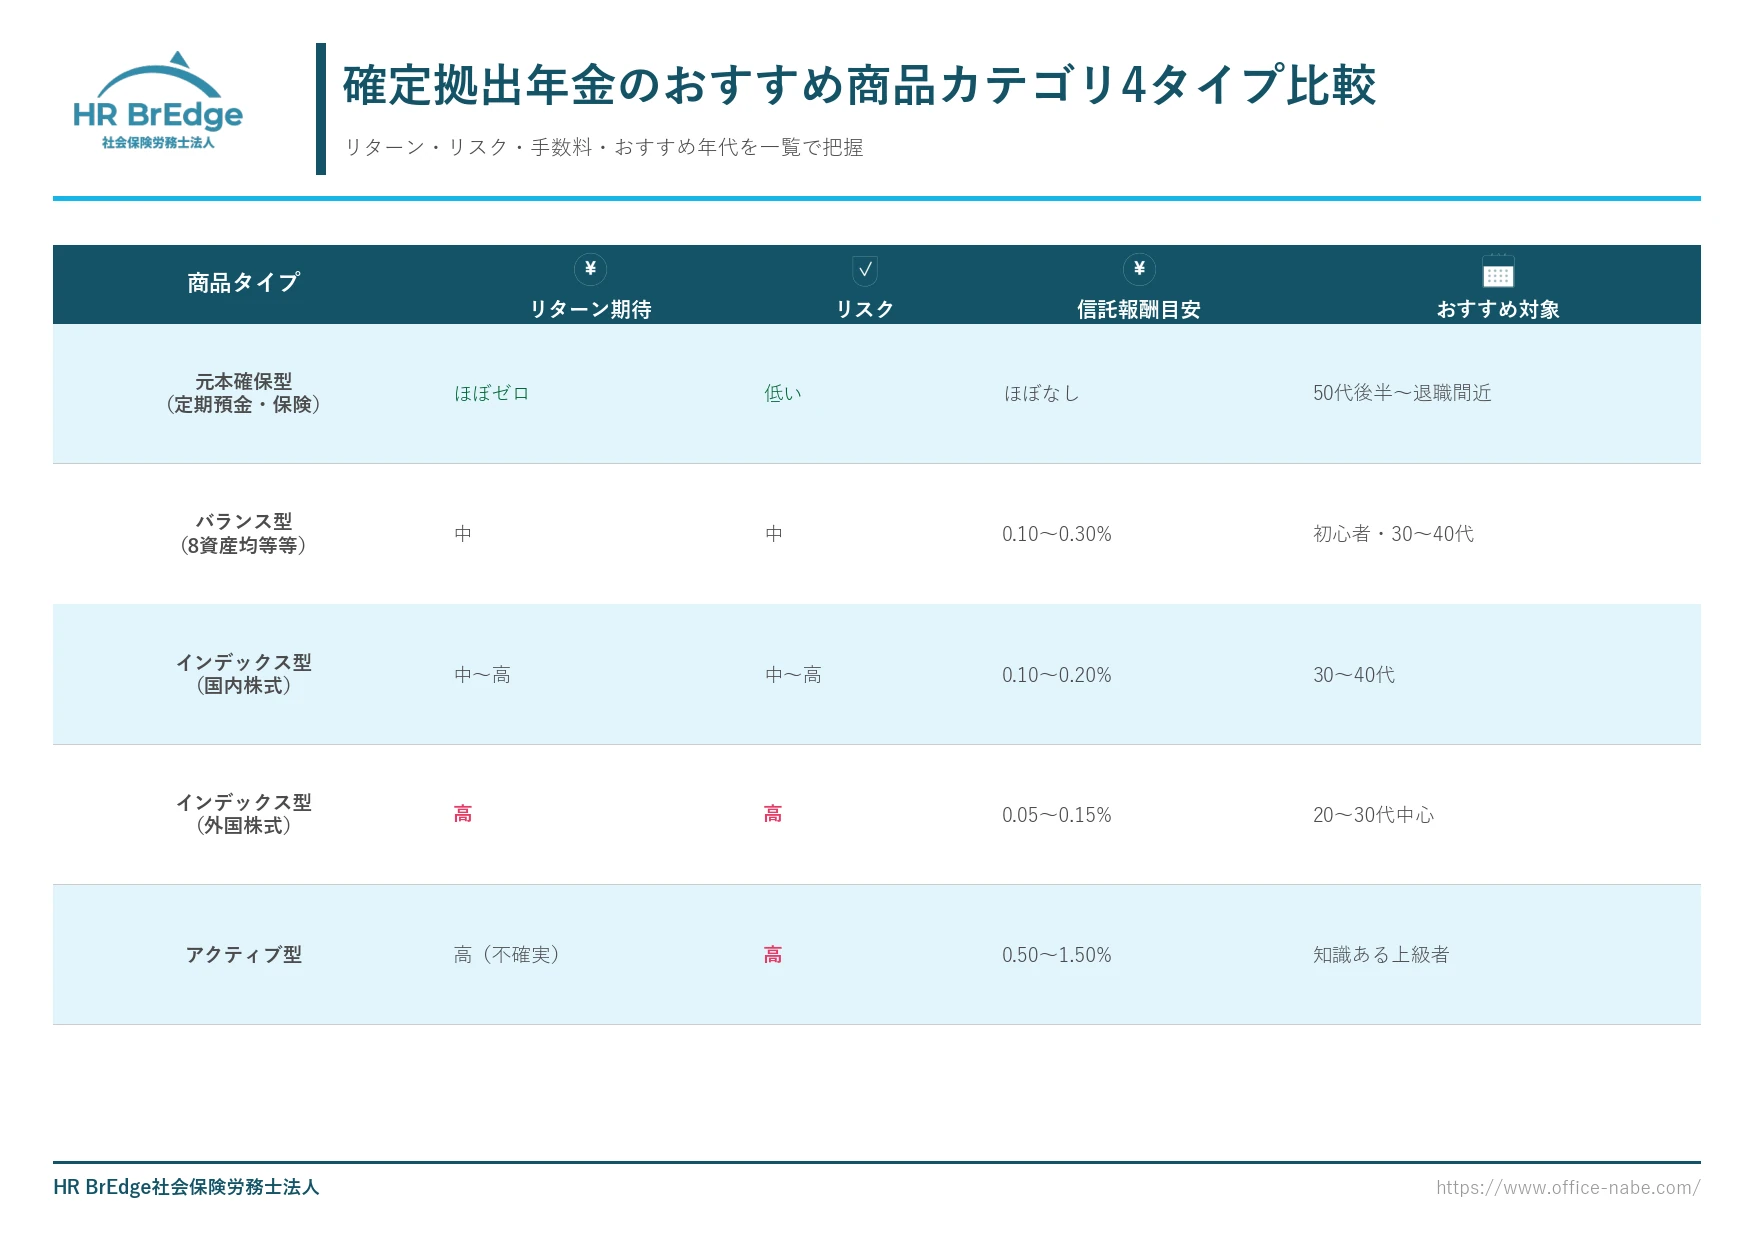
元本確保型(定期預金・保険)
銀行の定期預金や保険商品で、満期まで保有すれば元本割れしない仕組みです。リターンは限りなく低い一方、リスクもほぼゼロ。退職直前で取り崩し時期が近い方には適していますが、20〜40代が運用資産の中心に据えるべき商品ではありません。
バランス型(8資産均等型など)
1本のファンドで国内株式・外国株式・国内債券・外国債券・REIT(不動産)などを自動で分散。投資初心者がまず触れるのに適しています。信託報酬は年0.1〜0.3%程度と手頃で、放置しても自動でリバランスされる点がメリット。
さらに最近は退職年(目標年)を決めると自動的に株式→債券比率を調整するターゲットイヤー・ファンドも企業型DCで採用が進んでいます。米国ではDC資産の約半分がターゲットイヤー型というデータもあり、「わからないならこれ1本」にしやすい商品群です。
インデックス型(国内株式/外国株式)
日経平均株価・TOPIX・S&P500・MSCI オール・カントリーなどの株価指数に連動するファンドです。信託報酬は年0.05〜0.2%と非常に低コスト。長期・積立・分散の王道で、20〜40代の中核商品として多くの運用管理機関が推奨しています。
アクティブ型
運用のプロが独自分析で「市場平均を上回る」ことを目指すファンドです。信託報酬は年0.5〜1.5%と高めで、長期では7〜8割がインデックス型を下回るという統計もあります。選ぶなら「純資産総額が十分あり、過去10年以上ベンチマークを上回り続けている」ものに限定すべきです。
【2026年版】確定拠出年金の代表的な商品例|運用方針別の参考ラインナップ
ここからは、企業型DCで一般的に採用されている代表的な低コストファンドを、運用方針別の参考例として整理します。あくまで制度上よく利用される代表例の紹介であり、特定銘柄の推奨や投資助言ではありません。ラインアップは運営管理機関ごとに異なるため、「自社のDCに類似カテゴリの商品があるか」を必ず確認したうえで、ご自身のリスク許容度・運用方針を踏まえてご判断ください。
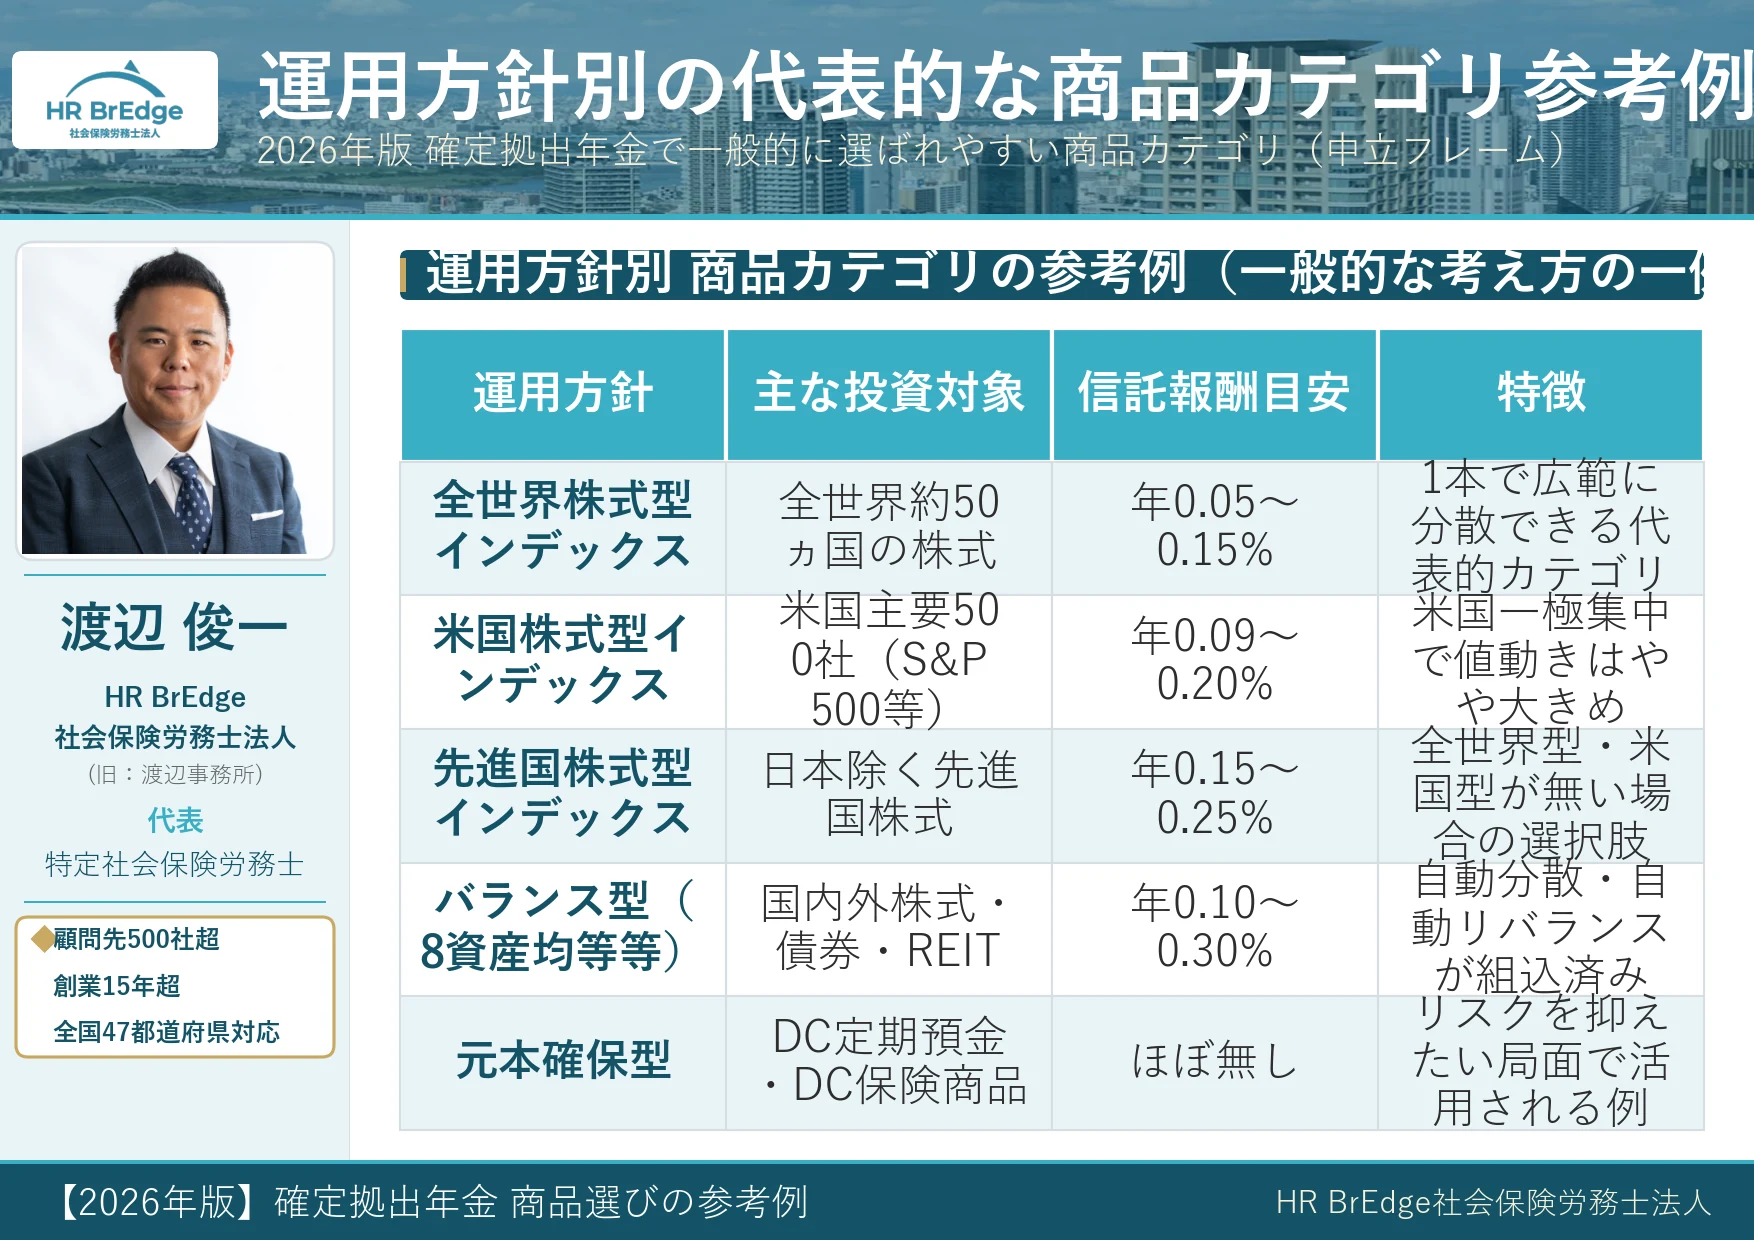
【運用方針例①】全世界株式型インデックス|代表的な商品例:eMAXIS Slim 全世界株式(オール・カントリー)など
通称「オルカン」。1本で日本を含む全世界約50ヵ国の株式に分散投資ができ、信託報酬は年0.05775%と業界最低水準。企業型DCでも採用例が増えている代表的な商品の一つとして知られています。20〜40代向けの参考例として挙げられることが多いカテゴリですが、本人のリスク許容度や運用方針によって適否は変わります。
【運用方針例②】米国株式型インデックス(S&P500連動)|代表的な商品例:eMAXIS Slim 米国株式(S&P500)など
米国の主要500社に分散投資するS&P500連動ファンドです。信託報酬は0.09372%。過去10年の年率リターンが10%超だった実績データがあります(過去の実績は将来の運用成果を保証するものではありません)。ただし米国一極集中のため、全世界株式型と比べて値動きは荒くなる傾向があります。
【運用方針例③】先進国株式型インデックス|代表的な商品例:DCニッセイ外国株式インデックスなど
日本を除く先進国(米国・欧州・オーストラリア等)の株式に分散。為替ヘッジなし/ありのバリエーションがあります。信託報酬は年0.154%程度。全世界株式型・米国株式型が自社DCに無い場合の選択肢の一つとして、ラインアップに含まれていることが多いカテゴリです。
【運用方針例④】バランス型(8資産均等型など)|代表的な商品例:eMAXIS Slim バランス(8資産均等型)など
株式4資産+債券4資産の8資産に自動分散。信託報酬は0.143%と低コスト。投資初心者向けの選択肢の一つとして、自動分散とリバランスが組み込まれている商品です。相場変動に応じて自動リバランスされるため、放置してもポートフォリオが崩れにくい特徴があります。
【運用方針例⑤】元本確保型(DC定期預金・DC保険商品)|代表的な商品例:DC定期預金商品など
50代後半〜退職間近の方が、リスクを抑えたい局面で活用される商品の一つです。若年層では中核商品としては選ばれにくい傾向がありますが、退職が見えてきたら徐々に比率を上げる運用が一般的な考え方の一例として知られています。
【年代別】確定拠出年金の配分・ポートフォリオの参考例(一般的な考え方の一例)
商品タイプがわかったら、次は「年代別にどう配分するか」です。20代から50代後半まで、5段階のモデル配分をご紹介します。
以下に示す年代別の配分例は、あくまで一般的な考え方の一例であり、特定の運用方針を推奨するものではありません。本人のリスク許容度・家計状況・ライフプラン・運用期間によって最適な配分は大きく変わるため、運営管理機関や金融商品の専門家と相談のうえご判断ください。
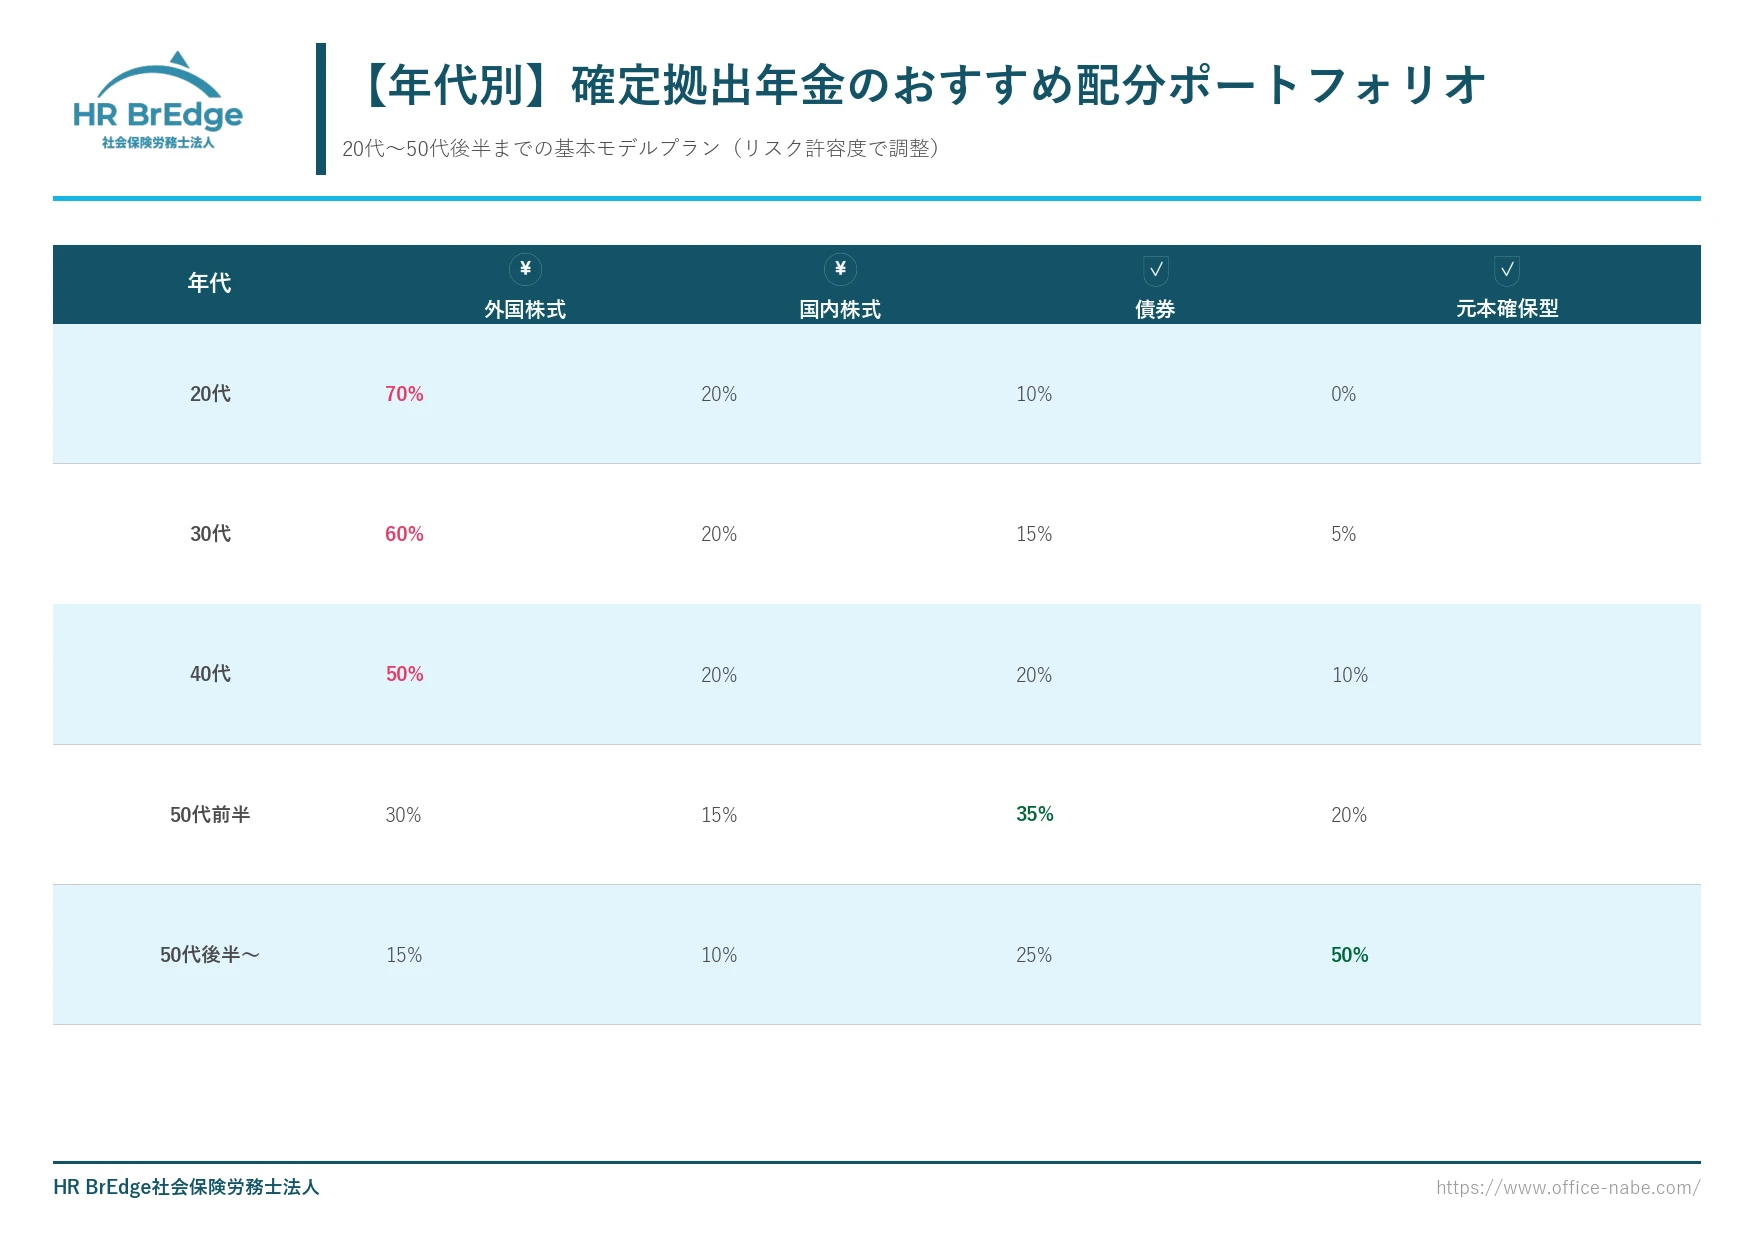
20代の配分参考例:株式比率90%(外国株式70%+国内株式20%+債券10%)
運用期間が30〜40年と長いため、リスクを取って長期リターンを狙う配分が選ばれることが多い時期です。一時的な暴落があっても回復する時間が十分あるため、株式中心の例が多く見られます。「分散の効いた全世界株式型インデックス1本にまとめる」という選択をする方もいる年代ですが、あくまで参考例の一つです。
30代の配分参考例:株式80%+債券15%+元本確保型5%
住宅購入・子育てなど支出イベントが増えますが、DCは60歳まで引き出せないため、引き続き株式中心の例が多い時期です。少しだけ債券・元本確保型を入れることで精神的な安定感が得られるという考え方もあります。
40代の配分参考例:株式70%+債券20%+元本確保型10%
運用期間が残り15〜25年。ここからは徐々に債券比率を上げる考え方が一般的とされています。40代は資産形成にとって「遅くない」時期で、全世界株式型インデックス中心の積立とバランス型での分散を組み合わせる構成が、参考例として扱いやすいパターンの一つです。
50代前半の配分参考例:株式45%+債券35%+元本確保型20%
退職が視野に入り始める時期。債券比率を一気に引き上げる考え方も一般的とされています。大きな下落を受けると回復時間が足りないため、リスク許容度を下げていく判断をする方が多い時期です。
50代後半〜の配分参考例:株式25%+債券25%+元本確保型50%
退職直前は「増やす」より「守る」へのシフトが一般的な考え方とされています。元本確保型の比率を50%以上に引き上げ、残りを債券とわずかな株式で運用するパターンが参考例として知られています。退職金受給後の取り崩しフェーズを意識した配分の一例です。
渡辺 俊一
確定拠出年金の商品選びで見るべき3つの指標
具体的にどの商品を選ぶか迷ったら、次の3つの指標を見れば大きく外しません。
指標1:信託報酬(年0.2%以下が目安)
同じカテゴリ(例:先進国株式インデックス)でも、信託報酬が0.1%〜0.5%までばらつきます。長期運用で最も差が出るコストは信託報酬です。同カテゴリなら、信託報酬が低い方を選ぶ考え方が一般的です。
指標2:純資産総額(100億円以上が目安)
純資産総額が小さいファンドは「繰上償還」のリスクがあり、運用途中でファンドが終わってしまうことがあります。企業型DCで新規設定される商品はある程度規模があるものが多いですが、念のため確認しましょう。
指標3:ベンチマークとの乖離(連動性)
インデックスファンドは「ベンチマークにどれだけ正確に連動できているか」が品質指標。運用報告書の「ベンチマークとの乖離」が小さい商品が優秀です。
リスク許容度別の商品選び:攻め型・中間型・守り型
年代は一つの目安ですが、個人のリスク許容度によっても配分は変わります。以下3タイプで自己診断してみましょう。
※ 以下に示す3タイプの分類は、あくまで自己診断のための一般的な参考分類です。特定の商品・配分の推奨ではありません。最終的な判断は、ご自身のリスク許容度・運用方針と、運営管理機関や金融商品の専門家のアドバイスを踏まえてご検討ください。
攻め型(若年・余裕資金あり・投資経験あり)
株式比率80%以上、全世界株式型または米国株式型インデックス中心。下落時も動じずに積立を続けられる方が該当します。
中間型(バランス感覚重視・安定志向あり)
バランス型8資産均等1本か、外国株式60%+バランス型40%の組み合わせ。大多数の方はこのタイプが無理なく続けられるという声が多く聞かれます。
守り型(損失に敏感・退職時期が近い)
元本確保型50%+バランス型50%程度からスタートし、慣れてきたら徐々に株式比率を上げる、という進め方も一つの参考例です。退職が近い方はこのまま運用継続でも問題ない場合が多いとされています。
確定拠出年金のリバランス・スイッチングを習慣化する方法
運用商品は一度選んで終わりではなく、定期的な見直しが資産形成の精度を大きく高めます。
配分変更とスイッチングの違い
配分変更は、今後の掛金の購入先だけを変える操作。これまでの資産はそのまま。スイッチングは、既に保有している商品を売却して別商品を購入する操作です。年代の切り替えや大きな相場変動時には、両方をセットで実施する必要があります。
見直しのタイミング3パターン
①年1回・誕生月:最もシンプルなルーティン。②大きな相場変動時:当初配分から10%以上ズレたら調整。③ライフイベント時:昇給・結婚・出産・退職が視野に入った時など。
企業の人事・総務が知っておくべき確定拠出年金の商品ラインアップ責任
ここからは企業側(事業主・運営管理機関)の責任について、社労士視点で解説します。従業員の「よくわからない」を放置すると、企業リスクにもなります。
運用商品数の法令:3本以上35本以下
企業型DCの運用商品は、法令で3本以上35本以下と定められています(2018年の法改正後)。さらに、うちリスク・リターン特性の異なる3本以上が必要です。一般的には元本確保型3〜4本、投資信託はカテゴリごとに1〜2本の計20本前後が標準構成です。
継続的な投資教育は事業主の努力義務
確定拠出年金法第22条では、事業主に加入者に対する継続的な投資教育が努力義務として定められています。単に制度を導入するだけでなく、定期的な研修・説明会・eラーニングなどで従業員の金融リテラシーを高めることが求められています。
商品ラインアップの見直しも定期的に
市場環境の変化に合わせて、運用商品ラインアップも定期的に見直すのが理想です。特に信託報酬が高い商品は代替商品への入れ替えを運営管理機関と協議する価値があります。労使で構成する委員会で年1〜2回検証するのが望ましい運用です。当事務所のJIS&T運営管理機関別の商品選定ガイドも実務参考にしてください。
渡辺 俊一
転職時のポータビリティ:企業型DC→iDeCo/次の企業型DCへ
企業型DCは転職しても資産を持ち運べる(ポータビリティ)仕組みがあります。ここを忘れると資産が自動的にiDeCoに強制移換され、手数料がかかり続ける事態になります。
転職後6ヶ月以内に手続きを
退職から6ヶ月以内に次の移換先で手続きをしないと、国民年金基金連合会に自動移換されてしまいます。自動移換された資産は運用されないうえ、毎月の管理手数料が引かれ続けるため、絶対に避けたい事態です。
転職先ごとの移換パターン
① 転職先にも企業型DCがある場合:次の企業型DCへ移換。② 転職先にDCがない場合:iDeCoへ移換。③ 自営業・フリーランスになる場合:iDeCoへ移換。いずれも新しい運営管理機関で加入者資格取得の手続きが必要です。
確定拠出年金 商品 おすすめに関するよくある質問(FAQ)
Q. 確定拠出年金の商品は、結局何を選べばいいですか?
渡辺 俊一
Q. 確定拠出年金は元本確保型だけでも問題ないですか?
渡辺 俊一
Q. 企業型確定拠出年金の商品は途中で変更できますか?
渡辺 俊一
Q. 確定拠出年金の配分がわからないときはどうすればいいですか?
渡辺 俊一
Q. 40代からでも株式中心の運用は遅くないですか?
渡辺 俊一
Q. 転職したら確定拠出年金の資産はどうなりますか?
渡辺 俊一
まとめ:確定拠出年金の商品選びは「低コストの株式インデックス+年代別配分」が一般的な考え方の一例
確定拠出年金の商品選びは、複雑に見えて実はシンプルに整理できます。低コストの株式インデックスを中核に据え、年代やリスク許容度に合わせて債券・元本確保型の比率を調整する——これは一般的な考え方の一例として知られています。あくまで参考の一つであり、最終的な判断は運営管理機関の説明資料やご自身のリスク許容度を踏まえてご判断ください。
そして何より大切なのは、「元本確保型のみで放置せず定期的に見直す」「年1回はリバランスする」「転職時は6ヶ月以内に手続きする」の3点。この3点は制度上の運用としてどなたにも共通する基本動作ですので、確定拠出年金を活用するうえで意識しておくと安心です。
HR BrEdge社会保険労務士法人では、企業型DCの導入支援・運営管理機関選定・従業員向け投資教育・転職時のポータビリティ手続きサポートまで、確定拠出年金にまつわる労務実務をトータルでサポートしています。「自社のDC制度を従業員がきちんと活用できているか不安」「投資教育を体系的にやりたい」といったご相談は、お気軽にお問い合わせください。
この記事の執筆者
 渡辺 俊一 (わたなべ としかず) |
HR BrEdge社会保険労務士法人 代表 1977年兵庫県神戸市生まれ。関西学院大学法学部法律学科卒業後、日本マクドナルド株式会社に入社。2005年社会保険労務士試験に合格し、2007年に渡辺社会保険労務士事務所を開設。2016年法人化し、2025年5月に「HR BrEdge社会保険労務士法人」へ社名変更。 顧問先500社超・実績970社以上を誇り、「会社の財産は人・人・人である」を信念に、従業員・お客様・社会の「三方良し」の経営支援を実践。給与計算・社会保険手続き・就業規則・助成金申請から、IPO・M&Aに向けた労務監査まで幅広く対応。 著書『頂点をめざす!~経営者のパートナーとして歩む社労士の物語~』はAmazon「社会保険労務士の資格・検定」部門で1位を獲得。
【所属】全国社会保険労務士連合会/大阪府社会保険労務士会/一般社団法人EO Osaka |