こんにちは。HR BrEdge社会保険労務士法人代表、特定社会保険労務士の渡辺俊一(わたなべとしかず)です。
「通帳にある程度の残高があるから、申請しても無駄ですよね」
「親に資産があるので、うちは対象外だと言われました」
「障害は重いけれど、生活が破綻しているわけではない。こんな自分が申請してもいいのでしょうか」
障害年金のご相談を受けていると、こうした声を本当によく耳にします。なかでも多いのが、「貯金があると障害年金は通らないのではないか」という思い込みです。
先に結論からお伝えします。障害年金の審査で、あなたの貯金額や通帳の残高が見られることはありません。「貯金はいくらまでなら大丈夫」という上限額も、制度上そもそも存在しません。障害年金は、資産の多い少ないで支給が決まる制度ではないからです。
ただし、ひとつだけ正確にお伝えしておきたいことがあります。よく「障害年金に所得制限はない」と言い切っている解説を見かけますが、これは正しくありません。「資産(貯金)は一切みない」けれど、「所得」については例外的に制限がかかる方が2つのケースだけ存在します。この2つを混ぜて語ってしまうことが、多くの誤解の出発点になっています。
私たちはこれまでに1万6000件以上の障害年金のご相談をお受けしてきました。その経験からはっきり言えるのは、「貯金があるから」という理由だけで申請をあきらめてしまった方が、決して少なくないということです。これほどもったいないことはありません。
この記事では、貯金と障害年金の関係について、次のことを順番に整理していきます。審査で実際に見られているもの、なぜ誤解が生まれるのか、申請のときに通帳を出す本当の理由、受給が決まったあとに貯金やNISAをしてよいのか、そして貯金が間接的に関わってくる4つの場面。体調が優れないなかで読んでくださっている方も多いと思いますので、各見出しの最初に結論を置いています。気になるところだけ拾い読みしていただいて大丈夫です。
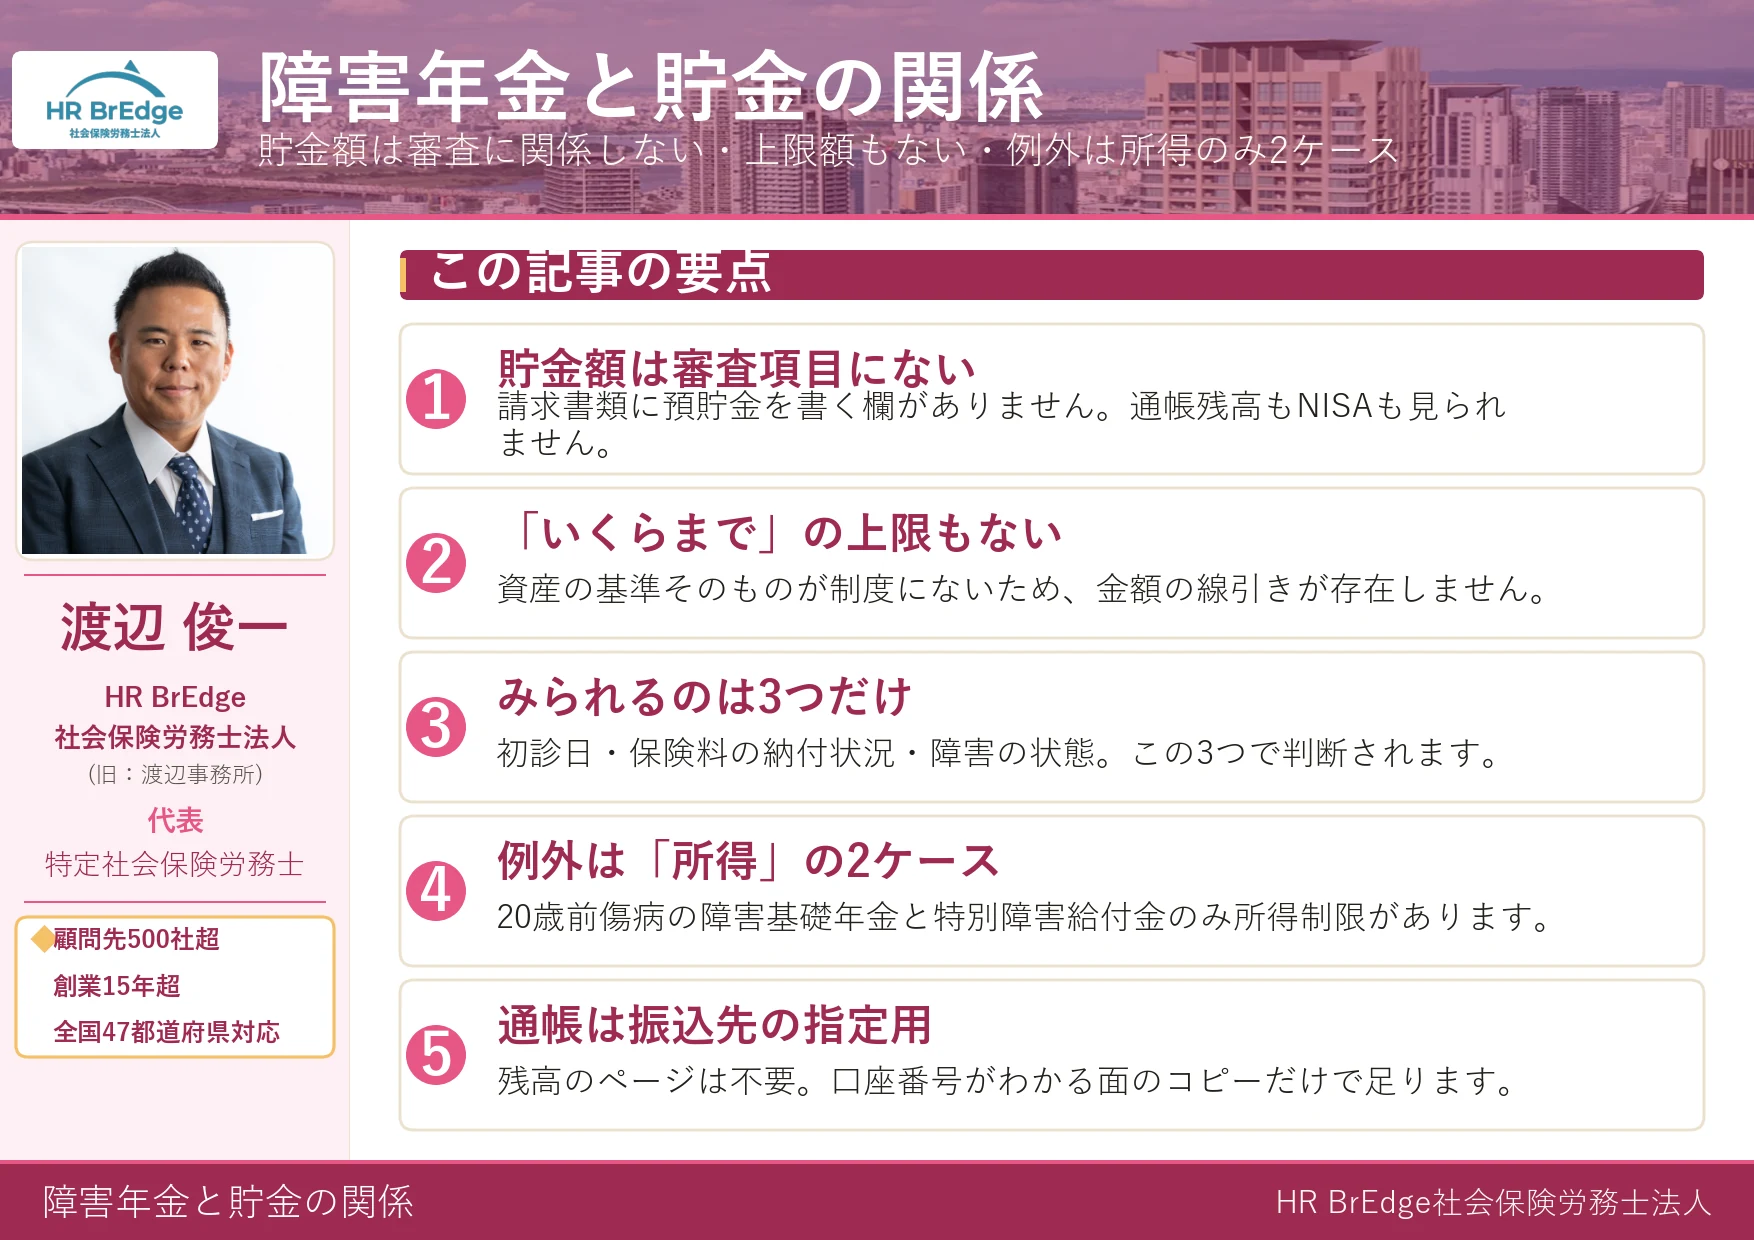
結論:障害年金の審査で「貯金額」は見られません
まずはいちばん知りたいところからお答えします。障害年金の審査において、預貯金の額が判断材料になることはありません。これは「事実上あまり見られない」という話ではなく、そもそも制度の仕組みとして、資産を確認する手続きが用意されていないということです。
通帳残高も預金額もNISAも、審査項目に存在しない
障害年金を請求するときに提出する書類を、一度思い浮かべてみてください。年金請求書、診断書、受診状況等証明書、病歴・就労状況等申立書、戸籍や住民票などの身分関係の書類。この中に、預貯金の額を書き込む欄はひとつもありません。
証券口座やNISA、iDeCoについても同じです。資産の一覧を提出する手続きも、残高証明書を求められる場面もありません。日本年金機構が公表している請求手続きの案内を見ても、添付書類として資産の申告を求める項目は存在しません。
理由はシンプルです。障害年金は「保険」だからです。国民年金や厚生年金という公的な保険に加入し、その加入期間中に病気やケガの原因となる診察を受け、一定の障害の状態になったときに支払われる保険給付。それが障害年金の正体です。
民間の生命保険で保険金を請求するときに、「あなたは貯金がいくらありますか」と聞かれることはありませんよね。契約と保険料の支払い、そして保険事故が起きたかどうかで支払いが決まる。障害年金もこれと同じ構造なのです。
「貯金はいくらまで大丈夫」という上限額もありません
ご相談で二番目に多いのが、「貯金は何百万円までなら大丈夫ですか」という質問です。金額の線引きを知りたいというお気持ちはとてもよく分かります。
ただ、この問いにはお答えのしようがありません。制度に資産の基準そのものが存在しないため、「いくらまで」という上限も設定されていないからです。100万円でも1,000万円でも、判断は変わりません。
「上限額が決まっていない」のではなく、「上限額という考え方自体が制度に組み込まれていない」。この違いを押さえていただくと、もやもやが晴れやすいと思います。
審査で実際に見られるのは3つだけ
では、何が見られているのか。障害年金の審査で確認されるのは、大きく次の3つです。
| 確認されること | かみ砕くと |
| 初診日 | その病気やケガでいちばん最初に医師の診察を受けた日。この日にどの年金制度に入っていたかで、受け取れる年金の種類が変わります |
| 保険料納付要件 | 簡単にいうと「年金保険料をきちんと納めてきたか」という条件。免除や猶予を受けていた期間も、納付として扱われる場合があります |
| 障害の状態 | 診断書と病歴・就労状況等申立書をもとに、日常生活や仕事にどれだけ支障が出ているかを等級にあてはめて判断します |
この3つのどこにも、資産や貯金は登場しません。逆にいえば、力を注ぐべきなのは通帳の心配ではなく、日常生活の支障を診断書と申立書にきちんと反映させることだということです。
渡辺 俊一
なぜ「貯金があると通らない」と言われてしまうのか
制度上は関係ないのに、なぜこの誤解はこれほど広く信じられているのでしょうか。理由は大きく3つあります。どれも「勘違いした人が悪い」という話ではなく、混同しても無理のない、よく似た制度が隣にあることが原因です。
生活保護(福祉制度)と障害年金(保険給付)の混同
いちばん大きな原因がこれです。生活保護は、資産の状況を確認する制度です。厚生労働省は、生活保護を受けるための要件として次のように説明しています。
「預貯金、生活に利用されていない土地・家屋等があれば売却等し生活費に充ててください」——つまり生活保護は、預貯金や不動産があれば、まずそれを使ってくださいという制度なのです。
同じ厚生労働省の説明には、「年金や手当など他の制度で給付を受けることができる場合は、まずそれらを活用してください」という一文もあります。つまり制度の設計上、障害年金のほうが先にあって、それでも生活が成り立たないときの最後の受け皿が生活保護という関係になっています。
資産を確認するのは生活保護のほうであって、障害年金ではない。ここが入れ替わって伝わってしまうと、「貯金があるとダメ」という話になってしまうわけです。
「所得制限のある手当」との混同
もうひとつ、見落とされがちな原因があります。障害のある方が利用できる制度のなかには、本当に所得制限がある手当が存在するということです。
代表的なのが特別障害者手当です。これは、重度の障害があり日常生活で常時特別の介護を必要とする20歳以上の方に支給される手当で、月額30,450円(2026年4月1日時点)が支給されます。所管は厚生労働省です。
この手当には所得制限があり、しかも確認されるのは本人の所得だけではありません。配偶者や扶養義務者の所得も対象になります。さらに注意が必要なのは、受け取っている障害年金などの公的年金が、この手当の判定では所得に算入されるという点です。
障害のある方が窓口で「収入や所得を確認します」と言われる場面は、多くの場合こうした手当の申請です。それが記憶に残り、「障害関係の制度はお金を見られる」という印象になり、やがて障害年金にまで話が広がってしまう。混同が生まれる典型的なルートです。
支援してくれる人からの善意の誤情報
「主治医に、貯金があるなら難しいと言われました」「相談員さんにそう説明されました」というお話も少なくありません。
これは決して悪意ではなく、隣接する制度と混ざってしまっているだけのことがほとんどです。医療や福祉の現場の方々は、生活保護や各種手当の相談も日常的に受けておられます。そのなかで制度の線引きが曖昧になるのは、ある意味で自然なことだと思います。
だからこそ、お金の話が理由で申請を止められたときは、いったん立ち止まって制度を確認していただきたいのです。止めているのは制度ではなく、情報の行き違いかもしれません。
「所得」と「資産」は別のもの—不安の正体はこの混同です
ここが、この記事でいちばんお伝えしたい部分です。お金に関する不安の多くは、「所得」と「資産」という2つの言葉が混ざってしまっていることから生まれています。
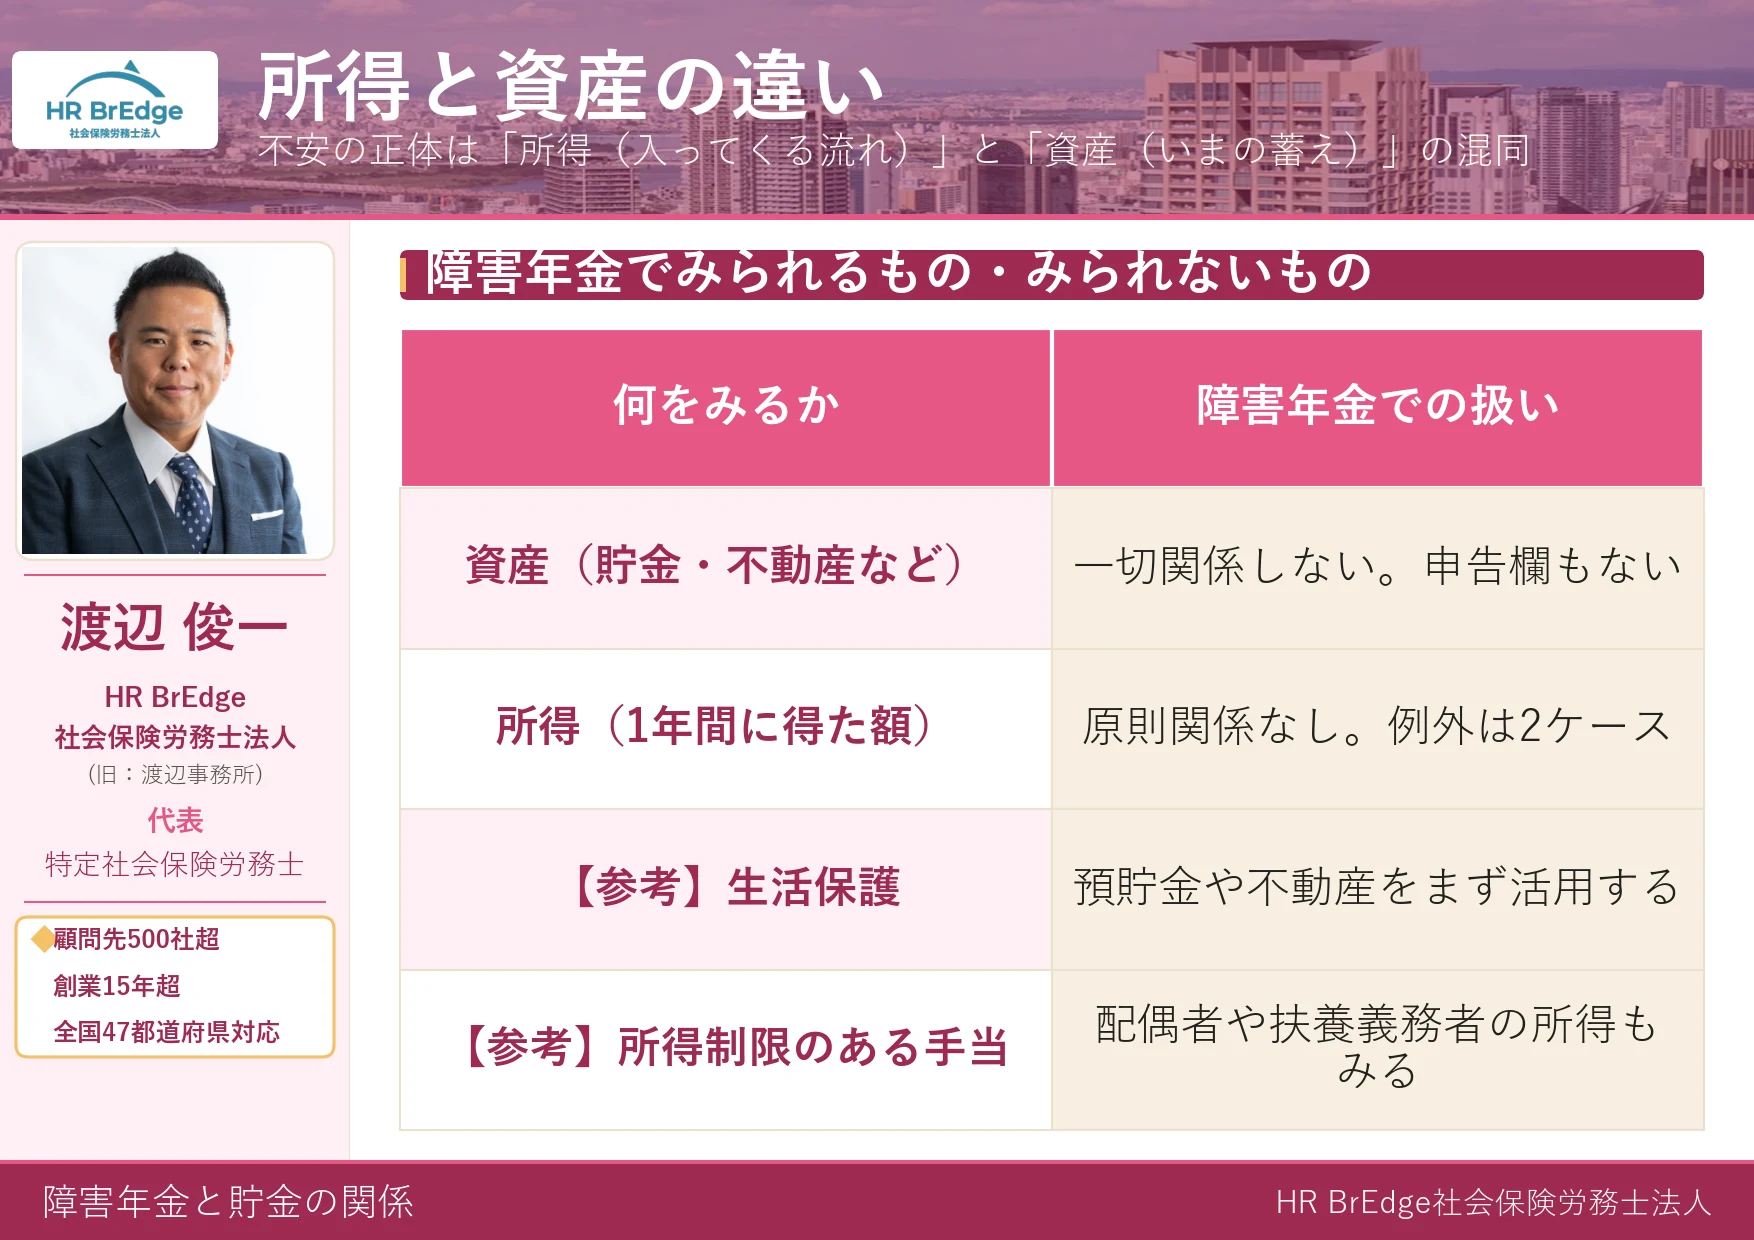
ごく簡単にいうと、所得は「一年間にどれだけ入ってきたか」という流れの話、資産は「今どれだけ持っているか」という蓄えの話です。貯金は後者、資産にあたります。
そして障害年金では、資産はどのケースでも一切みません。一方で所得については、限られた方だけに制限があります。「所得制限はまったくない」と言い切ってしまうのも、「お金があるとダメ」と考えてしまうのも、どちらも正確ではないのです。
なお、働いて得た収入や年収そのものが受給にどう影響するか、扶養や税金との関係については、障害年金の年収制限と扶養・税金への影響で詳しく整理しています。この記事は「貯金・資産」を、そちらの記事は「収入・所得」を担当していると考えてください。
資産(貯金・不動産など)は障害年金の判断材料に入らない
まず資産のほうから確認します。預貯金、投資信託や株式、自宅などの不動産、車、退職金として受け取ったお金。これらはいずれも、障害年金の受給資格や等級の判断にはまったく関わりません。
これは20歳前の傷病による障害基礎年金であっても同じです。後で説明する例外はあくまで「所得」の話であって、資産の話ではありません。この一線はどのケースでもぶれません。
例外1:20歳前の傷病による障害基礎年金には所得制限があります
ここからが例外です。ひとつめは、20歳になる前に初診日がある方の障害基礎年金です。
生まれつきの障害や、子どものころに発症した病気で障害の状態になった方は、まだ年金保険料を納める年齢に達していません。それでも障害基礎年金を受け取れる仕組みになっています。保険料を納めていなくても支給されるという特別な扱いであるため、公平性の観点から所得による制限が設けられているのです。
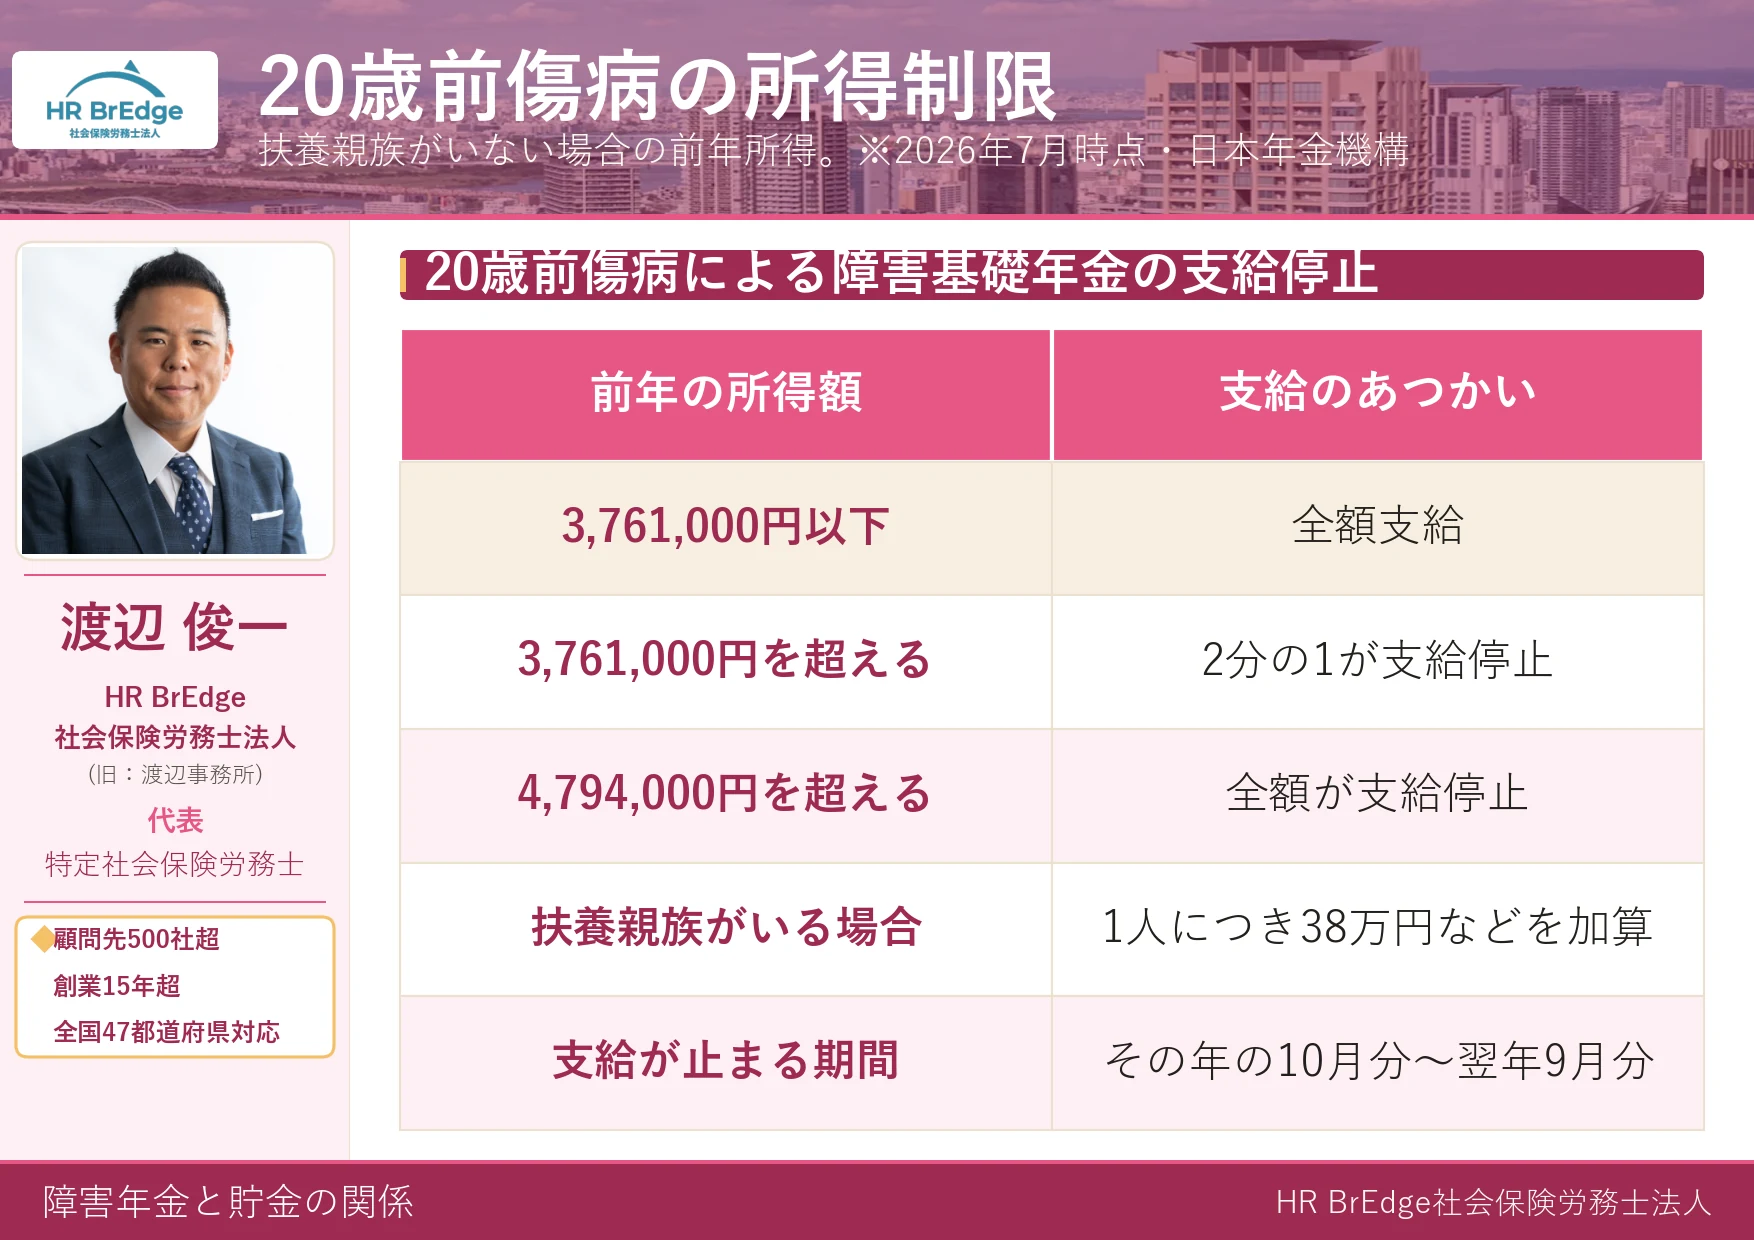
| 前年の所得額(扶養親族がいない場合) | 支給のあつかい |
| 3,761,000円以下 | 全額支給 |
| 3,761,000円を超え4,794,000円以下 | 2分の1が支給停止 |
| 4,794,000円を超える | 全額が支給停止 |
扶養している家族がいる場合は、この金額に加算があります。扶養親族1人につき38万円、老人控除対象配偶者や老人扶養親族は1人につき48万円、特定扶養親族や19歳未満の控除対象扶養親族は1人につき63万円が上乗せされます。
支給が止まる期間は、その年の10月分から翌年9月分までです。前年の所得で毎年判定し直されるため、所得が下がれば翌年からまた支給される仕組みになっています。一度止まったら終わり、ではありません。
出典: 日本年金機構「20歳前の傷病による障害基礎年金にかかる支給制限等」(2026年7月時点)
ここで大切なのは、この制限はあくまで本人の所得で判定されるということです。ご家族の所得は関係ありません。また、所得以外にも、海外に住所を移した場合や矯正施設に入所した場合には支給が止まるという定めがあります。
20歳前の傷病による障害年金の仕組みそのものについては、20歳前障害の障害年金の特例で詳しく解説しています。
例外2:特別障害給付金にも同じ所得制限があります
もうひとつの例外が特別障害給付金です。これは障害年金そのものではなく、国民年金に任意加入していなかった時期に初診日があるために障害基礎年金を受けられない方への、福祉的な措置として設けられた給付金です。
対象になるのは、平成3年3月以前に国民年金の任意加入対象だった学生の方と、昭和61年3月以前に任意加入対象だった被用者などの配偶者の方で、いずれも当時の任意未加入期間に初診日があり、障害基礎年金1級・2級に相当する状態にある方です(65歳になる前に請求した方に限られます)。
支給額は2026年度で1級相当が月額58,650円、2級相当が月額46,920円です。この給付金の所得制限は、20歳前傷病の場合とまったく同じ基準——前年所得3,761,000円超で半額、4,794,000円超で全額停止、停止期間は10月分から翌年9月分——が適用されます(日本年金機構「特別障害給付金制度」による。2026年7月時点)。
預貯金の利息や配当は所得制限に関係しますか
ここで、鋭い方はこう思われるかもしれません。「貯金そのものは資産だとしても、そこから生まれる利息は所得になるのでは?」
おっしゃるとおり、利息や配当は理屈のうえでは所得です。ただ、預貯金の利息は受け取る時点ですでに税金が差し引かれる仕組みになっており、確定申告を通じてほかの所得と合算されないのが一般的です。そのため、通常の預貯金の利息が原因で支給停止のラインに届くという事態は、現実にはまず起こりません。
ただし、株式の配当や投資信託の分配金を確定申告した場合など、申告のしかたによって判定に含まれる所得が変わることはあります。運用している金額が大きい方や、確定申告のしかたを変えようとしている方は、事前に年金事務所や税務署に確認しておくと安心です。
そもそもこの話が関係するのは、20歳前の傷病で障害基礎年金を受けている方と、特別障害給付金を受けている方だけです。それ以外の方は、利息も配当も支給には影響しません。
渡辺 俊一
申請のときに通帳を出す「本当の理由」
「申請の案内に通帳が必要と書いてあった。やっぱり残高を見られるのでは」——このご不安も本当によく伺います。ここは実務でいちばん誤解されている部分なので、はっきりさせておきましょう。
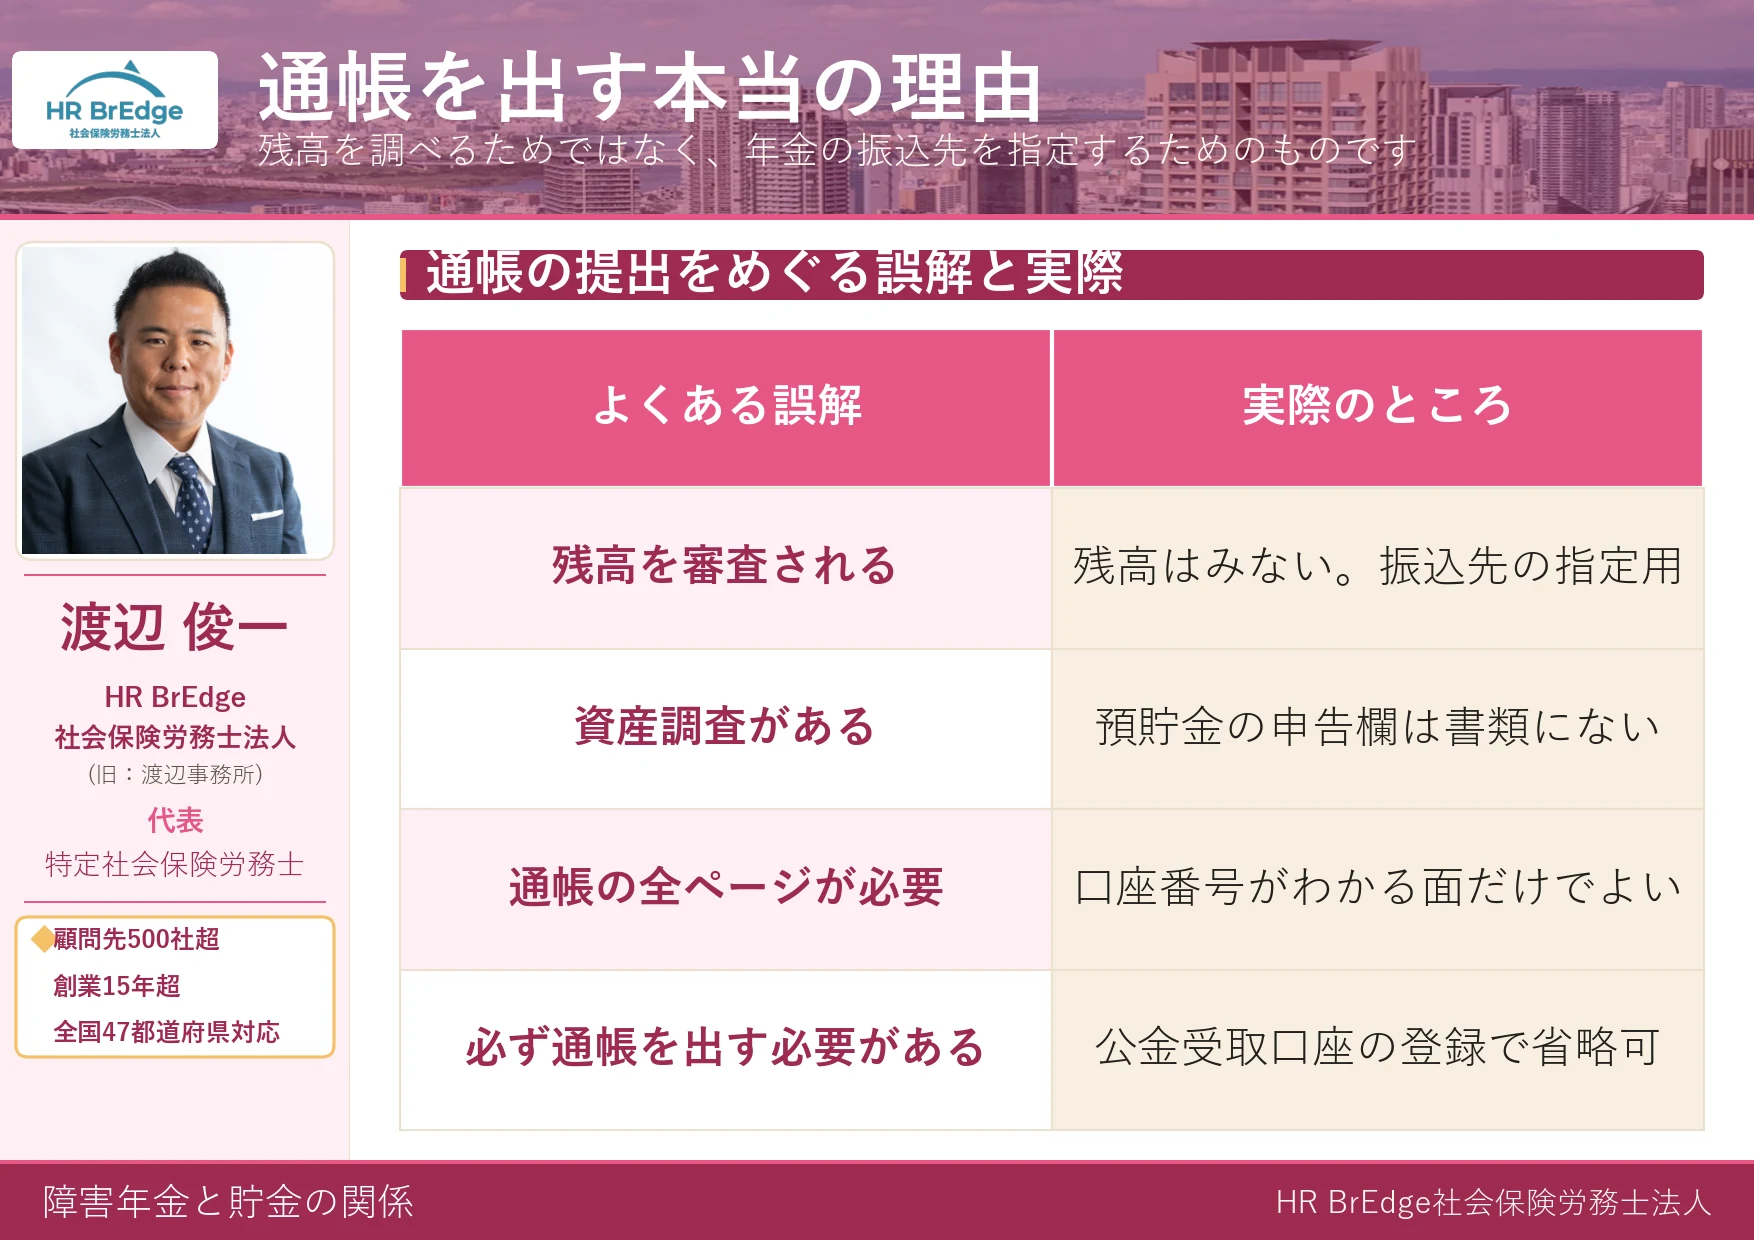
結論からいうと、通帳を出すのは「年金の振込先口座を指定するため」です。残高を調べるためではありません。
出すのは残高ページではなく、口座を特定する情報
提出するのは、本人名義の通帳やキャッシュカードのうち、カナ氏名・金融機関名・支店番号・口座番号が記載された部分のコピーです。つまり通帳の表紙裏、あるいはカードの券面。
入出金の明細ページも、残高が印字されたページも、提出する必要はありません。ネット銀行などで通帳がない場合は、口座情報が表示された画面を印刷したもので代用できます。
目的を考えれば当然のことです。年金の支給が決まったら、国はそのお金をどこかに振り込まなければなりません。そのための宛先を確認しているだけなのです。
公金受取口座を登録していれば添付を省略できます
もうひとつ、この説明を裏づける事実があります。マイナンバーとひもづけた公金受取口座をすでに登録している方は、通帳のコピーの添付そのものを省略できます。
もし残高の確認が目的なら、口座が登録済みだからといって省略できるはずがありません。省略できるということは、必要なのは「口座を特定する情報」だけだという何よりの証拠です。
添付書類の一覧に「預貯金額の申告」は存在しません
日本年金機構が公表している障害年金の請求手続きの案内を最初から最後まで確認しても、預貯金の額を申告する書類や、資産を調査するという記載は出てきません。求められるのは、初診日を証明する書類、診断書、病歴・就労状況等申立書、身分関係の書類、そして受取口座がわかるもの。それだけです。
ちなみに、生活保護のように調査員が自宅を訪問して生活状況を確認するといった手続きも、障害年金にはありません。障害年金の審査は、提出された書類だけで行われます。だからこそ、書類にどう書くかがすべてなのです。
渡辺 俊一
受給が決まったあと、貯金やNISAをしても大丈夫?
ここからは、すでに障害年金を受け取っている方からのご相談です。「貯めていたら、いつか返せと言われるのでは」「更新のときに預金やNISAを見られるのでは」——ご不安はよく分かりますが、いずれも心配はいりません。
更新(障害状態確認届)で見られるのは診断書と生活・就労の実態
障害年金には、多くの場合1年から5年ごとに更新の手続きがあります。「障害状態確認届」という診断書を提出し、そのときの障害の状態が引き続き等級に該当しているかを確認する手続きです。
ここで確認されるのは、診断書に書かれた症状、通院や治療の状況、日常生活の様子、そして就労している場合はその実態です。預金残高、証券口座、NISAの積立額、不動産。これらはいずれも提出も申告も求められません。
更新で等級が変わったり支給が止まったりするのは、あくまで障害の状態や、それが診断書にきちんと反映されているかどうかが理由です。この点は障害年金の更新で不支給を防ぐ提出書類で詳しく整理していますので、更新を控えている方は目を通してみてください。
貯めたお金の返還を求められることはありません
「貯めたら返さないといけないのでは」「年金機構から電話がかかってくるのでは」というご心配も、たびたび伺います。
結論として、受け取った障害年金を貯めていたことを理由に返還を求められることはありません。障害年金は、受給権のある方に支払われた保険給付です。使わずに残しておいたからといって、性質が変わるわけではないのです。
返還が問題になるのは、たとえば受給権がなくなったのに届出をせず受け取り続けていた場合など、まったく別の話です。生活保護のように、貯まった分を収入とみなして調整されるという仕組みは、障害年金にはありません。
使い道に制限はなく、障害年金は非課税です
障害年金の使い道に制限はありません。生活費でも、治療費でも、貯蓄でも、資産運用でも自由です。何に使ったかを報告する義務もありません。
さらに知っておいていただきたいのが、障害年金は非課税だという点です。所得税法上、障害年金は非課税所得とされており、住民税の課税対象となる所得にも含まれません。ですから、受け取った障害年金を貯めても、それによって税金が増えることはありません。収入が障害年金だけであれば、確定申告そのものが不要です。
ただし、障害者控除など税金の軽減制度は障害年金とは別の制度で、手帳の所持や市区町村の認定など、それぞれの要件を満たす必要があります。個別の申告のしかたに迷ったときは、税務署や税理士にご確認ください。
貯金が「間接的に」関係してくる4つの場面
ここまで「貯金は関係ない」とお伝えしてきましたが、正直に申し上げると、まったく無関係かというと、そうとも言い切れない場面が4つだけあります。いずれも障害年金の審査そのものではなく、その周辺で起きることです。あらかじめ知っておくと慌てずに済みます。
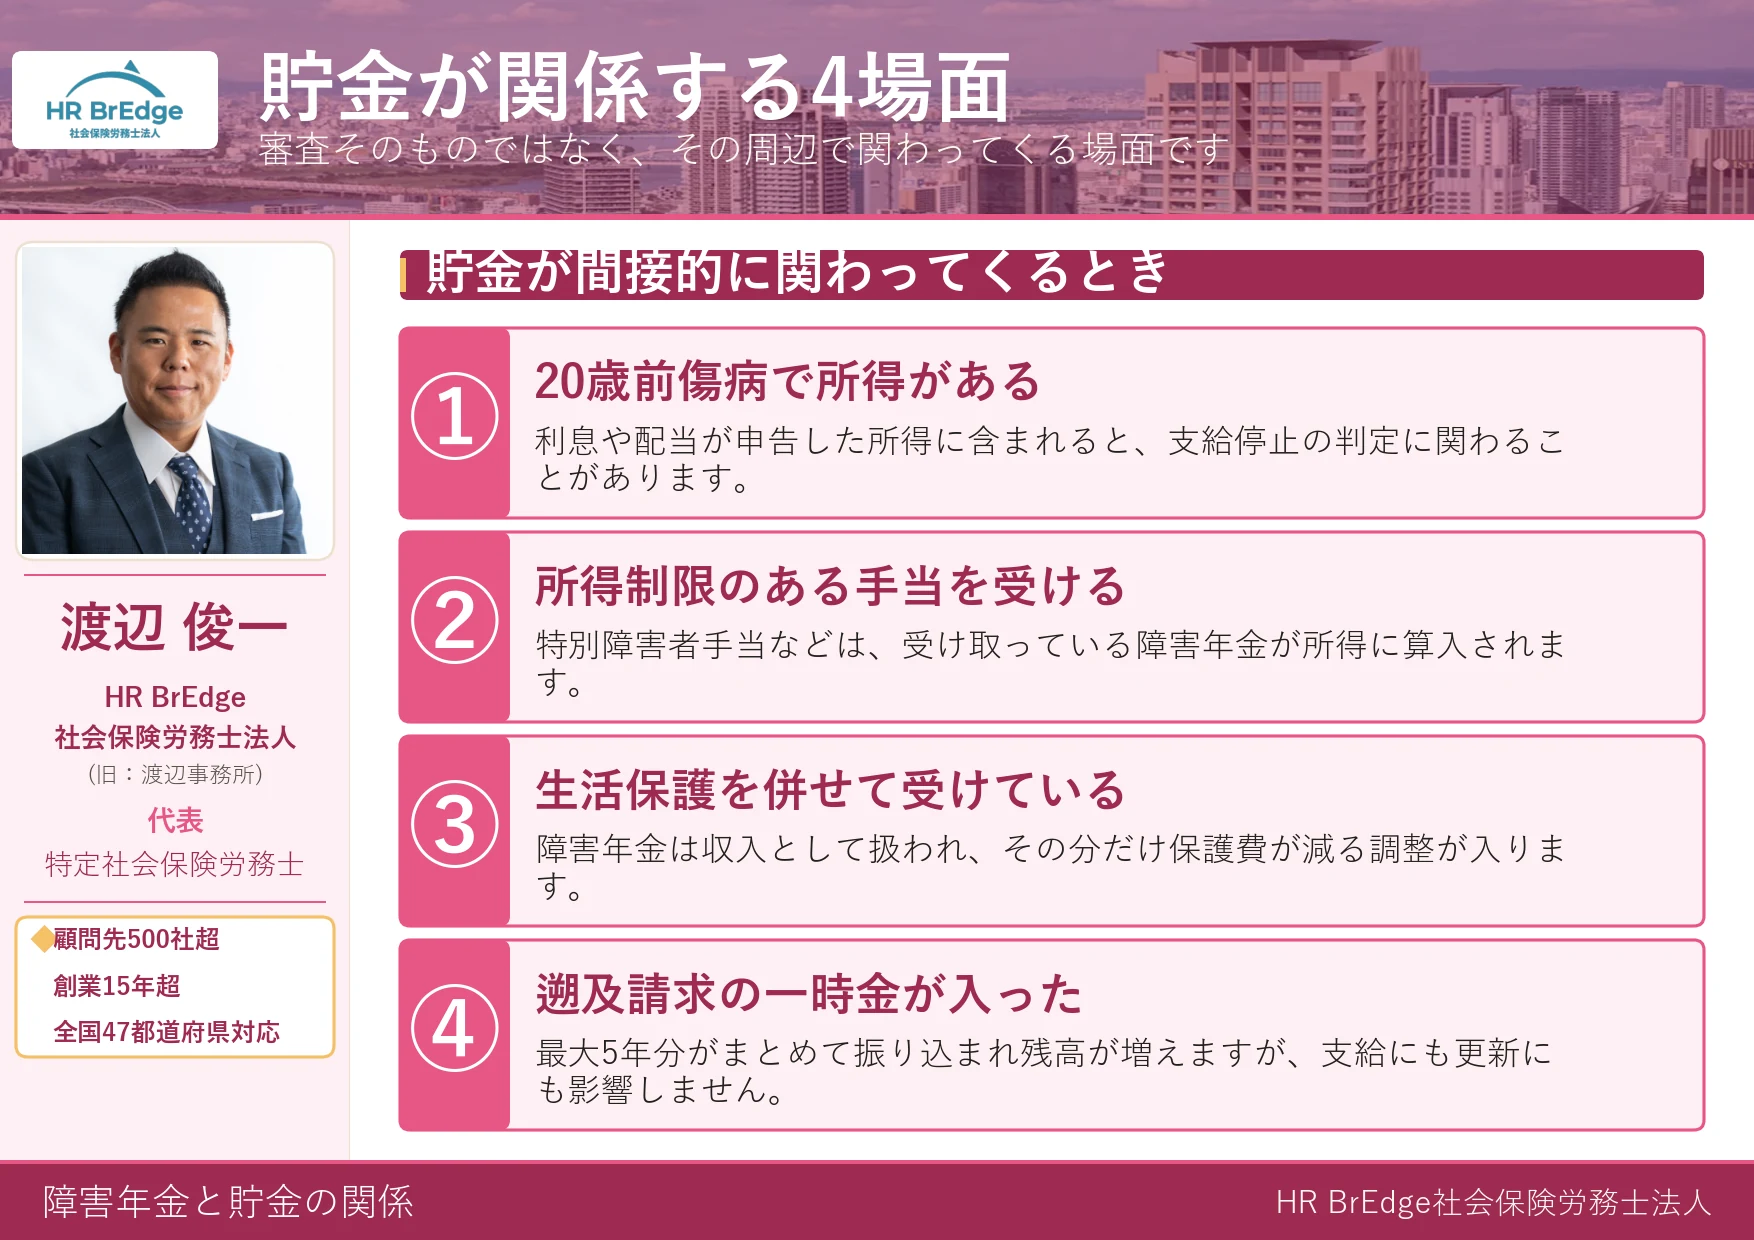
①20歳前の傷病で受給していて、利息や配当などの所得がある場合
前の章でお伝えしたとおりです。20歳前の傷病による障害基礎年金を受けている方は、前年の所得によって支給が半分または全額止まることがあります。
貯金そのものは判定に入りませんが、そこから生まれた利息や配当が申告した所得に含まれると、理屈のうえでは判定に影響しうる、ということです。もっとも、支給停止のラインは前年所得で376万円台から。通常の預貯金の利息だけでこの水準に届くことは、現実にはまず考えられません。
②特別障害者手当など「所得制限のある手当」を併せて受ける場合
ここは順序が逆転するので、少し丁寧に見ていきましょう。
特別障害者手当には所得制限があり、本人だけでなく配偶者や扶養義務者の所得も判定の対象になります。そして受け取っている障害年金は、この手当の判定では所得に算入されます。
つまり、「貯金があるから障害年金がもらえない」のではなく、「障害年金をもらっていることで、手当のほうが所得制限にかかることがある」という関係です。方向がまるで逆なのですが、窓口でのやりとりの記憶だけが残ると、「お金があると障害関係の制度は使えない」という漠然とした印象になってしまいます。
なお、これは手当が受けられなくなるという話であって、障害年金の支給には影響しません。手当の所得制限の詳細は、お住まいの市区町村の障害福祉担当窓口でご確認ください。
③生活保護を併せて受けている場合
生活保護を受けている、あるいはこれから申請を考えている方にとっては、ここがいちばん実感の湧く場面かもしれません。
生活保護費は、厚生労働大臣が定める最低生活費から収入を差し引いた額が支給される仕組みです。そして障害年金は、この「収入」として扱われます。そのため障害年金を受け取ると、その分だけ生活保護費が減ります。合計の手取りが大きく増えるわけではありません。
ただし、障害年金1級・2級に該当する方には障害者加算がつくため、世帯によっては合計額が増えることがあります。また障害年金が最低生活費を上回れば、生活保護そのものが必要なくなります。そして何より、生活保護と違って障害年金には資産の制限がないため、生活保護から抜けたあとは貯金ができるようになります。ここが将来の安心につながる大きな違いです。
制度の組み合わせは複雑なので、障害年金と生活保護の併用で全体像を整理しています。実際に、生活保護を受けながら障害基礎年金2級が認定された事例もありますので、あわせてご覧ください。
④遡及請求でまとまった一時金が入った場合
最後は、うれしい場面での話です。
障害年金には「遡及請求」という仕組みがあります。障害認定日の時点ですでに等級に該当する状態だったと認められれば、過去にさかのぼって年金を受け取れるというものです。年金を受け取る権利は5年で時効にかかるため、さかのぼれるのは最大で5年分となります。
この5年分がまとめて振り込まれると、口座の残高が一度に数百万円増えることがあります。ここで驚いて「こんなに残高が増えて大丈夫だろうか」とご連絡をくださる方がいらっしゃるのですが、問題はまったくありません。これは本来受け取るはずだったお金がまとめて支払われただけで、その後の支給にも更新にも影響しません。もちろん非課税です。
遡及請求の要件や進め方は、障害年金の遡及請求で詳しく解説しています。
家族の資産は関係しますか—実家暮らし・持ち家・親が裕福なケース
「実家暮らしだと不利ですか」「親に資産があるので無理だと思っています」「持ち家があるから対象外ですよね」。ご家族に関するご相談も本当に多くいただきます。
家族の資産や収入は、本人の受給要件に影響しません
結論はシンプルです。ご両親や配偶者の資産、預貯金、不動産、収入。いずれも本人の障害年金の受給要件には影響しません。
審査で確認されるのは、あくまで本人の初診日、本人の保険料の納付状況、本人の障害の状態です。世帯の資産を確認する手続きは存在しません。実家に住んでいるか一人暮らしかという居住形態も、それ自体が要件になることはありません。
先ほどお伝えした20歳前傷病の所得制限も、判定するのは本人の所得だけです。ご家族の所得は関係ありません。
ただし「誰とどう暮らしているか」は生活実態として書き方が変わります
一方で、ぜひ知っておいていただきたいことがあります。ご家族の資産は関係ありませんが、ご家族からどんな援助を受けているかは、伝え方によって審査に効いてきます。
誤解されやすいのですが、これは「支援があるから不利になる」という話ではありません。むしろ逆です。
たとえば、母親が毎朝声をかけないと起きられない。食事の用意をしてもらっている。通院に付き添ってもらっている。金銭の管理を家族に任せている。こうした事実は、「支援がなければ日常生活が成り立たない」ことを示す具体的な材料になります。
実家で暮らしていると生活が安定して見えやすく、書類上は「問題なく暮らせている」と読まれてしまうことがあります。だからこそ、支えられて初めて成り立っている暮らしなのだという実態を、病歴・就労状況等申立書に具体的に書くことが大切なのです。
持ち家があることも同じで、それ自体が有利にも不利にも働きません。書くべきは資産の有無ではなく、日々の暮らしで何にどれだけ困っているかです。
受給事例:資産や一時金が動いても、認定されたケース
ここまでの説明を、実際にご相談をお受けした事例で確認していきます。いずれも当法人が申請をお手伝いした方のケースです。なお、障害年金は要件を満たさなければ受給できない制度であり、金額や結果はお一人おひとりの状況によって異なります。あくまで「この方の場合」としてお読みください。
借金と不動産の問題を抱えながら、うつ病で障害基礎年金2級が認定されたケース
50代の女性で、自営業としてアニメーターの仕事をされていた方です。お母さまの介護が始まったことをきっかけに生活が一変し、睡眠時間が削られ、仕事ができない状態になっていきました。
そのうえこの方は、亡くなったお父さまの保証人として1,000万円を超える借金を相続することが判明し、さらに不動産の売却をめぐるトラブルで裁判にまで発展。生活保護の申請や自宅の修理工事にも追われ、心身ともに消耗しきった状態でご相談にみえました。
お金にまつわる出来事がこれだけ大きく動いていても、審査で問われたのはあくまで障害の状態でした。通院歴がはっきりしていたため障害認定日にさかのぼる請求を提案し、初診日の証明書と2種類の診断書を揃えて申請。遡及請求による障害基礎年金2級が決定し、次の更新までの総額は約624万円となりました。
詳しい経緯はうつ病で障害基礎年金2級・約624万円の受給事例でご覧いただけます。
5年分の遡及で、約430万円が一度に振り込まれたケース
30代の男性で、うつ病により休職中だった方です。パニック症状もあり外出できる状態ではなかったため、最初のご相談はメールでのやりとりから始まりました。
「さかのぼれる可能性が少しでもあるなら、当時の診断書を取りたい」というご希望があり、障害認定日は10年以上前でしたが、当時の病院にカルテが残っていることを確認。当法人で当時の病状と生活の制限を伝える依頼書を作成し、診断書を取得しました。
結果は障害基礎年金2級。年額約78万円に加えて、5年分の遡及として約430万円がまとめて振り込まれ、総額は約508万円となりました。口座の残高は一気に増えましたが、その後の支給にも更新にも一切影響していません。
この事例の詳細は5年分の遡及で約430万円を受給した事例をご覧ください。
生活保護を受けながら、ADHDで障害基礎年金2級が認定されたケース
40代の女性で、ADHD(注意欠如・多動症)の方です。幼少期から集団行動が苦手で、成人後も職場復帰が難しい状態が続き、生活保護を受けながら通院を重ねておられました。ご相談の時点では、お母さまと同居し、通院も難しくなってお母さまが代わりに受診されている状況でした。
「精神疾患の診断は受けているが障害年金は受給していない。可能性があるなら申請したい」というお問い合わせから、メールで要件の確認を進めました。障害認定日の時点では通院がなかったため事後重症請求に切り替え、現在の症状についての診断書を揃えて申請。障害基礎年金2級が決定し、次の更新までの総額は約163万円となりました。
生活保護を受けていることも、ご家族の支援を受けていることも、認定の妨げにはなりませんでした。詳しくは生活保護を受けながら障害基礎年金2級が認定された事例をご覧ください。
「貯金があるから」と申請をためらっている方へ
最後に、実務の立場から、これから申請を考えている方にお伝えしたいことを整理します。
心配すべきは残高ではなく、初診日の証明です
通帳の残高を気にして数か月ためらうより、はるかに大切なのは初診日をどう証明するかです。時間が経つほど、当時のカルテが残っていない可能性が高くなります。医療機関にカルテの保存義務があるのは5年間とされており、それを過ぎると廃棄されていることも珍しくありません。
「貯金があるから無理だろう」と考えて申請を先送りしているうちに証明が難しくなる。これが、私たちが実務でもっとも残念に感じるパターンです。
診断書と申立書に、生活の支障を具体的に書き込む
審査は書類だけで行われます。だからこそ、日常生活でどれだけ困っているかを具体的に伝えることがすべてです。
「つらい」「しんどい」だけでは伝わりません。買い物に一人で行けない、食事の用意ができない、決まった時間に起きられない、通院に付き添いが必要——こうした具体的な事実を積み上げていくことが大切です。
受けている支援は、隠さずすべて書く
家族の声かけ、訪問看護、就労支援施設への通所、金銭管理の援助。こうした支援を受けていることは、決してマイナスではありません。支援があって初めて生活が成り立っているという事実こそが、日常生活の制限を示す材料になります。
遠慮して書かずにいると、かえって「一人で問題なく生活できている」と読まれてしまいます。
受け取ったあとのお金の使い方も、考えておいて大丈夫です
障害年金の使い道は自由です。ですから、生活費、治療費、そして将来のための備えと、優先順位を決めて計画を立てておくことは何の問題もありません。
「切り詰め続けるのがつらい」というお気持ちを伺うことがありますが、備えとして貯めておくことは制度上まったく問題のない、むしろ自然な選択です。後ろめたさを感じる必要はありません。
迷ったら、一人で抱え込まずに聞いてください
自分のケースが例外にあたるのか、初診日をどう証明すればよいのか、判断に迷うことは必ず出てきます。そういうときこそ、一人で結論を出さずにご相談いただきたいのです。
体調が悪いなかで複雑な書類と向き合うのは、本当に大変なことです。一緒に整理していきましょう。
よくある質問【Q&A】
Q. 障害年金は、貯金が多いと支給されないのでしょうか。
渡辺 俊一
Q. 貯金はいくらまでなら大丈夫ですか。
渡辺 俊一
Q. 障害年金を受けながら貯金しても大丈夫ですか。あとで返せと言われませんか。
渡辺 俊一
Q. 更新の審査では、預金額やNISAなどの資産も見られますか。
渡辺 俊一
Q. 申請案内に通帳が必要と書いてありました。残高を調べられるのでしょうか。
渡辺 俊一
Q. 実家暮らしです。親に資産があると通らないと聞いたのですが。
渡辺 俊一
Q. 遡及請求で数百万円がまとめて振り込まれました。何か手続きは必要ですか。
渡辺 俊一
まとめ:貯金の額は、あなたが障害年金を受け取れるかどうかを左右しません
最後に、この記事の要点を整理します。
- 障害年金の審査で貯金額や通帳残高が見られることはない。請求書類に預貯金を書く欄がそもそも存在しない
- 「貯金はいくらまで」という上限額も制度上ない。資産の基準そのものが用意されていないため
- 審査で確認されるのは初診日・保険料納付要件・障害の状態の3つ
- 資産はどのケースでも関係しないが、所得については20歳前傷病の障害基礎年金と特別障害給付金の2つだけ制限がある(前年所得3,761,000円超で半額、4,794,000円超で全額停止。2026年7月時点)
- 申請で通帳を出すのは振込先口座を指定するため。残高のページは不要で、公金受取口座の登録があれば添付も省略できる
- 受給後に貯金やNISAをしても問題なく、返還を求められることも、更新に影響することもない。障害年金は非課税
- 貯金が間接的に関わるのは、20歳前傷病の所得判定・所得制限のある手当・生活保護との調整・遡及の一時金という4つの周辺場面だけ
誤解のせいで申請そのものをあきらめてしまうことが、いちばんもったいない結果につながります。貯金があることは、あなたが障害年金を受け取る資格を失う理由にはなりません。
もちろん、障害年金は要件を満たして初めて受給できる制度です。ご自身のケースが要件にあてはまるかどうか、初診日をどう証明すればよいか、判断に迷うことも多いと思います。そんなときは一人で抱え込まず、まずはお気軽に無料相談をご利用ください。あなたの不安に寄り添い、しっかりと全力でサポートします。
この記事の執筆者
 渡辺 俊一 (わたなべ としかず) |
HR BrEdge社会保険労務士法人 代表 1977年兵庫県神戸市生まれ。関西学院大学法学部法律学科卒業後、日本マクドナルド株式会社に入社。2005年社会保険労務士試験に合格し、2007年に渡辺社会保険労務士事務所を開設。2016年法人化し、2025年5月に「HR BrEdge社会保険労務士法人」へ社名変更。 障害年金の相談実績は1万6000件以上。WEB・LINEを活用し全国からのご相談に対応しています。「会社の財産は人・人・人である」を信念に、働く人とご家族の生活を支える実務に取り組んできました。障害年金では、初診日の証明が難しいケースや、日常生活の支障を診断書に正しく反映させる支援を得意としています。 著書『頂点をめざす!~経営者のパートナーとして歩む社労士の物語~』はAmazon「社会保険労務士の資格・検定」部門で1位を獲得。
【所属】全国社会保険労務士連合会/大阪府社会保険労務士会/一般社団法人EO Osaka |

